
图来自视觉中国
日前,华西生物(688363。SH)发布2021年业绩报告。数据显示,公司2021年营收49.48亿元,同比增长87.93%。归属于母公司股东的净利润7.82亿元,同比增长21.13%。
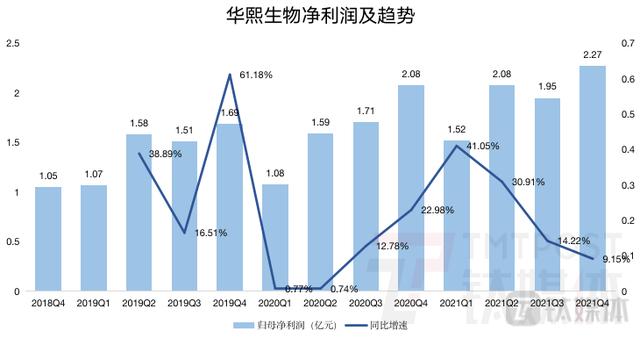
Wind数据显示,2021年,华西生物营收规模和增速均创历史新高。不过,聚焦去年第四季度,华西生物营收同比增长86.83%至19.36元,自产净利润同比增长9.15%至2.27亿元,为2020年第三季度以来净利润最低增速。
钛媒体App图
功能性护肤品持续拉动业绩增长,占比逼近70%。
对于公司整体营收的增长,华西生物将其归因于功能性护肤品的推广。2012年,该业务板块销售收入33.2亿元,同比增长146.57%,同比上升34.38个百分点,占总收入的67.1%。值得注意的是,2020年,这一比例为51.1%。
华西生物对单一业务板块的依赖明显增加,越来越像一家护肤公司。
具体来说,功能性护肤品领域的四个品牌贡献了最大的销售收入。“润百颜”专做玻尿酸,“米贝儿”针对敏感肌,“夸迪”是冻龄抗衰的活性成分管理大师,“BM肌活”位于。
其中,润百颜营收12.29亿元,是该业务板块的“销售皇冠”,占比37.02%,BM肌肉活动营收4.35亿元,同比增长286.21%,是增速最高的品牌。四个品牌中有七个品牌年销售收入过亿元。此外,华熙生物功能性护肤品还包括润月雅、德玛伦、润熙和、鳌拜本纪等多个品牌系列。
花溪生物功能护肤品各品牌收入明细(图自年报)
华西生物在年报中表示,四大品牌矩阵已经形成,均具有一定规模,且单个品牌年收入首次突破10亿。未来增长天花板进一步打开,公司推出3-5个民族品牌战略成功的可能性增大。
年报显示,华西生物化妆品级原料有100多个SKU。该公司在R&D的38家工作室中,有12家专注于化妆品。报告期内新推出护肤品约309个,较去年增加约80个,新增特殊用途化妆品行政许可8个。
渠道布局方面,华西生物对单一平台的依赖下降。报告期内,除天猫外其他线上平台占比上升,Tik Tok渠道增长约14个百分点至约17%。以润百颜为例,天猫渠道人才直播占比同比下降约8个百分点,至19%左右。线下渠道方面,润百颜开了3家实体店,Quadi发展了200多家线下加盟店。2021年也是华西生物布局线下渠道的元年。
收入规模增加,但毛利率水平下降。2021年,花溪生物功能护肤品毛利率为78.98%,较去年同期下降2.9个百分点,主要是2021年运输成本计入营业成本,约占营收的3.19%。
是什么拖累了华西生物的毛利率?
营收支柱的毛利率下滑也拖累了公司整体毛利率,2021年下降3.34个百分点至78.1%,为近四年来最低。这也是同类竞争对手中的劣势。近日,爱美客发布的2021年财报显示,其毛利率为93.7%。
对于华西生物来说,毛利率相对较高的业务并不是产生收入最多的业务,这也是其毛利率水平难以与同行竞争的一个原因。
报告期内,华西生物医药终端业务收入7亿元,同比增长21.54%,毛利率82.05%,但收入仅占公司总收入的14.15%。
其中,皮肤医疗产品收入5.04亿元,同比增长15.88%;骨科注射产品收入1.23亿元,同比增长37.08%;其他产品总收入0.72亿元,同比增长42.70%。皮肤医疗产品是医疗美容产品,也是同类竞争对手爱美客的主打产品。
医疗业务方面,2021年是华西生物的战略升级元年。2021年底,华西生物推出双相交联产品“润之5号”,适用于深层注射,具有面部提拉、支撑力强、维持时间长等优点。去年5月,华西生物启动了“皇家双针”项目。截至年底,已与300多家医美行业机构达成战略合作。2021年销量超过25万件,是“润之”品牌的第一个爆款产品。
2021年,华西生物原料业务收入9.05亿元,同比增长28.62%,占公司总收入的18.29%,板块整体毛利率为72.19%,其中药用玻尿酸原料毛利率保持在87%的高位。
但具体到产品类别,医药级、化妆品级、食品级HA销售额分别为2.52亿、3.91亿、1.08亿,同比分别增长15.82%、15.98%、36.85%。
综上所述,毛利率超过80%的华西生物医药终端业务和原料药业务的医药产品总收入为9.52亿元,仅占总收入的19.24%。华西生物很难通过产品业务线提升公司整体毛利率。
此外,其2021年整体毛利率的下降也是因为创收业务的运营成本增加。2021年,花溪生物功能护肤品、原料产品和医疗终端产品的营业成本分别为6.98亿元、2.52亿元和1.26亿元,同比增速分别为186.20%、63.23%和41.22%,均远超收入增速。
to C战略下,华西生物一掷千金。2021年,其费用率再创新高,达到61.10%。其中,销售费用24.36亿元,同比增长121.62%。销售费用主要用于华熙生物功能性护肤品的广告和营销费用。
此外,公司管理成本3.03亿元,同比上升87.28%;R&D费用2.84亿元,同比增长101.43%,主要是本期R&D项目数量达到239个,同比增长94.31%。
2021年被推上舆论风口浪尖的食用玻尿酸,在这份财报中并没有透露太多的业务数据,而是重申了三大品牌的推出——玻尿酸水品牌“水基泉”、玻尿酸食品品牌“黑零”、玻尿酸果饮品牌“无角”。
报告期内,水肌泉推出国内首款玻尿酸水及升级版水囊;报告期内,黑玉共推出15个SKU,其中2款单品GMV破百万;Corner于去年8月正式推向市场。报告期内推出1.0系列三款创新功能饮料——玻尿酸“微醉美人”果酒、GABA“睡前小瓶装”无酒精果饮、GABA玻尿酸“睡美人”无酒精果饮。
(本文首发于钛媒体App,作者杨亚茹,编辑孙成)







