作者|吴洪建
当不确定性笼罩互联网行业时,阿里巴巴进入了一个新的阶段。
8月3日,美股收盘前,阿里巴巴公布了截至6月30日的2022财年(即2021年Q2)第一季度财报。财务报告显示:
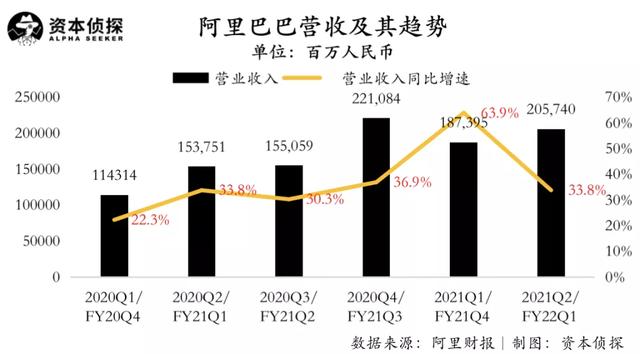
营收不及预期,收入没有增加利润。当然,这不是一份可以与鼎盛时期相提并论的财报,但它透露出了很多关键信号——巨头已经掉头,而且不仅是在大势所趋,而且是在自我革新和“再造阿里”的道路上。
重押新赛道,增长不能停“阿里的长期投资者只保证利润是非常愚蠢的。”
阿里巴巴集团CFO武卫是在2021年第四季度的电话会议中做出上述表示的。在这份财报中,阿里巴巴做了更具体的解释——“我们已经开始将增量利润和额外资本用于投资策略,以支持平台业务”。
本季度,阿里巴巴加大了对社区业务平台、淘宝特别版、本地生活服务、Lazada等战略领域以及闲鱼、淘宝直播等成长型业务的投入。商户扶持措施是指今年出台的降低经营门槛,降低平台运营成本的各项措施。
投资人买的是未来,大家最关心的是:重新进入新的轨道后会有什么结果?
最直接的结果就是平台活跃用户的增长。财报显示,2021年6月,阿里巴巴中国零售市场年度活跃消费者达8.28亿,单季度增长1700万;移动活跃用户月数达到9.39亿,单季度净增1400万。
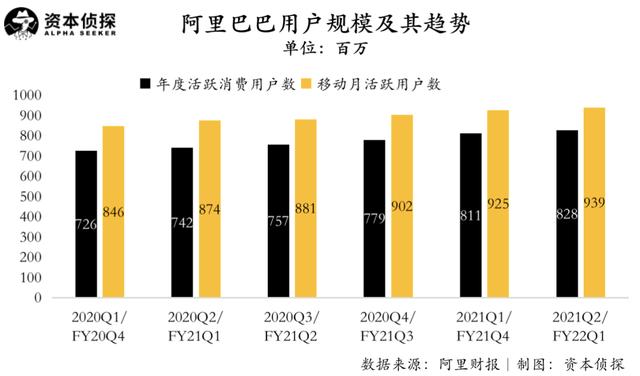
阿里巴巴将活跃用户数量的增长归功于“渗透欠发达地区市场”战略的成功。到第一个财政季度末,淘的年度活跃消费者已经增长到超过1.9亿。在财报发布后的电话会议上,阿里巴巴董事局主席兼首席执行官张勇透露,“本季度,淘宝特别版为阿里巴巴带来了1000万新用户。”
除了国内下沉市场,海外市场是阿里巴巴集团另一个重要的增量来源。
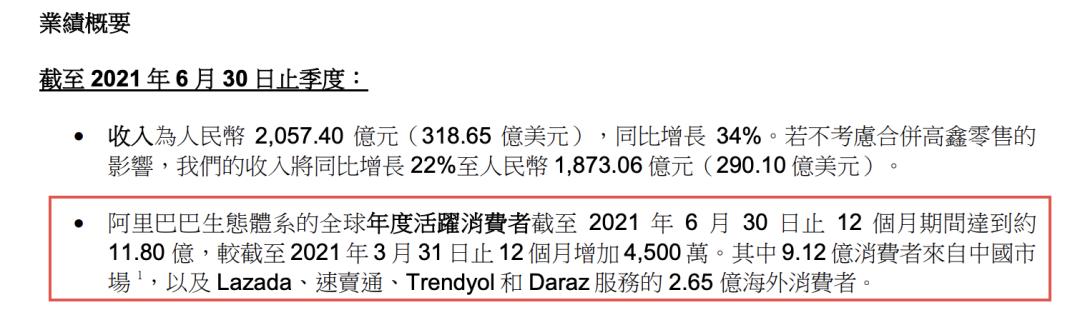
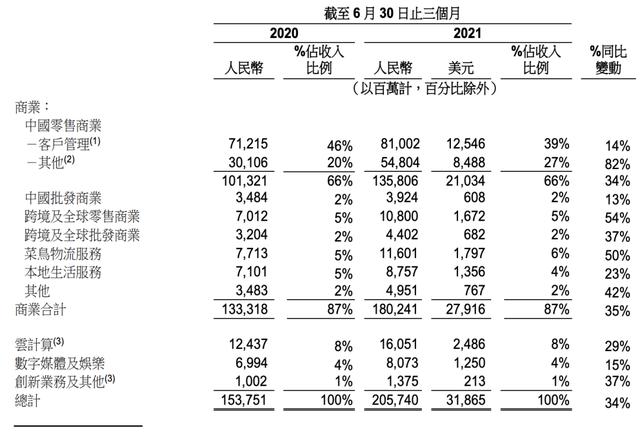
在财报中,“年度全球活跃消费者”的数据被放在更加突出的位置,阿里巴巴有意强调海外市场的增长和海外用户数量。财报显示,截至第一财季末,阿里巴巴生态已服务2.65亿海外用户,Lazada订单同比增长超过90%。Lazada的“跨境及全球零售业务”业务实现营收108亿元,同比增长54%。
同样受到外界高度关注的还有阿里巴巴的“社区商业平台”业务。在这份财报中,阿里巴巴首次披露了这项业务的增长情况,但并未给予太多关注。作为集团新业务,社区商业平台业务GMV和区域配送中心建筑面积本季度分别增长200%和260%。
与淘特和社区商业平台这两个相对年轻的业务不同,集团长期看重的本地生活服务板块,至今仍未出现亮眼的增长。本季度,阿里巴巴本地生活服务收入87.57亿元,同比增长23%,低于总营收增速。
平台淡出「核心」,直营撑起未来以前说起阿里巴巴,我第一个提到的就是淘电商和它强大的平台模式。在相当一段时间里,平台模式被认为是一种更“聪明”的商业形式。毕竟赚广告费和佣金比做直销舒服多了。
风向会变,单一的模式很难适应复杂的商业变化和商业竞争。在这份财务报告中,阿里巴巴强调了高辛零售供应链能力在确保新业务产品质量、稳定供应和保持价格竞争力方面的作用。无论是在收入层面还是资源支持层面,直营业务在集团的地位都在上升。
这就带来了不一样的阿里巴巴。
财报显示,阿里巴巴商业板块(之前称为“核心商业板块”)下的“中国零售业务”的客户管理收入(包括广告和佣金收入)仅同比增长14%,占总收入的比例从去年同期的46%下降至39%。
是“中国零售业务”的“其他”收入呈现与客户管理收入权衡的趋势,主要由直营业务(主要包括高辛零售、天猫超市、盒马、进口直营、银泰)产生。本季度“其他”业务收入548.04亿元,同比增长82%,远高于总收入34%的增速,占总收入的27%。
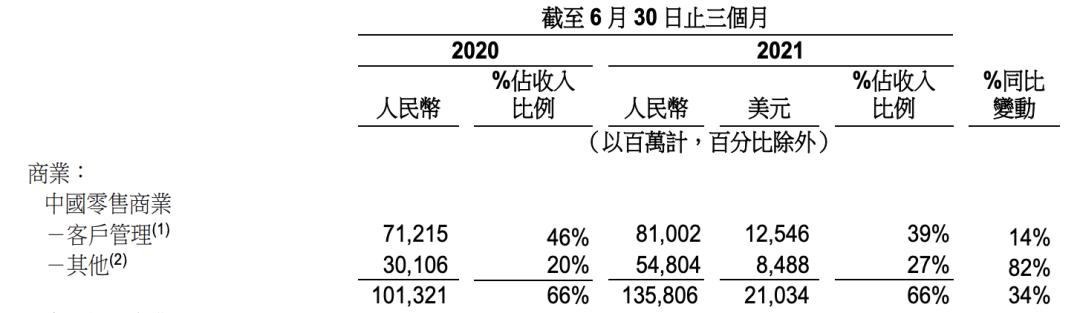
从近期财报来看,阿里巴巴直营业务占比明显上升,集团正在变得“沉重”。张勇曾在财报电话会议上解释过这一点。在他看来,集团对1P(直接业务)和3P(第三方业务)的比例没有具体目标,什么比例将是有机增长的自然结果。
有趣的是,阿里巴巴在这份财报中将原来的“核心业务”分部表述改为“业务”分部。这种修改自然有突出集团多引擎驱动的意思,也有点淡化平台属性的意味。
菜鸟起飞、阿里云承压、大文娱依然弱势阿里巴巴的业务很复杂。业务多了,就会出现高材生,明星业务,落后于集团发展的落伍者。
除了上面提到的跨境和全球零售业务,分享来自海外市场增量的菜鸟物流服务的增长明显高于集团总收入。本季度,菜鸟实现营收116.01亿元,同比增长50%。增长主要是由于跨境和全球零售业务带来的订单增加。
明星业务指的是阿里云,被视为集团新的增长引擎,但目前阿里云的增长面临压力。本季度,阿里云实现营收160.51亿元,同比增长29%。增长率低于集团的总收入,也低于阿里云本身在前几个季度的增长。
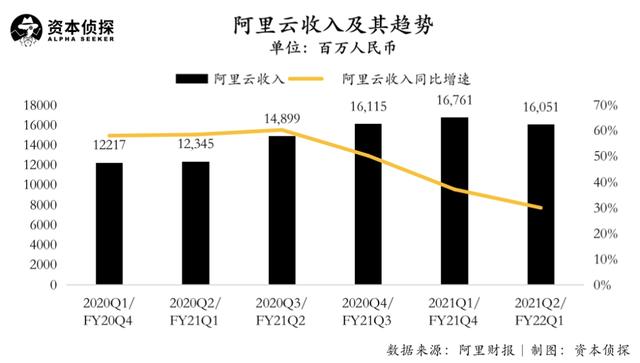
财报再次提到阿里云失去单一大客户(即字节跳动的国际业务)的影响。在财报电话会议中,吴伟强调,如果排除头部客户的影响,阿里云的营收同比增长应该是40%,头部客户的影响将持续到财年结束。
吴伟还提到,在线教育行业的动荡也会给阿里云的发展带来一些挫折。
一个明显的趋势是,作为新兴的基础设施,仅仅用业务发展的逻辑来看待阿里云已经不够了,国际政治和行业政策的变化都可能对阿里云业务产生影响。
与上述业务相比,业绩一直相对较弱的还是大文娱板块。财报显示,阿里巴巴“数字媒体和娱乐”业务本季度实现营收80.73亿元,同比仅增长15%。
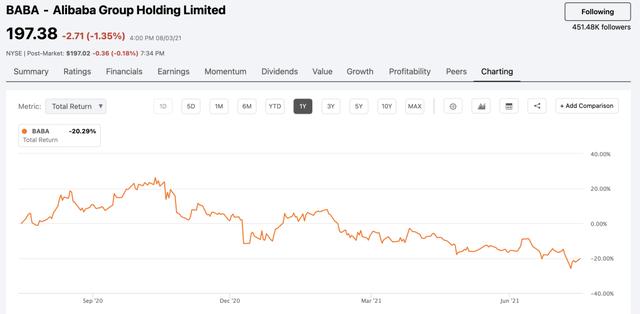
2021年,国内互联网行业并没有那么好。中美互联网公司市值走势出现“小号”,不时传出“重建互联网公司估值体系”的声音。
行业走到了一个岔路口,阿里巴巴是第一个进入股价下跌的公司。在发布第一季度财报的同时,阿里巴巴宣布将回购计划总额从100亿美元提高至150亿美元。这不仅是阿里巴巴集团历史上最大的回购计划,也是中国企业历史上最大的回购计划。
每个人都对环境变化高度敏感。在财报会议中,分析师更关注阿里腾讯生态互通的影响和数据监管的趋势。对此,张勇和蔡崇信答道:
故事翻了。无论是阿里巴巴还是整个互联网行业。