黑马常说,找生活中的大牛股是最好的办法。顺丰速运是我们经常使用的快递产品,一直以其优质的服务赢得了众多消费者的青睐。所以今天来看看顺丰控股,看看它是不是一个值得长期持有的好公司。
1基本信息:
是顺丰快递市场的高端品牌。随着电子商务的发展,近年来业务也在快速增长。2017年第三季度营收498亿,全年预测612亿。
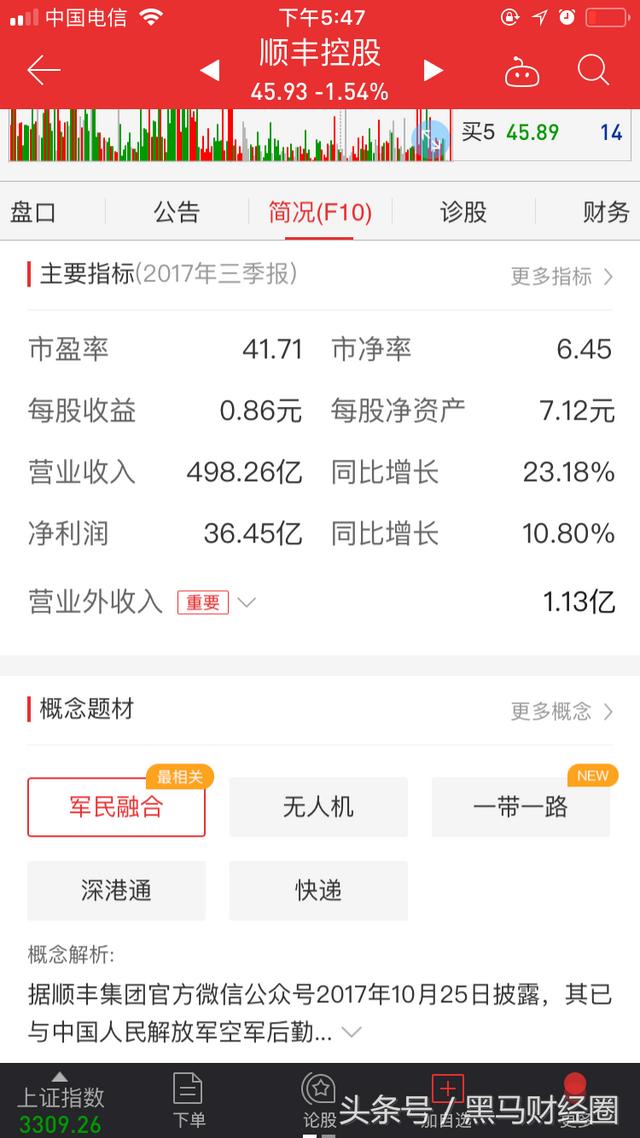
市盈率:差不多42倍不算低。
市净率:6.4倍不低。
净利润率:36.45÷498=7.3%,达标。
营收增长:23%,还不错,但不算高速。阿香梨的毛收入增长已经超过57%,净利润增长超过70%,这说明行业可能已经进入稳定增长期,或者说顺丰已经进入稳定增长期,这只能通过行业对比才能看出。
净利润增长:三季度10%,2017年15.8%,还不错。
前三年的数据:
2015年增长了44.65%,
2016年增长279%
2017年增长:15.8%
这说明这家公司现在真的进入了一个稳定增长的阶段。前几年那么高,是因为它亏损得比较早。当时应该是投入大量资金进行资产的运营和购买。
然后再看净资产收益率:
这个指标直接反映了顺丰的赚钱能力,顺丰的价格总是贵,应该是不错的。
第三季度数据:15.2%
2016年为22.4%
2015年为3.48%
首先肯定是达标的,但是2015年这么低,应该是拿钱出去投资,很有可能是我买了很多飞机回来。
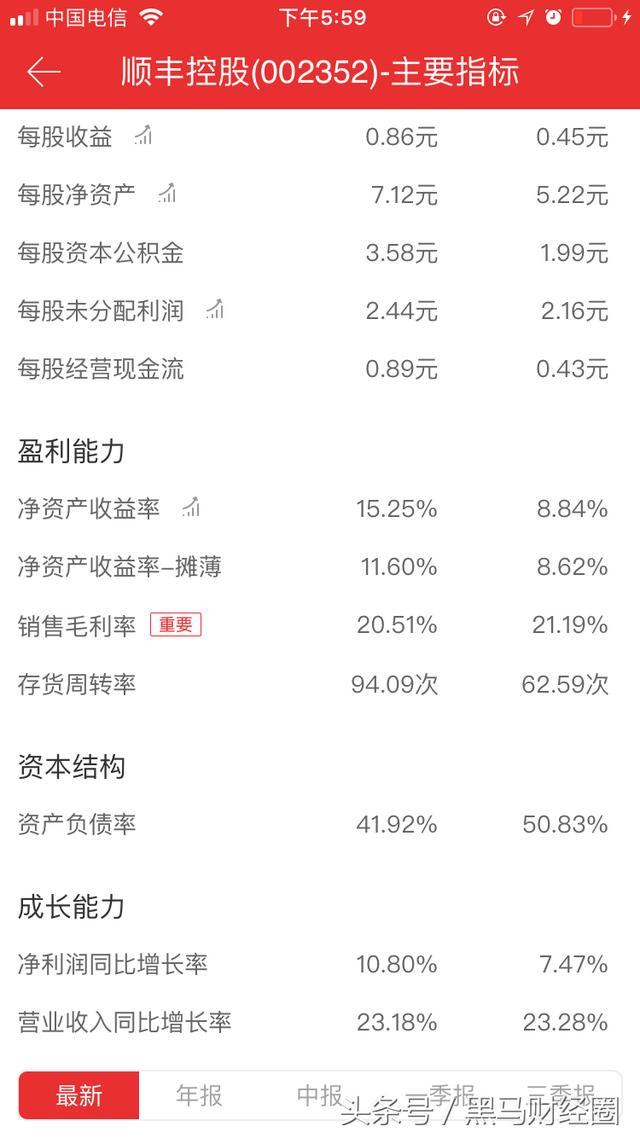
负债率:42%,2016年50%,仍在合理水平,2017年有所下降。
机构绩效预测:
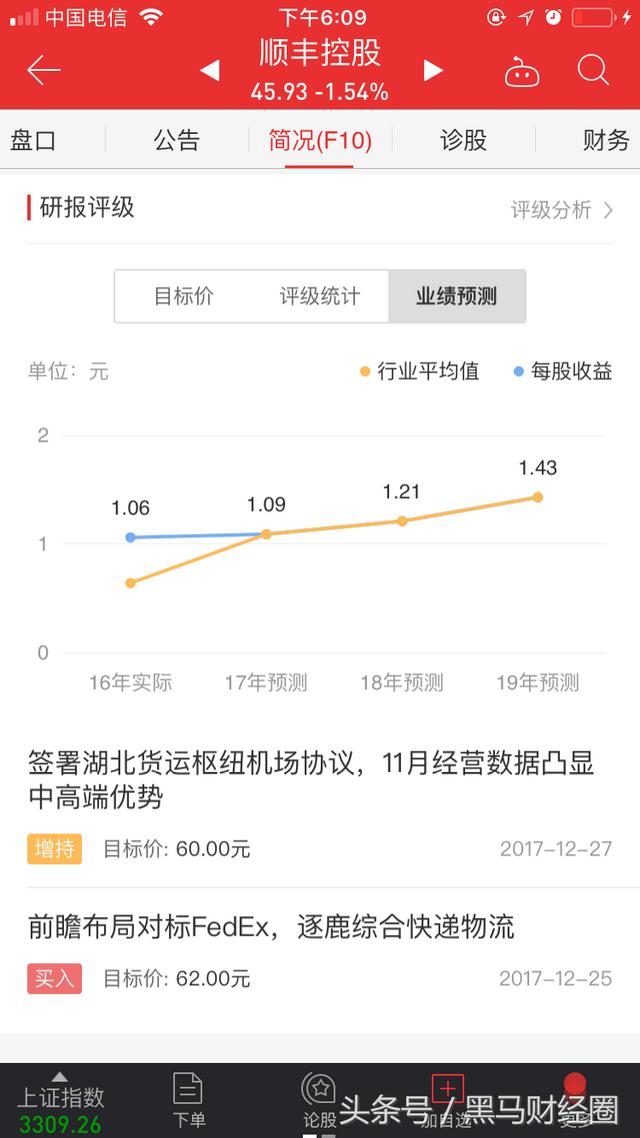
从顺丰2017年和前几年的业绩来看,结合未来几年的预测,并没有超过行业平均水平,也就是说估值和预期增长只能在这个水平。
顺丰的表现中规中矩,不是很亮眼,那么他在整个行业的表现如何?
两个行业的比较
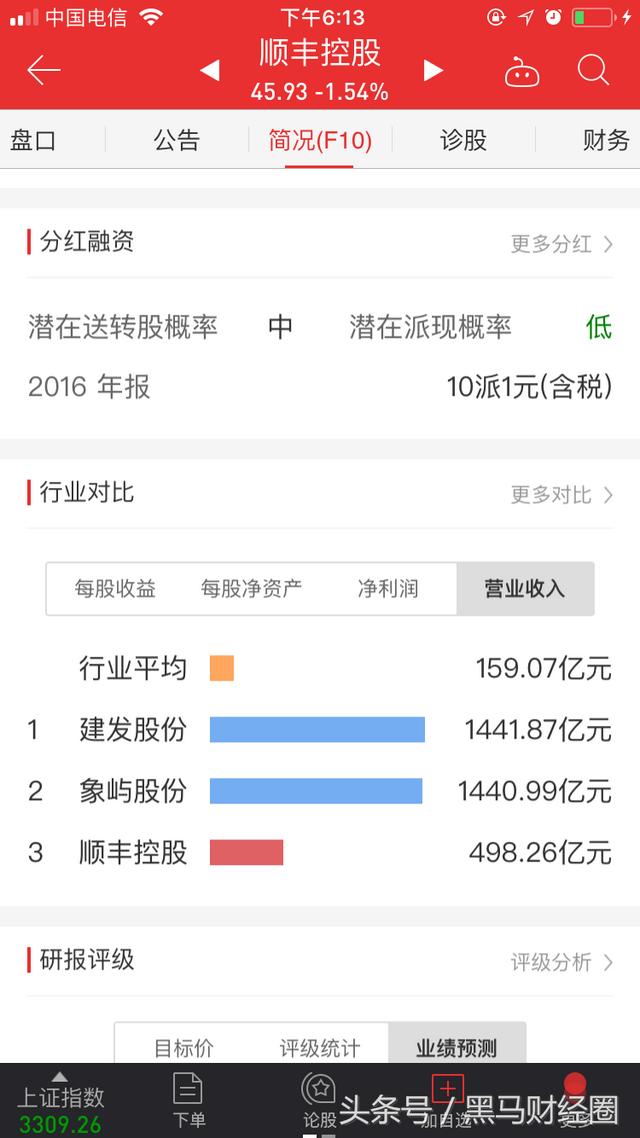
净利润方面,顺丰排名第一。
每股收益方面,顺丰排名第四。
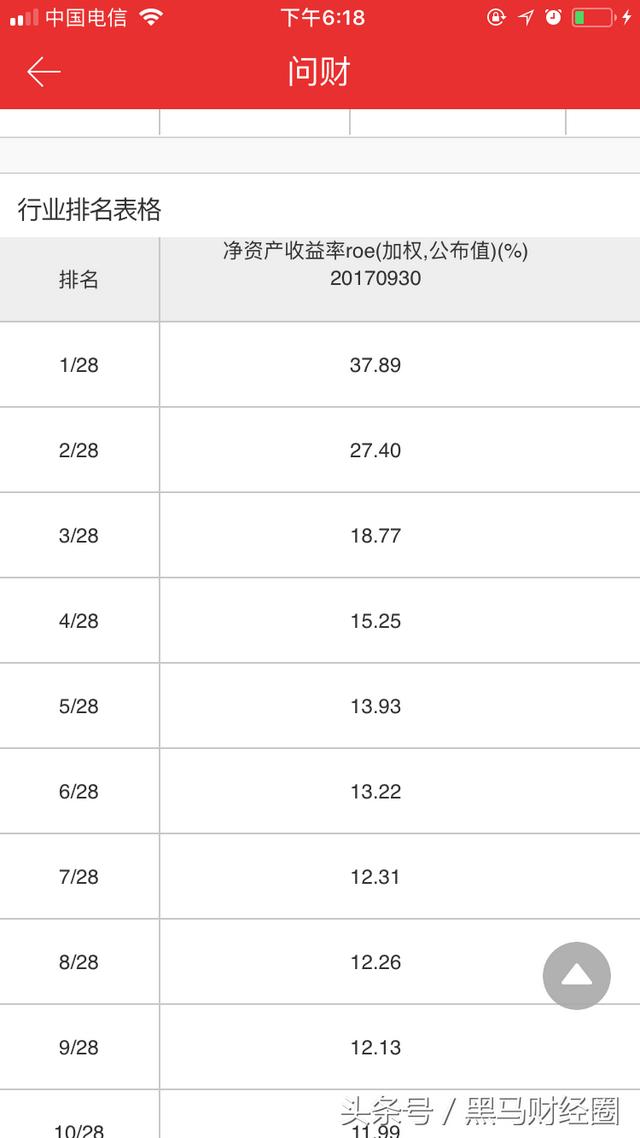
从ROE来看,顺丰排名多少?
现在重要的结论出来了:
1顺丰不是行业第一,至少在营收方面不是。
2从15%的净资产收益率,也就是赚钱能力来看,顺丰排名第四,这和他的每股收益是一致的。
第一名嘉友国际37%
第二名大云27%
第三名申通18%
既然赚钱能力排第四,那你的价格贵吗?顺丰以每股45.93元排在第24位。
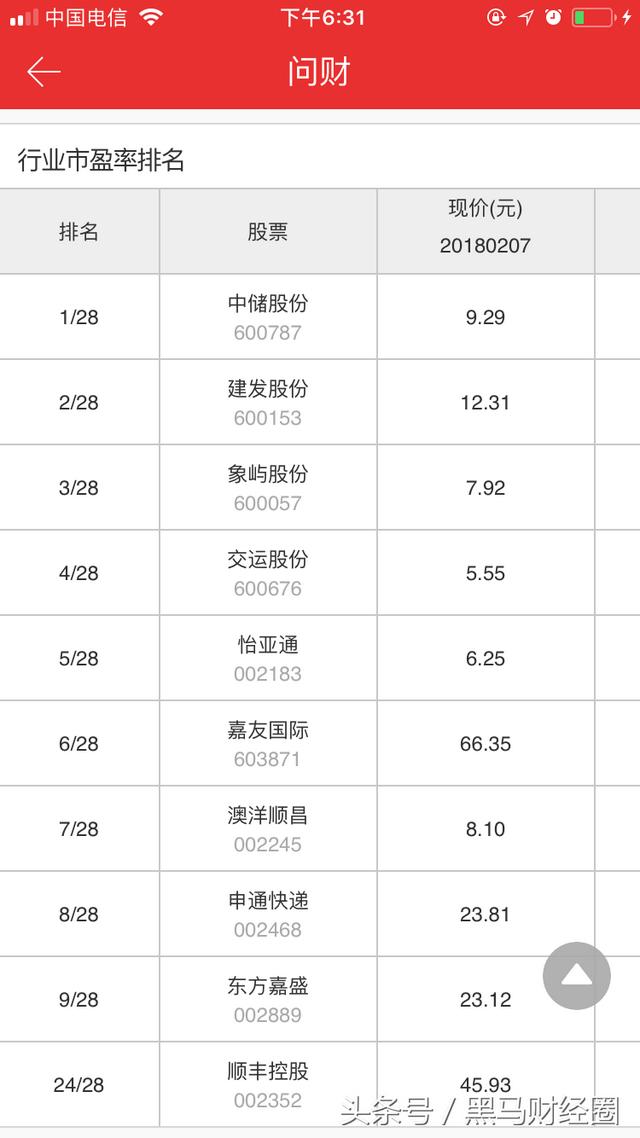
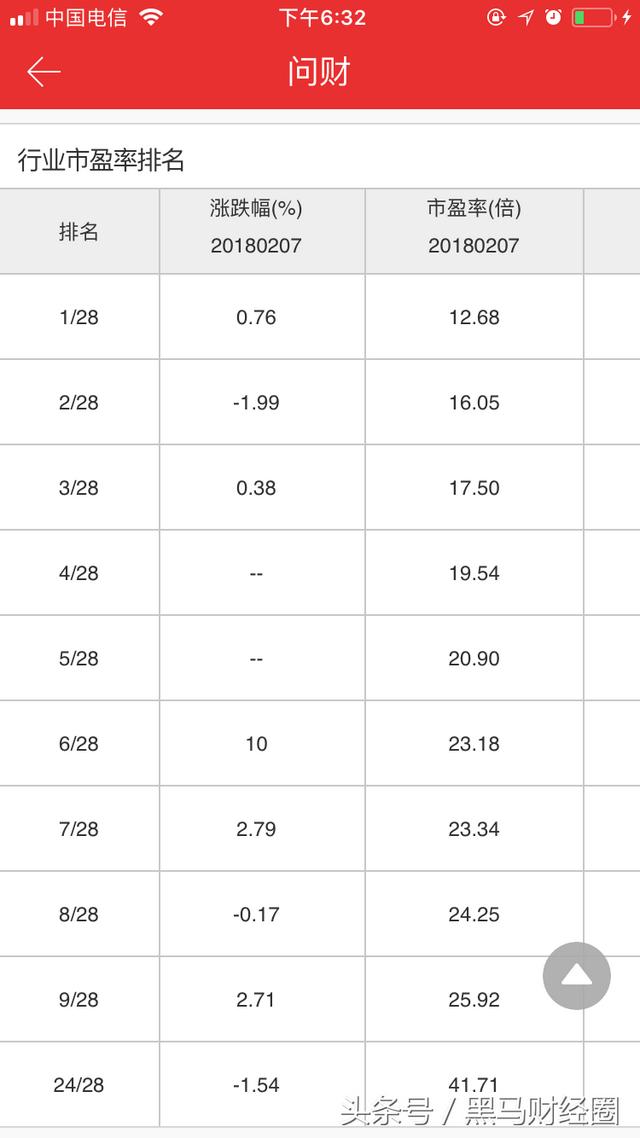
第六家友市盈率:23倍
SF 41次。
最后一个指标,净利润增长率,如果这个指标高,能快速化解高估值,也就是值这个价。
净利润增长率:
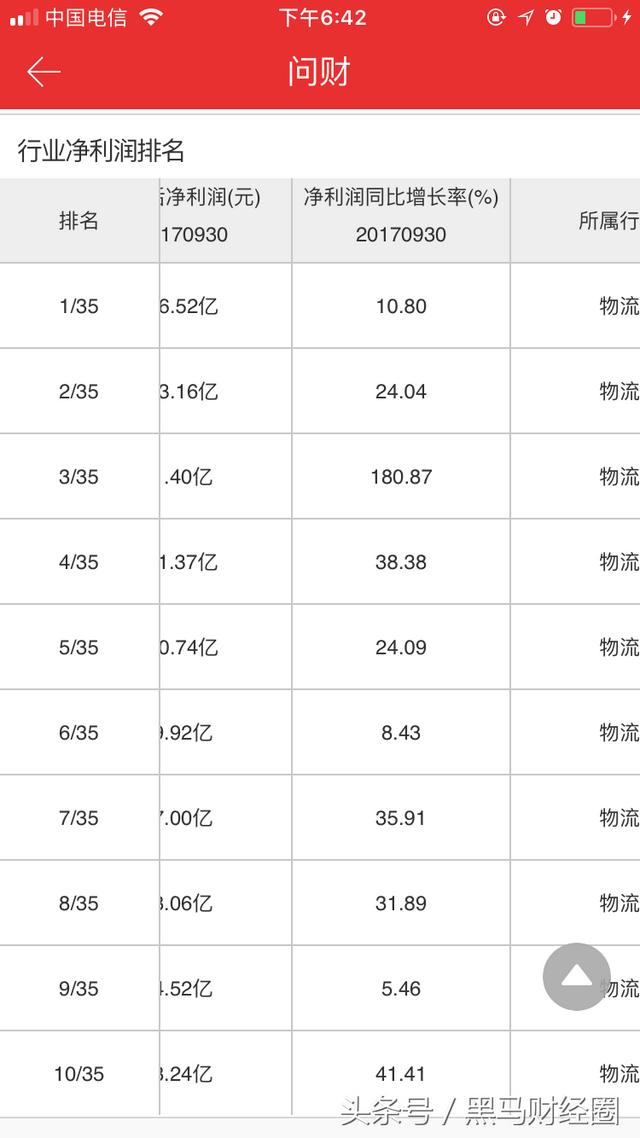
2017年第三季度:
科幻:10.8%
大云:38%
中通:24%
价格贵吗?用PEG测试:
市盈率41倍除以15%=2.7远大于1,还记得吗?这个公式的结果应该小于等于1,值得买,因为结果是1,说明你的赚钱速度和你的价格匹配。
好了,各位,结论其实已经出来了。
从ROE的角度来看,顺丰并不是最赚钱的。从净利润增速和营收增速来看,顺丰并不是最快的。只能说性能一般,均低于同行顶尖水平,行业排名第四。它既不是老大,也不是最赚钱的,但是价格最贵,市盈率最高。
也就是说,作为一个理性的投资者,我们不应该选择顺丰,而应该选择行业内的其他几个竞争对手,比如佳友或者大云中通。具体指标有几个:估值、净资产收益率、净利润增长率。我们正在进行行业比较。如果这些指标能通过,在行业内就能很好的实现,我们正在进行下一步。
什么时候收回成本?
按照目前每股收益1.14元,净利润增长15%,大概需要25年??我没有计算。自己算算。
其实以上两大步骤不够的话,可以省略这一步。
四五年后顺丰的价格是多少?
当前每股收益×(8.5+2倍增长率)
1.14×38.5=43.89元
悲催,这意味着顺丰现在的价格已经透支了未来五年的业绩。当然这只是参考,透支是肯定的。
如果想入股快递行业,建议研究一下其他几个竞争对手。
这是从财报中解读顺丰,希望对你有价值。
请关注黑马金融圈——普通人的投资成长营。
原创不易,赞、转发就是支持原创,黑马会给你带来更多优质的财经内容。