
作为短视频的第一股,Aauto Quicker人气很高。
尤其是在向全体员工赠送100股之后,Aauto Quicker的股价就像打了鸡血一样,一路高歌猛进。这也直接造就了2000亿的百万富翁,公司创始人和程的身家飙升了1000亿港币。然而,最大的赢家可能不是他们。腾讯作为Aauto Quicker的第一大股东,持股市值已飙升至3500亿港元左右。
2月10日,香港股市一片欢腾。短视频第一股Aauto Quicker再度上涨13%,总市值攀升至1.65万亿港元。2月11日,尽管遭遇种种回调,其市值仍站上1.6万亿港元上方,超越中国建设银行,在港股市场排名第7,成为中国第五大互联网上市公司。Aauto Quicker目前的市值是腾讯的1/5,茅台的2/5,小米的两倍,超过了a股传媒行业市值的总和。
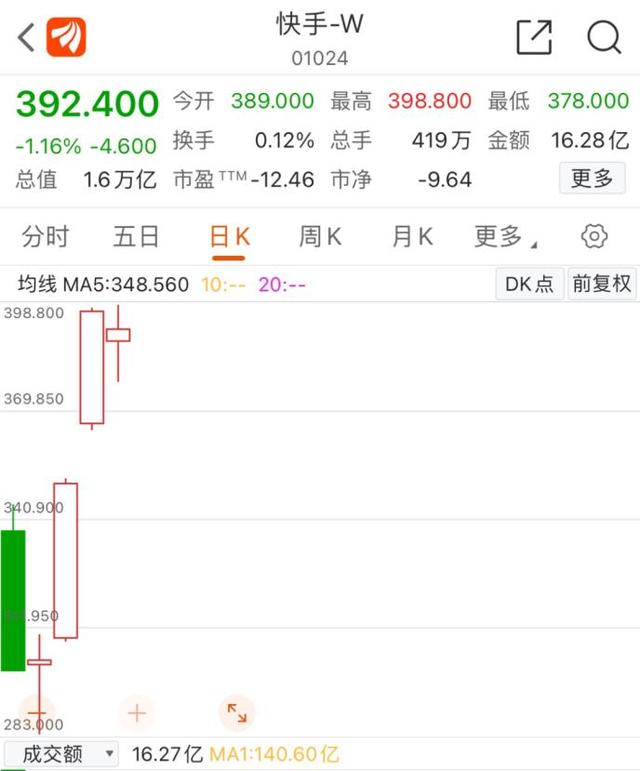
自2月5日在港交所上市以来,Aauto Quicker股价涨幅超过240%,最新股价为392.4港元。2月11日,截至记者发稿,当日出现小幅回调,下跌1.16%,最新市值仍超过1.6万亿港元。
消息面上,继上周MSCI宣布纳入Aauto Quicker后,2月8日,恒生指数有限公司宣布,Aauto Quicker符合快速纳入标准,将于2月22日收市后纳入恒生综合指数、恒生中国企业指数、恒生科技指数和恒生互联网科技指数,自2月23日起生效。
创始人身家暴涨1000亿,马也偷着乐。
Aauto Quicker的上市造就了两位亿万富翁:创始人和程的股票市值从上市前夕的557亿港元和442亿港元攀升至1900亿港元和1500亿港元。
根据快的汽车招股说明书,本次发行后,苏华持有快的汽车股票4.84亿股,约占已发行总股本的11.79%。程共持有3.84亿股,约占已发行总股本的9.36%。
按照115港元/股的预计发行价计算,上市前夕,和程持有的Aauto Quicker股权市值分别约为557亿港元和442亿港元。截至2月10日收盘,快的股价已升至397港元,这意味着和程的股票市值分别攀升至1921亿港元和1524亿港元。
然而,最大的赢家可能不是上述两位创始人。腾讯作为a auto quickless的第一大股东,持股比例高达21.567%,其a auto quickless市值从上市前夕的1031亿港元飙升至3517亿港元。所以,低调的马克(马)才是Aauto Quicker上市的最大赢家。
给每个员工分发100股。
随着a auto quickless股价的飙升,a auto quickless的员工们也乐在其中,因为他们刚刚获得了公司的股票奖励。
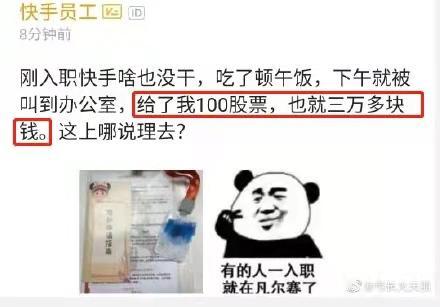
2月8日晚,有媒体报道称,多名Aauto Quicker内部人士透露,Aauto Quicker为每名正式员工准备了100股的“阳光奖”。以2月10日收盘价397港元计算,100股Aauto Quicker股票市值为3.97万港元,约合人民币3.3万元。
但对于之前已经持股的Aauto Quicker的员工来说,100股“阳光”奖只是一个小数目。
根据Aauto faster披露的员工持股计划,共有7015名员工(非董事和监事)获得4.24亿份股票期权。以最新收盘价397港元计算,这笔股权的市值已达1683亿港元,人均市值2400万港元(约合人民币1995万元)。
去年前11个月营收525亿元,亏损94亿元。
从2011年诞生至今,Aauto Quicker已经走过了10个年头。目前,Aauto Quicker已经成长为全球最大的直播平台、全球第二大短视频平台、中国内容社区第一头部内容社交平台。并拓展了直播、网络营销服务、电子商务、网络游戏、在线知识分享等多种实现渠道。
根据Aauto quickter的招股书,Aauto quickter中主要应用的日均活跃用户持续增长,从2020年前9个月的2.624亿增长至2020年11月30日的2.638亿。同时,日活跃用户使用时长持续上升至86.7分钟。截至去年9月30日,Aauto Quicker和中国区的应用和小程序日均用户已达3.05亿,月平均活跃用户达7.69亿。
2017年至2020年上半年,Aauto快的收入分别为83亿元、203亿元、391亿元和253亿元。最新数据显示,2020年前11个月,Aauto Quicker的营收达到525亿元。然而,Aauto Quicker仍处于巨亏状态,2020年前11个月营业亏损94亿元。2019年,Aauto Quicker营收391亿元,但营业利润6.89亿元。
至于亏损的原因,Aauto Quicker表示,根据其整体增持策略,由于持续努力扩大用户基础、提高用户参与度、提升品牌知名度及发展整体生态系统,预计2020年销售及营销支出的绝对金额将较2019年有所增加,因此预计2020年净亏损较2019年有所增加,并不保证近期能够盈利。
瑞银高喊目标价430港元,TF证券:乐观估值1.8万亿人民币。
对于上市后Aauto更快的走势,机构普遍看好。
瑞银集团(UBS)近日发表研究报告,首次给予Aauto Quicker“买入”评级,目标价430港元,反映2021年至2022年预测市净率分别为16.4倍和11.2倍。
报告显示,从用户使用时长来看,Aauto Quicker是中国第三大在线流量生态系统,也是全球日活跃用户数第二大的短视频APP。它的市场地位显著,拥有庞大的用户群。目前仅处于变现初期,变现水平落后于其他互联网公司,成长前景看好。
瑞银表示,Aauto Quicker仍处于实现广告和电子商务的早期阶段。考虑到短片可能是最有效的盈利内容类型,该行预测2020年至2023年Aauto quickent的收入复合年增长率将达到41%,主要由广告、电子商务和直播以外的其他收入来源推动,并预测2020年至2023年Aauto quickent的月活跃用户复合年增长率将达到11%。
富途证券表示,基于基本面研究,预计未来五年,Aauto Quicker的营收将保持高速增长。考虑到Aauto Quicker加速其流量商业化,预计收入规模将从2019年的391亿元增加到2024年的2019亿元,对应五年后约39%的CAGR。因此,在乐观估计下,基于3.5%的可持续增长率和6.29%的折现率,a auto faster的股权价值有望达到2.1万亿港元;在悲观估值下,基于2.50%的可持续增长率和8.29%的折现率,a auto faster的股权价值仍将达到1.1万亿港元。换句话说,a auto faster的合理股权价值区间为1.1万亿港元至2.1万亿港元。
浙商证券指出,Aauto Quicker拥有稳定的价值体系、强大的技术储备、研发、完善的内容收集和分发体系,但商业化之路才刚刚起步,前方还有一片星海。作为短视频直播内容社交平台的鼻祖,市场对其平台价值的认可仍有提升空,并首次冠以“买入”评级。
天风证券研究所副所长、传媒互联网行业首席分析师文浩认为,短视频无疑是当前移动互联网中最强的赛道。无论是在Tik Tok和auto快一些,还是在慢慢起来的视频数,增长速度都很快。从去年Aauto faster披露的业绩报告增速来看,去年增速超过60%,明显超越电商和游戏行业,成为最强赛道。Aauto Quicker的乐观估值可能达到1.8万亿元。
本文来源于券商中国。







