
“身体焦虑”开始取代“外貌焦虑”,成为现代人的头等大事。
与后天难以令人满意的外表不同,身材管理似乎更加触手可及。总的来说,只要运动得当,“八块腹肌”和“马甲线”,我们每个人都有机会拥有。
所以,无论是对健康体态的追求,还是身边健身人群造成的“内卷化”,现在越来越多的人参与到这股健身热潮中,运动器材也从最初的瑜伽垫变成了健身服、智能手表等专业外设。现在,一款可以指导用户健身的镜子正在成为健身领域的新宠。
天猫数据显示,智能健身镜是各类健身器材中增速最大的产品,其中像FITURE这样的头部品牌在双十一期间更是体育用品全品类TOP4,牢牢占据领先地位。
然而,智能健身眼镜引入中国仅用了两三年的时间,而且与海外国家相比,中国健身用户还远未成熟,那么这样一款产品能否延续目前的增长“奇迹”,进而让市场越来越大呢?
智能健身的新出路,各行各业的玩家蜂拥而至
2018年,一款“魔镜”镜子横空出世空,瞬间刷新了人们对健身器材的认知:
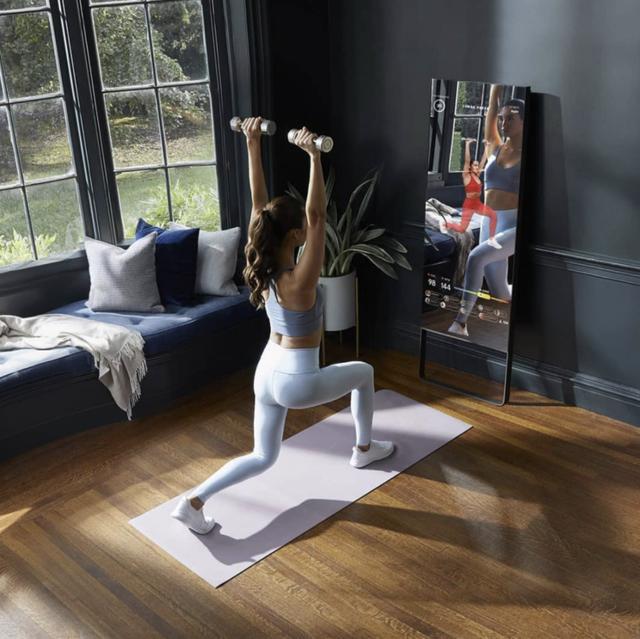
关闭时,镜子是一个普通的全身镜。当打开时,它成为一个交互式显示屏,用户可以在其上进行健身训练课程。主要卖点是基于内容的“私人教练”。更重要的是,Mirror内置的算法会根据用户运动时的数据,制定或调整适合用户的训练方案。
随后两年,Mirror被著名运动品牌Lululemon以5亿美元收购,引爆投资市场。之后Tempo、Tonal等智能健身镜品牌累计融资金额达到4亿多美元。
这股投资热潮也被2019年3月成立的FITURE带到了中国。同年8月获得红杉600万美元融资,腾讯、红杉中国、金沙江、蔚来资本等明星资本也看好FITURE,并在后续大量投资。今年3月完成B轮融资后,FITURE的估值已经达到15亿美元。
目前,FITURE的终端产品有三款,分别是FITURE Mirror尊享版、FITURE Mirror旗舰版和FITURE Mirror MINI。价格分别为7800元、4999元、3199元。这三款产品分别附带12个月、3个月和1个月的会员权益。
值得注意的是,会员到期后,用户将不得不自己为内容付费。据了解,续费价格为单月99元,连续包月96元,3个月248元,最长6个月538元。
“硬件设备+增值内容”的商业模式,加上火爆的健身赛道,吸引了众多玩家入局。
除了FITURE,还有Glu、乐可、简一、YUPP、万达康等几十个品牌。相继问世,在今年618期间迎来爆发,电商渠道整体销量增长数倍。
巨大的潜力也吸引了众多科技公司进入市场。
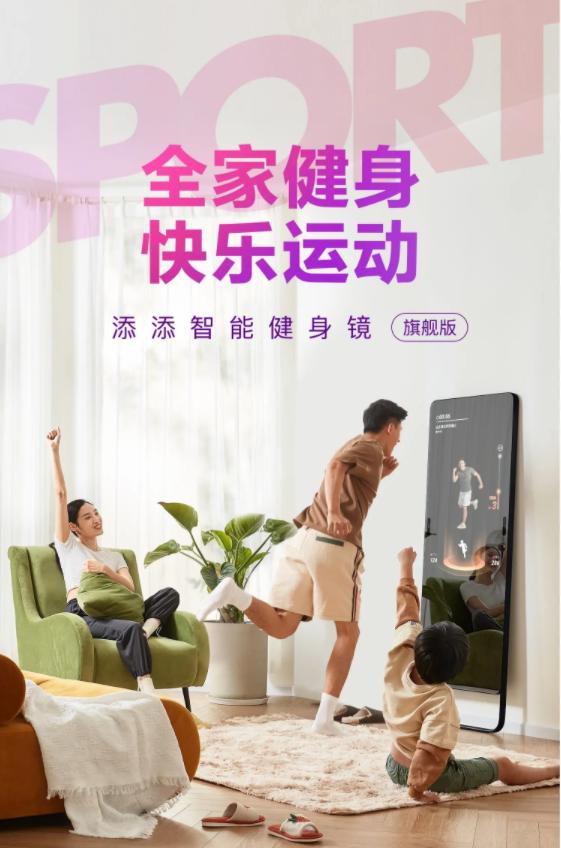
华为此前公布了一项运动健身专利,并完成了健身品牌“如镜”的商标注册,这大概意味着搭载鸿蒙系统系统的华为健身护目镜即将问世;百度旗下小度科技11月8日发布“田甜”智能健身镜;小米在今年6月完成了健身器材的商标注册,也在10月完成了家庭健身科技品牌YESOUL野兽的A轮融资;此外,荣耀和OPPO都推出了相关产品。
在这些品牌和产品的推动下,智能运动赛道正在迅速成熟。根据艾瑞咨询的数据,2021年中国智能运动健身行业市场规模可达180亿元左右。预计2025年中国智能运动健身产业市场规模将达到820亿元。其中,仅健身镜的市场规模就可以达到112亿元左右。
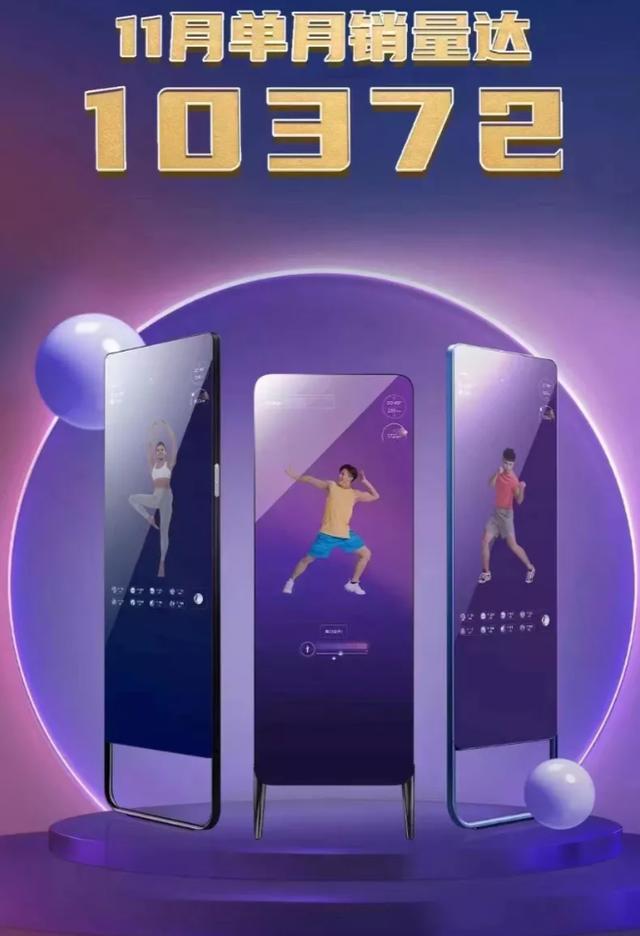
然而,即使有媒体认为“百镜大战”已经开始,但FITURE的销量依然突出。天猫数据显示,截至目前,FITURE Mirror是今年智能健身镜销量第一的品类,11月月销量突破1万,累计用户达到3万。
为什么FITURE能卖得这么好?
“百镜大战”持续升温。FITURE魔镜突破的方法论是什么?
智能健身镜行业的爆发式增长,离不开疫情对家庭健身场景的推动。艾瑞数据显示,国内智能健身赛道将在五年内保持46%的年复合增长率,FITURE也将从中受益。
经过几个月的家庭隔离,用户不仅关注健康和姿势,还熟悉了家庭健身环境。另一方面,健身房、健身工作室开始线上直播,各种健身app也在扩充内容。
两相结合之下,专注于家庭健身场景的智能健身镜变得炙手可热。FITURE是国内第一个“吃螃蟹”的,也是第一个拿出比较成熟产品的,所以在和其他品牌竞争的时候已经占据了先发优势。
除此之外,FITURE运行速度更快,同时吸引了大量资本关注。有两个重要因素。
首先是镜子本身,也就是硬件设备和技术支持,这也是FITURE进入市场后能继续拉开与大厂差距的重要原因。
FI在国内首次集成了AI+深度一体摄像头,“检测”是产品的主要卖点。即通过AI人体动态传感器,在用户不佩戴其他设备的情况下,检测用户动作的准确性和完整性。同时,FITURE还可以利用这项技术为用户提供实时指导。
但是,由于目前的算法和交互技术,这个过程中存在一些漏洞。比如有用户反馈,纠正运动姿势的准确率不够高,不能满足健身的需求。
即便如此,AI在硬件上的广泛应用也是智能设备的发展趋势。比如AI语音,从一开始就不成熟,已经成为智能家居的标配。因此,未来的智能家居生态中很有可能会加入智能健身镜,这或许也是互联网公司布局健身镜赛道的原因之一。
第二是未来之镜的内容。智能镜作为硬件,具有典型的低复购属性,后续的内容服务是提高用户粘性和会员复购的必由之路。
据FITURE的B轮投资人之一——C资本投资人石介绍,目前FITURE已经覆盖了国内300多个城市,而且相对于健身产业相对完善的一二线城市,FITURE在三四线城市卖的比较多,在西藏、新疆也有卖的。
这种现象不难理解。三四线城市的私教平均水平明显达不到一二线城市的教练水平。但是现在,通过智能健身镜,这些用户也可以接触到优质的教学内容。
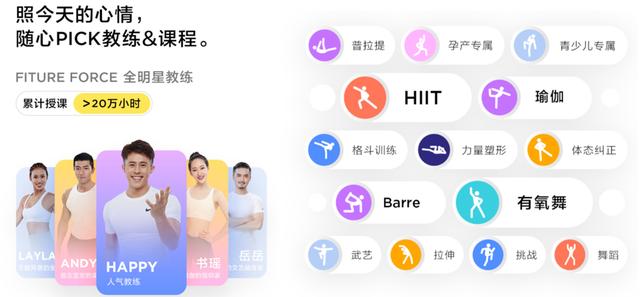
课程的丰富性也是FITURE的核心壁垒。据了解,FITURE的课程已上线15大类2000多期,包括AI互动课程、游戏化课程、训练营课程等。,并通过用户反馈的点击率、播放完成率等数据不断优化课程开发和推荐系统。
有人在小红书里算过这笔账。按照一周两次的私人课算,一般健身房一年大概要花3万左右。如果是年卡,要几千到几万。除了硬件设备的费用,购买智能健身护目镜每年只需要一千多块钱,就可以在家进行大量专业课程的“私教”。同样,一周两三次,FITURE的单次使用费用也不过几十块钱。
而且用户可以通过“魔镜”与社区平台“FITUREHood”上的其他用户交流,分享自己的健身经验。对于FITURE来说,既能有效提高用户粘性,又能推出线下服务发展B端商户。
尽管如此,在互联网巨头进入市场后,智能健身镜势必会有一次洗牌。FITURE能保持头部位置吗?
新一轮排位赛开始,三类健身镜选手谁会领先
可以肯定的是,拥有庞大资源的巨头进入市场后,肯定会给行业带来震动,也必然会给FITURE带来影响。不过,这并不是给原玩家抹黑,反而是另一方面的好事。
这是因为客观来说,大量玩家的进入是对智能健身镜这个赛道的肯定,而由于竞争的加剧,技术和产品功能不仅会在碰撞中提升,还会倒逼行业走向成熟。
目前,智能健身护目镜进入中国市场后,始终存在“水土不服”的障碍。
诚然,中国人口基数大,潜在健身消费者多。然而,《2020中国健身行业数据报告》显示,国内健身人群的渗透率仅为5%,而这个数字在美国是30%。这意味着中国用户对健身常识了解不够,对真人教练的需求更大。但现阶段健身镜产品给出的反馈暂时无法比较,所以行业知名度没有国外高。
巨头进入市场后,首先可以吸引消费者的广泛关注,从而树立产品形象;其次,可以催熟赛道,吸引更多玩家和投资人入局,把蛋糕做大。
但是,即使百度、华为、小米做了很大的努力,他们“硬件+内容”的商业模式也无法改变。如前所述,内容是影响健身镜品牌长远发展的关键因素,而像FITURE这样专注于健身镜赛道的玩家想要从中突破,就必须要有自研内容和IP合作内容,以满足用户更多的健身需求。
目前,FITURE已与太极禅、金色芭蕾、卡斯特街舞、纯健身、和睦家医院推出IP合作课程。在用户中反响不错,但仍不能高枕无忧,需要继续加大投入。
这是由场上其他球员的本性决定的。百度等互联网巨头,业务重心并不在健身上,在这里的布局只是一个伏笔,所以很可能通过与第三方内容平台合作,对健身镜像课程的内容进行补充。
乐可和顾东等互联网健身公司自然拥有内容优势。当他们推出智能健身镜时,只需要将平台上已有的课程搬到设备终端即可。据了解,乐程体育平台上的团体课累计人数已经超过7万。
无论健身内容如何提供,这方面的核心还是在于课程的质量。如果智能健身镜品牌不能提供比KEEP这样的手机健身软件或哔哩哔哩这样的视频平台更好的内容,那么用户很可能会直接选择手机的大屏幕投影,而不是智能健身镜。
但AI技术给了这个行业另一种可能。如果用AI技术给用户更多专业性和准确性的反馈,依然可以给品牌带来持续的增长。
对于这三类播放器来说,像百度这样的大容量播放器无疑在AI技术上更有优势,但是技术落实到终端设备上还是需要一些磨合的。FITURE是国内第一个使用AI技术的智能健身镜品牌,硬件和技术的兼容性更好。如果后者能继续保持这种意识去做产品,巨头也无法创造本质的差异。
以“田甜健身镜”为例。其在JD.COM、淘宝和百度自有小商城的预售销量约为4000-5000台,还不到FITURE月销量的一半。所以这类专注于细分赛道的选手肯定会有更广阔的市场空。
不得不说,科技正在让健身行业变得更加“性感”。但在风口上,难免会有部分玩家产生盲目心理,而智能健身镜恰恰成为了行业的“魔镜”——跟风者不会在产品功能和用户需求上下功夫,很可能会被淘汰;只有真正把握住新兴健身需求的玩家,才能让健身镜成为家庭健身场景中不可或缺的屏幕。
文|郭颂财经(ID:songguocaijing1)







