随着互联网技术的不断发展,国内涌现出了大量的应用,影响了我们生活的方方面面,尤其是微信和支付宝的出现,彻底改变了我们的日常支付方式。现金已经逐渐被网上支付所取代。我们日常出门几乎不需要带现金,只需要一部智能手机在手,就可以通过微信和支付宝完成支付。
前段时间,针对网络支付,尤其是扫码支付,国内出台了新的规定。3月1日起,个人将被禁止使用支付码进行商业支付,也就是说,随处可见的扫码收款和支付将受到监管,个人用于商业目的的收款码将完全无效。
这一新规一经出台,便引起了众多网友的讨论。甚至有网友认为,规范扫码支付后,不再使用微信和支付宝进行支付,购物再次使用现金支付。新规真的是这样吗?
真实情况是怎样的?实际上,新规主要体现在两个方面。
首先,将区分收款人用户的类型。就个人用户而言,将不再支持远程扫码支付。当然,发红包和借钱还是没有限制的。对于企业用户来说,比如个体户和企业用户,扫码支付不会受到影响。
第二,将区分收集代码。新规实施后,支付代码将分为个人支付代码和商户专用支付代码。如果个人希望将其用于商业目的,必须按要求申请商户支付代码。
新规将于3月1日正式实施。为什么我国要取缔个人收款码的商业渠道,实施扫码支付监管新规?我认为主要有三个原因。
第一,有利于对国内经济的研判。随着网上支付的兴起,与此同时,电子商务平台发展迅速。统计数据显示,去年双11期间,全网线上交易额再创新高,达到9651.2亿元,两大巨头占比超过92%。不仅如此,日常生活中的扫码支付比例越来越高,对国内经济监管资金流向是有利的。
第二,进一步防止偷税漏税的发生。个人收款码和商户专用收款码监管后,资金流向清晰明了。此外,今后超过5万元的存取款需要申报,进一步防止商家偷税漏税的情况发生。
第三,进一步增强国内金融的安全性。个人收款码监管后,犯罪分子非法洗钱的渠道将得到进一步遏制,尤其是大额资金的流向受到监管后,资金的来龙去脉都有记录,是否合法都有据可查,从而进一步增强国内金融的安全性。
对于个体户和企业用户来说,新规影响不大,无非就是重新申请商户专用支付码。但对于个人,尤其是小商贩来说,个人商业收款码被监管后,这些商贩何去何从?我认为还有三种方法可以解决支付问题。
首先,个人申请一个商家专用的收款代码。与个人收款码相比,商户专用收款码支持更多的应用场景,如成本分析、信用卡支付等。当然,对于小摊贩来说,提现费有点高,达到0.6%,100元的提现费要支付到0.6元。
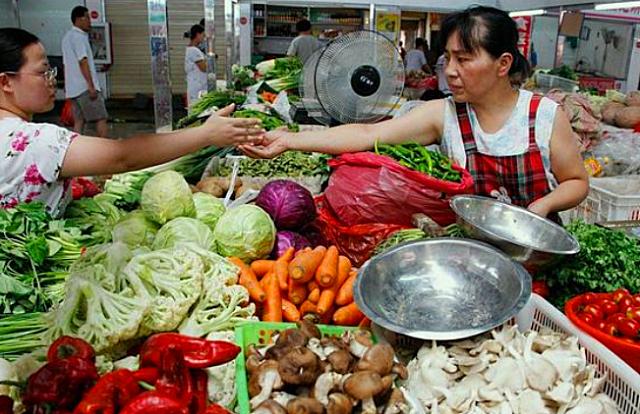
第二,面对面支付。在添加好友的情况下,可以通过发红包或者转账的方式支付;没有朋友,每次付款都需要当面付,比过去麻烦很多。
第三,数字人民币支付。现在数字人民币已经在部分城市试点,未来会推向更多城市。对于小商贩来说,以后可以做一个数字人民币的收款码,然后完成收款。
对于很多消费者来说,即将实施的收款新规不会有什么影响,除了网上支付方式更加规范,也有利于数字人民币的应用,从而保证资金的安全性和可追溯性。
好了,微信支付宝的个人商业支付码就作废了。你觉得小摊贩的未来怎么样?