
现在帮助家庭配置保险主要有两种方式:
一种是通过保险公司的代理人。
另一个是保险经纪人。
都是卖保险的。两者有什么区别?
再看保险法的表述:
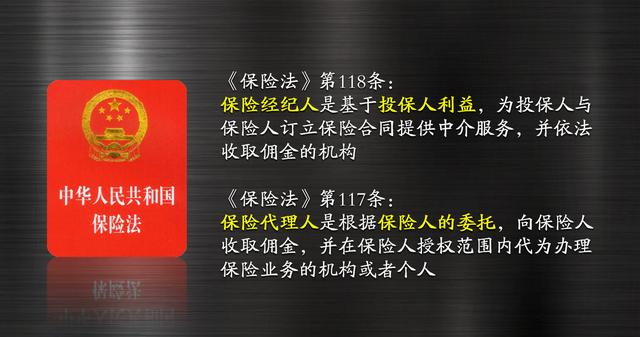
第一百一十七条。保险代理人是根据保险人(指保险公司)的委托向保险人收取佣金,并在保险人授权范围内代表保险人办理保险业务的机构或个人
第一百一十八条。保险经纪人是以投保人的利益为基础,为投保人与保险人之间的保险合同提供中介服务,并依法收取佣金的机构。
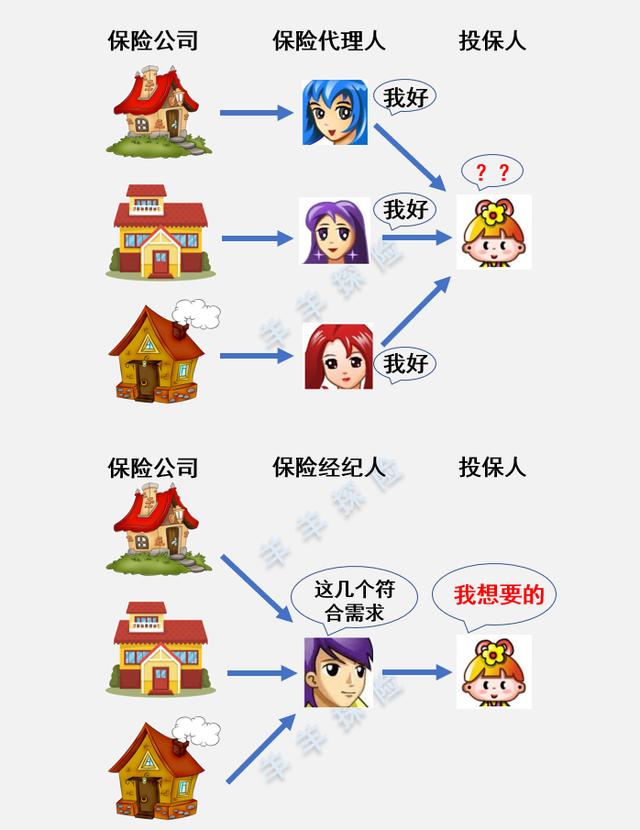
通俗地说,代理人代表保险公司,接受保险公司的委托销售自己的保险产品,而保险经纪人接受投保人的委托为投保人策划方案,在众多保险公司中选择产品,并不代表任何保险公司的利益。从法律赋予的立场来看,经纪人更能站在投保人一边。
如果客户的需求是选择题,可供选择的答案选项越多,就越难找到合适的。不同客户的需求肯定是不一样的。客观来说,选项越多,越能找到匹配差异化需求的答案。
代理人在了解自己公司的产品时,可以从这些产品中选择答案,而经纪人由于来自几十家甚至上百家保险公司的产品数量庞大,无疑会对经纪人提出更高的要求。他们应该花更多的精力去研究和开拓视野,具备分辨产品差异的能力,这样才能从浩如烟海的选项中选择更符合客户需求的答案。
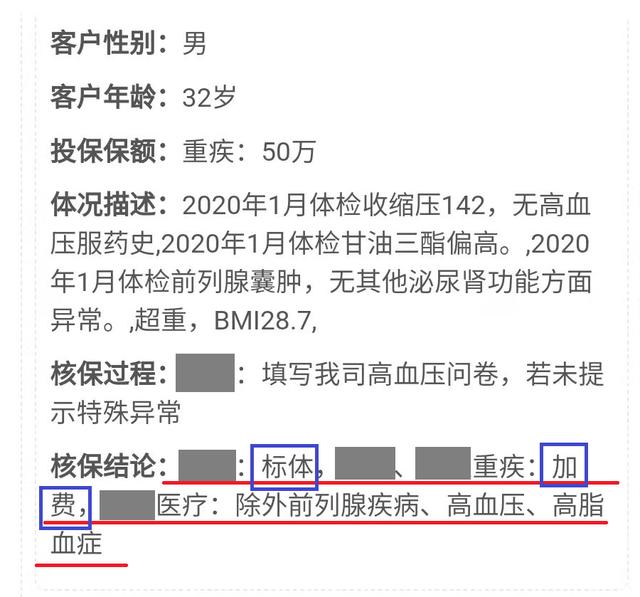
目前体检中结节、囊肿等各种身体异常情况非常普遍,很多医生认为是小事,但在保险核保中确实是大问题。对健康异常的客户给予健康建议,避免日后的理赔纠纷,是买保险最重要的一环。代理人和经纪人在为客户获得更好的核保结果方面也是不同的。
保险代理人:公司承保的结果是什么就是什么。只有增加保险(同样的产品比健康人群多收保费),排除(对某些疾病不承担责任),拒绝,才能接受。
保险经纪人:可以和多家保险公司核保,尽量为投保人争取更好的核保结果。举个简单的例子(如图)。不同的保险公司对同一身体状况的承保结论是不同的。一家保险公司给出的是标的物核保(视为健康人无条件核保),另外两家保险公司的结论是只有增加费用才能承保。
保险代理人和经纪人可以为客户的后续理赔提供协助服务。但如果保单的合法权益在理赔时遇到纠纷,经纪人不仅可以依靠自己的专业知识为客户争取利益,必要时还可以依靠自己的经纪公司与保险公司沟通。这种公司对公司的对话权在维护投保人的合法权益方面可以提供更多的保障。
写在最后老话说,林子大了,什么鸟都有。不是代理不专业,而是经纪人对客户更重要。在《保险法》对保险经纪人的定义中,“基于被保险人的利益”这一点我觉得尤为重要。作为一名保险从业者,我应该以客户为导向,正是对这一职位的认可,让我毫不犹豫地选择了成为一名保险经纪人。
保险不贵,是没有错的,如果你有更多的疑问或者安全规划配置的需求,欢迎联系交流。
以前的建议:
家庭经济支柱,定期寿险应该是第一保险。
重疾险单笔或多笔赔付
杨洋冒险(微信微信官方账号)原创


