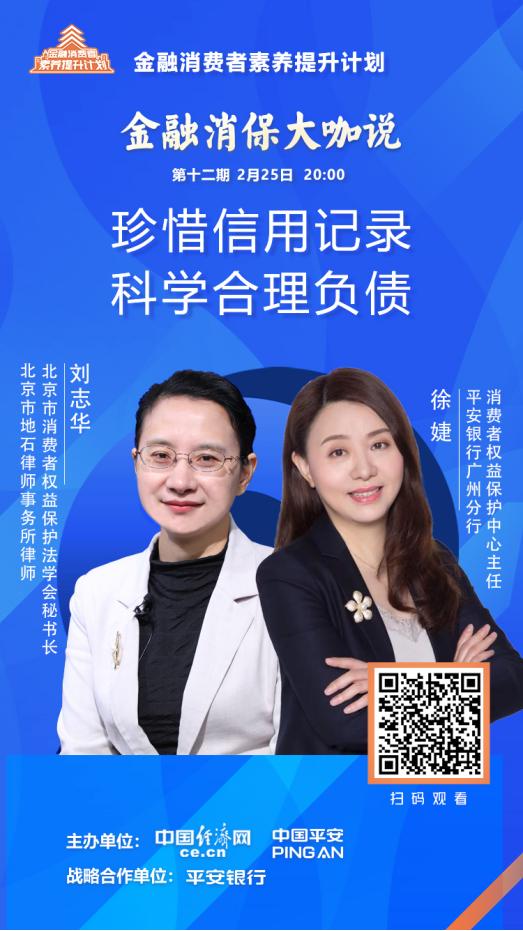
中国经济网北京2月25日讯今晚八点,由中国经济网、中国平安推出的《金融消费者保护谈》第十二期节目准时播出。本期节目的主题是“珍惜信用记录,科学合理负债”。平安广州分公司消费者权益保护中心主任徐杰表示,征信记录的查询频率也是银行审批贷款的参考指标,查询次数和使用次数可以反映客户的征信水平。
大部分人都知道征信的重要性,但是不知道怎么去维护征信。节目中,徐杰介绍了四种会影响个人征信的行为。
第一,信用卡逾期。如果连续逾期三次,或者两年内逾期六次,大部分银行等金融机构都会拒绝放贷。除了信用卡逾期问题,由于很多信用卡都不是免年费的,处理后的睡眠信用卡和不活跃信用卡也会导致信用卡逾期和信用记录不良。
二是房贷、车贷逾期或未还。和信用卡一样,房贷和车贷直接显示在征信记录上。特别是连续逾期2-3个月后想再融资会非常困难。另外,由于贷款利率提高产生的利息增加,要按照最新的月供金额还款。如果增加的利息不还,也会产生逾期利息,也会影响征信。所以要时刻注意贷款利率的调整,全额还款对信用很重要。
第三,为第三方提供担保也可能产生不良记录。其实不仅仅是他自己的贷款逾期会让他的征信报告有不良记录。事实上,如果他为他人贷款充当担保人,借款人不按时还款,他的信用报告也可能受到影响。所以贷款担保人责任很大,签字前一定要慎重。
第四,征信查询太多。记录信用查询的频率也是银行审批贷款的参考指标。因为查询的次数,哪些银行和其他金融机构进行查询,查询的目的等。,都客观反映了客户的信用水平。如果你名下只有一笔贷款,却被多家机构查询,银行有理由怀疑你偿付能力不好,进而把你视为风险客户。
关于《金融消费者保护大咖论》
新兴的金融消费场景不断出现,在给我们的生活带来便利的同时,也给了不法诈骗分子更多的可乘之机,给我们的金融财产安全造成隐患。为积极配合中国人民银行、中国银监会、中国、中央网信办、公安部关于金融消费者权益保护的工作,普及金融基础知识,提高金融消费者素养,号召网民争做好金融网民,中国经济网、中国平安今年将继续推出12期关于提高金融消费者素养的系列公益课堂。节目旨在传递科学的投资理财理念,防止民众上当受骗,引导金融消费者正确使用金融服务,倡导理性消费和投资。