
中汽协数据显示,2021年5月,卡车行业半挂牵引车销量为8.3万辆,今年连续第二个月同比下滑,达到-9.1%(上月为-2.8%)。1-5月,半挂牵引车累计销售44.9万辆,累计同比增长30.4%。可以看出,由于一季度的强势,行业整体保持正增长,并未受到二季度下滑的影响。
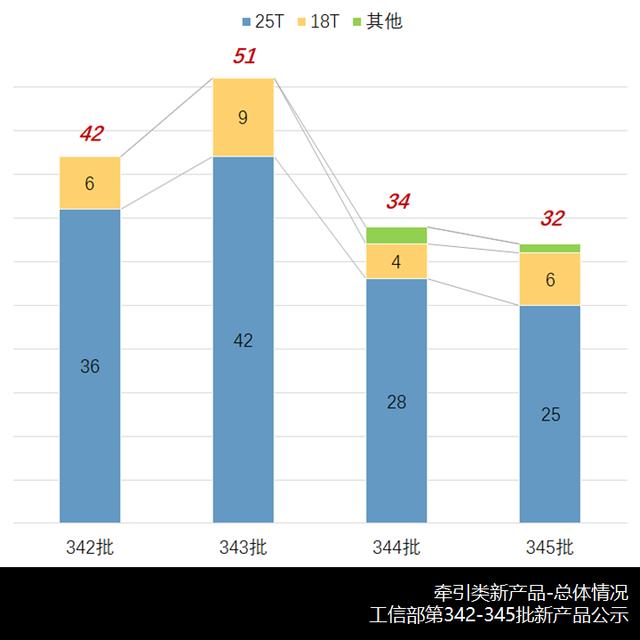
从近期的公告数据申报来看,新品公告数量与市场销售趋势一致:自4月12日工信部第343批公告、51款牵引新品登顶后,后面两批的申报力度逐渐下降,该批新品32款,环比减少2款,也低于笔者开始统计的第342批的42款。如果仔细甄别,这批其实有“二进宫”再申报车型,即第一批申报车型在公示期内因各种原因未通过审核,经过参数修正、数据补充等整改后,在下一批(或连续几批)继续公示,即新产品中的“老车型”或“特殊车型”进行公示。
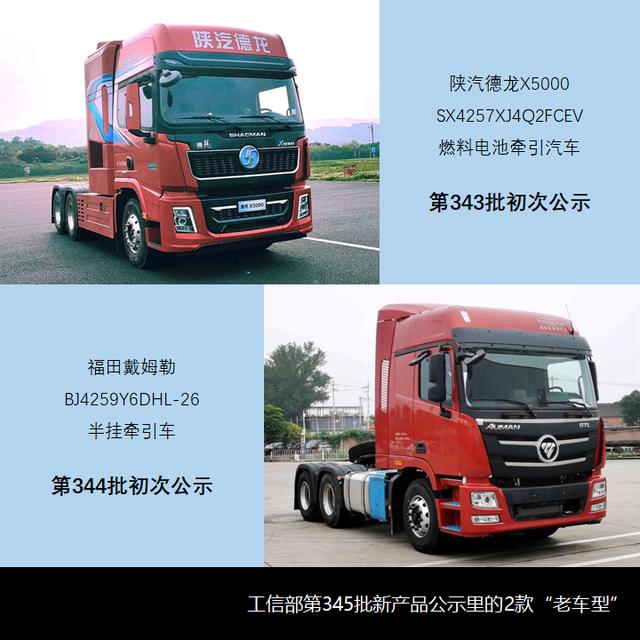
以这批为例,上面提到的“老车型”有两款:陕汽德龙X5000系列SX4257XJ4Q2FCEV燃料电池牵引车和福田戴姆勒BJ4259Y6DHL-26半挂牵引车。分别首次出现在第343期和第344期新品发布会上。其中,前者因陕汽集团FCEV生产资质无法同步获得而重新申报,并在公告栏特别添加了“我公司计划于2021年6月进行燃料电池汽车生产资质初审,届时将有燃料电池汽车生产资料(作者注:应为“质量”)”字样;后者是对公告可选配置图片的补充,属于参数变更范畴。这样,在“老机型”的干扰下,这一批真正有效的新牵引产品只有30个——这一现象在之前的几批中没有发现,所以这也是阅读公开资料时必须避免的数据陷阱。只有批量滚动的累积识别才能筛选出真正有效的信息,否则容易出现“以旧车当新产品”的数据堆砌BUG。
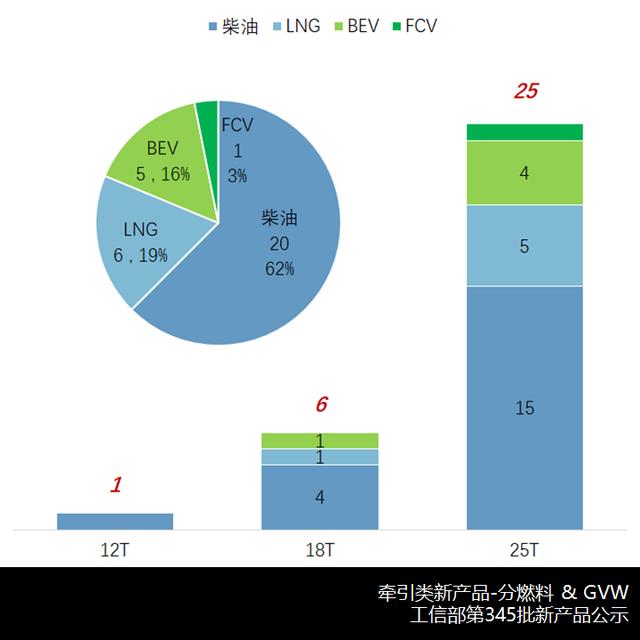
替代燃料占比近四成,LNG再现“小阳春”
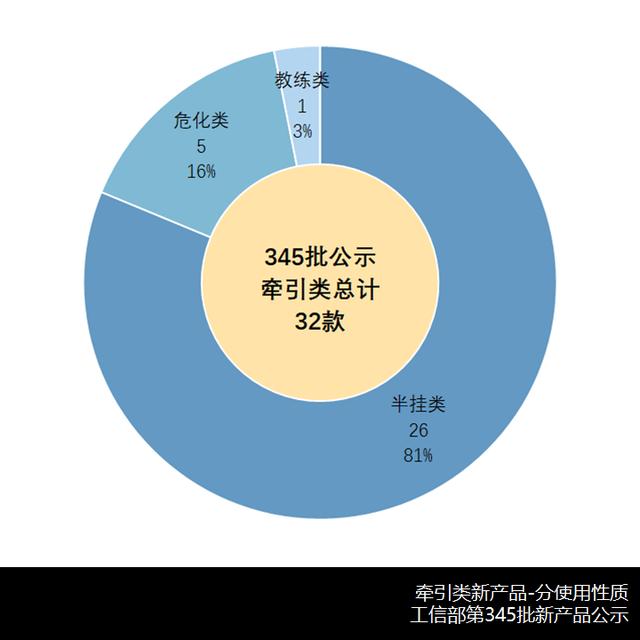
这批牵引新产品共32款(包括2款“老款”),6×4三轴25T份额接近80%,4×2两轴18T接近20%,包括一辆12T的教练车。三轴两轴整体占比维持在80%左右,近几批三轴新品占比分别为85.7%-82.4%-82.4%-78.1%。在牵引能力结构趋于稳定的情况下,40吨拖车仍然是最赚钱的负荷充电工具,这也是三轴牵引车经久不衰的原因。
6款LNG新产品:重汽济宁、陕汽、大云、北奔
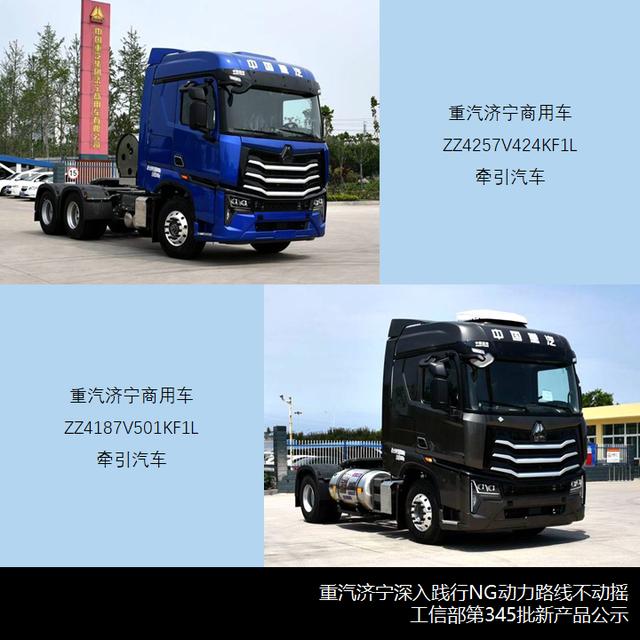
本批6款LNG新品中,有一半是中国重汽济宁近期推出的NX系列,包括2款25吨ZZZ4257V424KF1L/W和1款18吨ZZ4187V501KF1L,有6款潍柴动力或5/6款中国重汽动力可选。根据工信部《汽车产品同型号认定技术条件》,同一公告车型允许安装多种动力总成,且功率相差不超过50%。所以可以看出,这也是柴蔚系近期采取的一种公告申报策略,即依托重汽系的车辆资质和柴蔚+重汽的动力资源,一次性申报多种“可能”的发动机,从而快速形成“动力家族”——也就是他们近期在动力总成排名中一直处于高位的直接原因。同时,重汽济宁商用车的NG动力销量在整个重汽家族中的占比也是最高的。终端数据显示,2020年其ng牵引车销量为1.21万辆,占比49.5%。虽然数量不多,但是NG的比例远远高于其他同门兄弟。可以认为NG power是其坚定不移、持续不断的技术路线之一。
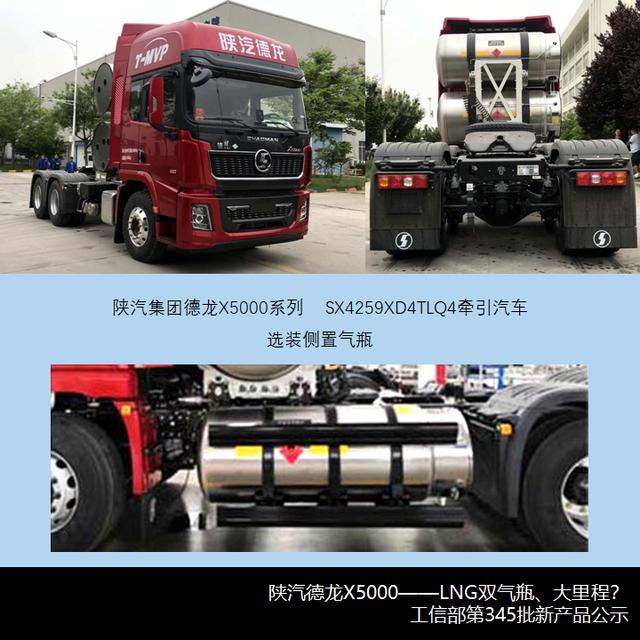
陕汽集团在本批次申请了德龙X5000系列SX4259XD4TLQ4牵引车,采用驾驶室后部双气瓶的方式,并可选装侧气瓶。考虑到拖拉机用于长途公路运输的使用特点,续驶里程长也是其主要卖点。该车整备质量为10.2吨,可用于拉动38吨的拖车。它由柴蔚西港12.5升,400/430/460马力的刘国燃气发动机提供动力。该车可选择少片簧六种悬挂形式(前1后2/前1后3/前2后2/前2后3)、前2片簧+后4气囊或后片簧拖臂+2气囊,可满足不同工况的使用特点,充分体现旗舰车型应有的丰富配置。陕汽集团作为国内燃气牵引车的头部企业,2020年共销售同类汽车2.8万辆,占自有的25.5%,位居销售行业第二,仅次于一汽解放的3.42万辆,这是其重要的产品谱系,主要销往山西、陕西、河北等省份,有10个省份销量超过1000辆,除江西、西藏外的所有省市均有销售记录。
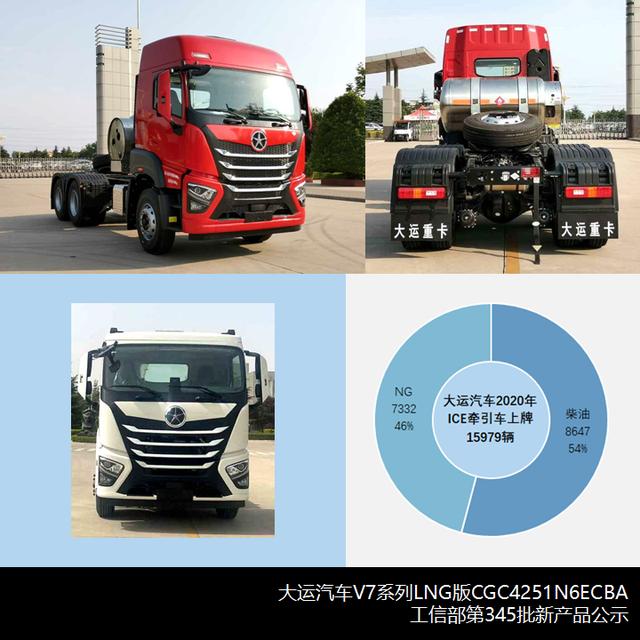
上一批大云汽车推出新产品V7系列后,这一批也迅速换上,CGC4251N6ECBA牵引车申报。这款车的整备质量为8.8吨,与NX系列重汽济宁相同。都是轻量化车型。有三种钢板弹簧悬架可供选择,可以拉40吨的悬架。它配备了12.5升,430/460马力刘国燃气发动机在柴蔚西港,高顶/平顶驾驶室可供选择。大云汽车将在2020年销售1.6万辆常规动力拖拉机,其中0.73万辆为NG,占比46%,是大云拖拉机严重依赖的品类。具体来看,大云燃气拖拉机基本销往山西市场,总量为62万台,单个省份贡献率达85%,其他主要省份包括辽宁、河北、河南、内蒙古、山东。
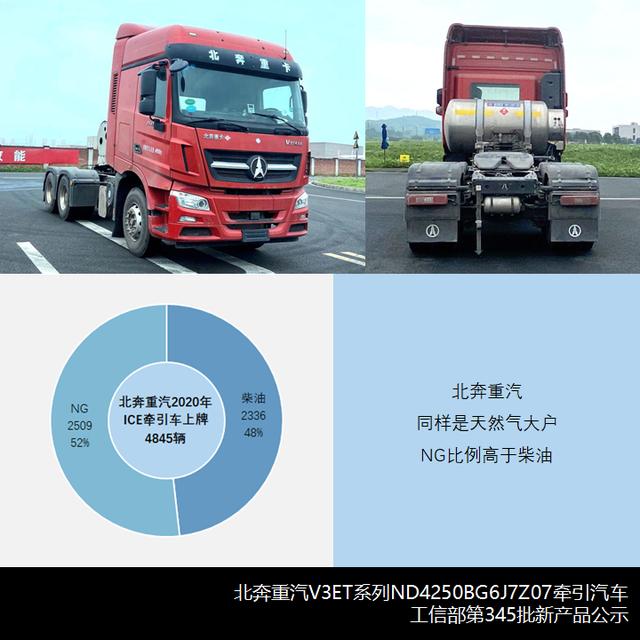
作为老牌拖拉机企业,北奔重汽虽然在常规动力领域表现一般,但在替代燃料领域动作频频。本批次还引入了V系列燃气版本ND4250BG6J7Z07。从公告中的选装图片可以看出,该车包括V3/V6、ET/XT、超值版/精英版/卓越版等多种配置组合。,整备质量8.85/9.73吨,可拉40/39吨的挂车,前2,后3或前3,后4片钢板弹簧,一汽12.5L和445/475马力国六燃气发动机。从产品销售结构可以看出,北奔重卡的NG比比柴油动力更重要。2020年,燃气牵引车将销售25万辆,占52%。是行业内唯一一家ng比超过一半的企业(另一家是东风新疆,99%是NG牵引),主要销往山西、内蒙古、宁夏、河北、上海、山东等地。
仔细看看五种BEV模式:所有行业都是电交模式,刘琦乘龙率先进入市场
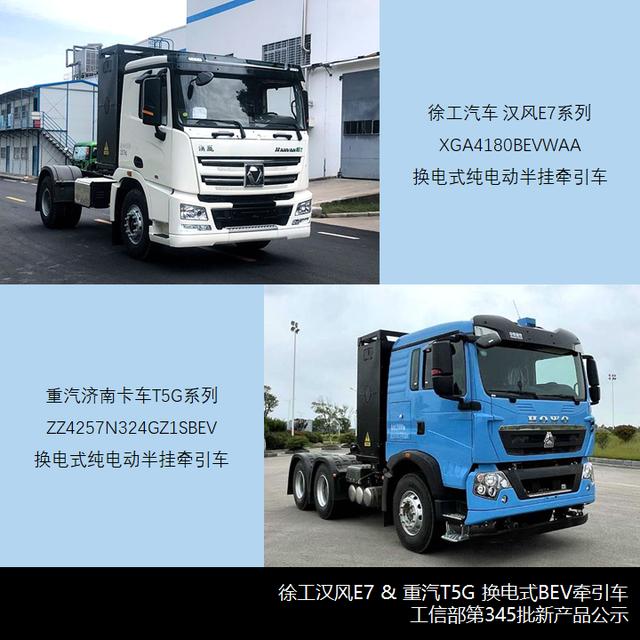
随着实际使用收入的差异和消费观念的升级,电的变化成为了拖拉机新能源技术的突破口。这一观点得到了很好的印证,这一批5款BEV牵引新品都是换电。具体来说:中电投首次尝试换电模式,现属于吉利的吕林燕HN 4250 b 36 c 6 bev;;首次进入4×2双轴bev牵引领域的徐工汽车汉风E7系列XGA 4180 BEVwaa,采用苏州绿控TZ410XS-LKM2001永磁同步电机和AMT结构。重汽济南的豪沃T5G系列ZZ4257N324/V384GZ1SBEV采用精密电动TZ460XSJ01或Teparknshop TZ400XSTPG06永磁同步电机。以上新产品均采用当代安培科技有限公司的LFP动力电池。国内动力电池龙头CATL多年前就开始在重型商用车领域布局。现在率先在换电BEV产品上取得完全突破,得到业界高度认可。
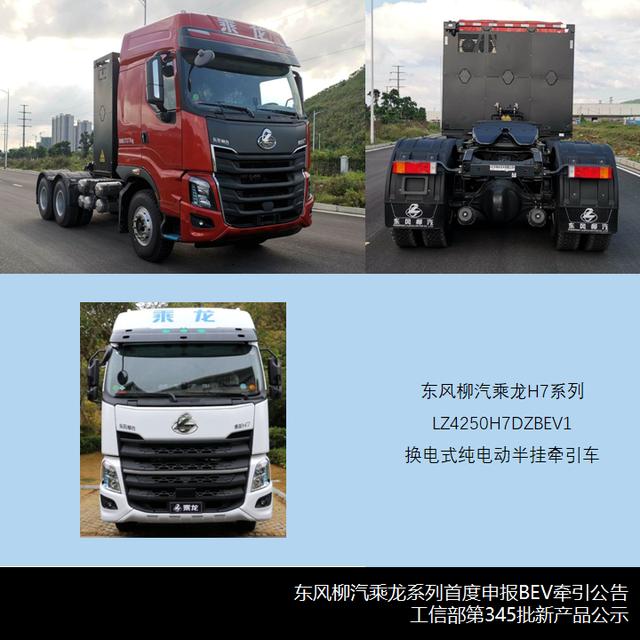
这批东风刘琦申报了乘龙H7系列的第一台BEV牵引车,该牵引车处于动力交换模式。其实早在2017年9月,东风刘琦就申报了首款纯电动卡车LZ 1040 L2 az BEV乘龙L系列,以及对应的厢式卡车LZ 5040 xyl 2 az BEV,获得了纯电动N型卡车的生产资质,但这是前缀为1、前缀为5的BEV,前缀为4的牵引是首次申报。具体来说,本批次申报的LZ4250H7DZBEV1电动半挂车,整备质量为10.8/11.5吨,可拉37/38吨半挂车。前三后四片钢板弹簧或前九片后弹簧中的12片以上钢板弹簧采用苏州朗高TZ388XSLGE02永磁同步电机,额定/峰值250/360kW,峰值2800Nm。车上可以装乘龙H3S前脸面罩,据说是针对某国外巨头的“整容”?
[/s2/]
本批共有15家企业集团申报了牵引新产品公告。详情如下:
中国重汽家族以8款新品继续位居行业第一,连续3个月上榜,其中:济宁NX系列4款,N7G系列1款,济南卡车T5G系列2款,济南商用车黄河系列1款。北奔重汽本次申报了四款V系列新品。作为牵引行业的新生力量,适当保留展示的新产品也有助于丰富客户的选择。北汽福田的合资企业福田戴姆勒、SAIC红岩和陕汽集团拥有相同的三款车型。江淮汽车已经申报了两款车型,包括一款格尔发A5 ⅲ W车型和一款新命名的Q7系列车型。
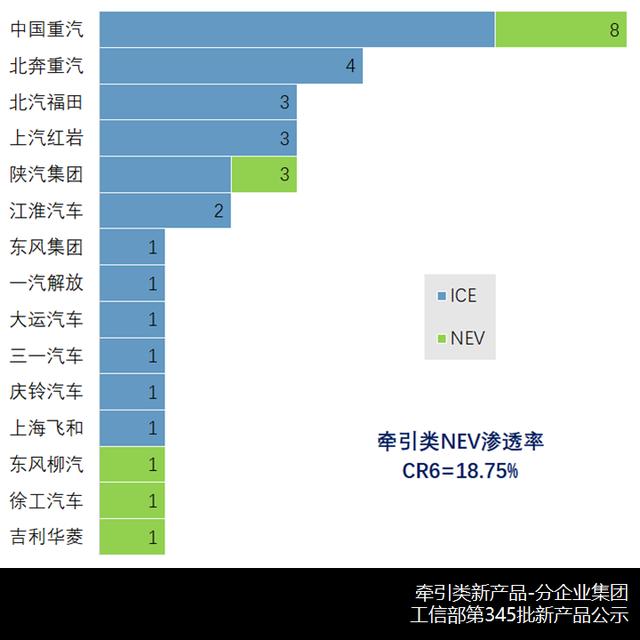
其余新产品有9家企业,传统内燃车型还包括:东风华神HV3牵引教练车、一汽解放汉V、大运V7系列LNG版、三一汽车江山版、庆铃汽车GIGA系列、一汽凌源沪尊S200上汽旗下。
本批次新能源拖拉机6台,其中BEV台,FCV 1台(老款),数量较上月减少2台,NEV普及率降至18.75%,仍维持20%大关。
拖拉机作为汽车的半挂车类型,主要用于80%的新产品,“二八定律”仍然有效。危险品运输是国家重点监控的“两客一危”领域。是一个看似普通,实际上监管严格的行业,也是各大拖拉机公司展示产品实力和稳定性的最佳舞台。一辆牵引教练车继续出现在这批中。作为牵引新品中极小的一款,同类产品表现如何?
本批次东风集团申请DFD 5126 XL l6 d 1牵引教练车,同时有DFD 5126 XL l6 d栅栏结构教练车,均为华神HV3系列,新一代驾驶室外观。GVW=12.5吨,整备质量4.05/4.2吨,总长5,665/5,765/5,865/6,315 mm,3.3/2.4L/3.5/3.95米四种轴距方案可用于牵引12吨拖车,配备前7后10/前9后11+8钢板弹簧结构。
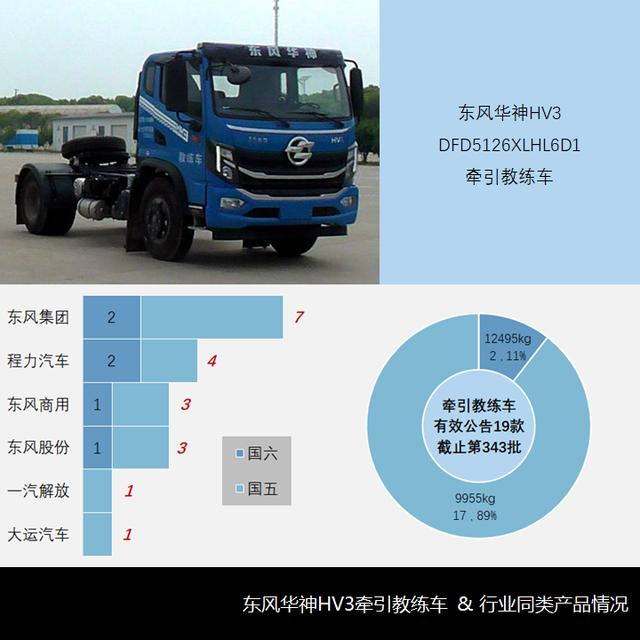
根据GB/T 30340-2013《机动车驾驶员培训机构资质条件》,教练车中的牵引车是指总长度不小于12m的半挂汽车列车,因此对牵引车的长度要求是“越短越好”。终端市场数据显示,2020年全国牵引客车销量刚好1000辆,其中东风集团销量868辆,一汽解放89辆,李成36辆,大运会7辆。这也是为数有限的保留了牵引客车公告的企业。产品公告数据库显示,截至今年4月30日工信部第343批,牵引客车有效公告19个,大部分为10吨级车型。其中:东风集团和东风商用共10款,占比过半,与其市场定位完全一致;一汽解放大云汽车只有国五柴油公告,尚未升级排放;李成汽车已经宣布了两款国六柴油机,东风股份似乎也对这一领域感兴趣。拖拉机行业作为一个非常有限的细分市场,虽然我们在高速公路上看不到拖拉机教练,但它是广大驾校培训拖拉机驾驶员的核心工具。回顾你的卡友之路,有没有接触过这样的产品?(完)
图形:C3







