
最近有很多朋友问这个问题。国家税务总局对微信和支付宝制定了明确的政策。
看看微信收账不出错吧。
1.如何在微信和支付宝之间转账,最好将收到的支付截图中的相关账单或明细打印出来,也可以作为原始凭证。否则没有相关凭证很难证明转账到微信余额:
借方:其他货币资金
债权人:银行存款
购买商品时:
借方:库存商品
债权人:其他货币资金
创业时,公司账户没有存款,老板发工资,选择现金支付或者微信转账。如何写会计分录
借:库存现金
贷:其他应付款
借:应付工资
贷项:库存现金
2.手续费
如果我赚100元,我给客户100元起的发票,实际到账99.9元,微信扣的手续费0.1元。没有原始凭证。如何记账(此处不考虑税收)
借:应收账款100
债权人:主营业务收入100
集资
借方:银行存款99.9
借方:财务费用-手续费0.1
贷:应收账款100
如果想更正规,可以在凭证上附上文字说明,说明微信是如何扣除手续费的。数额小,拿不出内部证据。特此,可由领导签字批准。
相信看完这篇文章你应该对微信转账有所了解。对于微信转账,值得一提的是,收到款项的截图最好打印出相关账单或明细,也可以作为原始凭证[2]
支付宝,微信转账
中华人民共和国国家税务总局明确规定
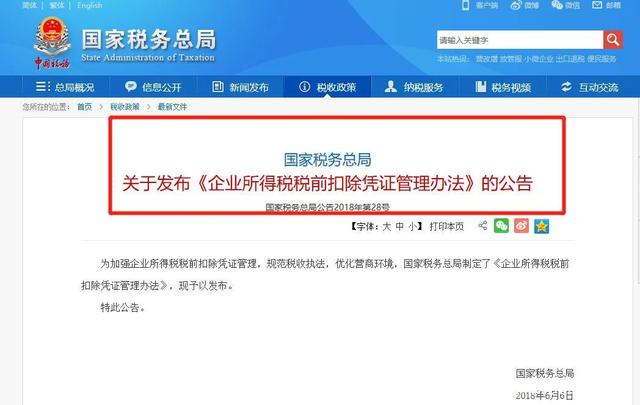
国家税务总局已经明确,支付宝和微信支付属于非现金支付。
国家税务总局《企业所得税税前扣除凭证管理办法》中所得税四兵基本概念辨析:
非现金支付的支付凭证
《管理办法》第十四条规定的六方面资料中,第三项必备资料为“非现金支付凭证”。当对方法律主体消失或处于“停滞”状态时,将无法验证现金支付的真实性。因此,《办法》对支付方式做了限制性规定。非现金支付的支付凭证是一个相对宽泛的概念。包括银行等金融机构的各种支付凭证,包括支付宝、微信等三方支付账单,或者支付凭证。
3.微信收款的会计分录怎么写?
微信转账怎么做会计分录,应该设置哪些会计科目?这个问题,很多会计至今不解。今天要回答的是[1]微信转账和支付宝应该去哪个账户[1]。微信转账和支付宝可以划入其他货币基金账户,有微信和支付宝两个级别。2.具体的账务处理是:
或者支付宝转账购买办公用品:
贷款:管理费-办公费
借款:其他币种的资金-微信或其他币种-支付宝
微信或支付宝收到的销售:
借款:其他货币的资金或其他货币的资金
贷款:主营业务收入
应交税费-应交增值税-销售税
现金:
借款:银行存款
借款:其他货币资金-微信或其他货币资金-支付宝其他货币资金是指除现金和银行存款以外的各种货币资金,即在地点和用途上不同于现金和银行存款的货币资金包括境外存款、银行汇票存款、银行本票存款、信用卡存款、信用证存款和投资存款。其他货币资金期末借方余额反映企业持有的其他货币资金为红包,应缴纳个人所得税,税前扣除。
【1】企业给员工发微信红包,按照“工资薪金所得”的收入缴纳个人所得税,由企业代扣代缴。
[2]企业向社会以上个人发放的中奖红包的个人所得税,按“意外收入”代扣代缴,由发放红包的企业代扣代缴,可按规定在税前扣除。
企业发红包,委托第三方发红包的,外包支付方代扣代缴个人所得税。(由于无法获取个人信息,实践中无法代扣代缴款项);产品类别;只能由企业或服务使用的非现金网络红包,包括各种消费券、代金券、代金券、优惠券等。,以及企业因为个人购买企业一定数量的商品或服务而返还的现金网络红包,都是企业销售的商品;产品类别;或者提供服务的价格折扣和折让不征收个人所得税;
企业发出的上述“非现金网络红包”不需要进行账务处理,但需要从管理角度进行审计;开具发票时,应按商业折扣的有关规定开具发票(即按收到的净额开具发票,并注意发票的形式)。
4.发放给个人的现金网络红包不属于个人所得税法规定的应税所得,不征收个人所得税。
5.应纳税额不足1元的,免征个人所得税。如果改为“意外收入”,“5元”及以下红包免征个人所得税。
6.个人所得税中的意外收入,是指中奖、中奖、彩票中奖等意外财产的收入。偶然所得税是对个人中奖、中奖、彩票等意外收入征收的一种税。
应纳税额=每次收入×20%







