
包互相宣布永久封号,7500万会员被弃。钱可以退吗?
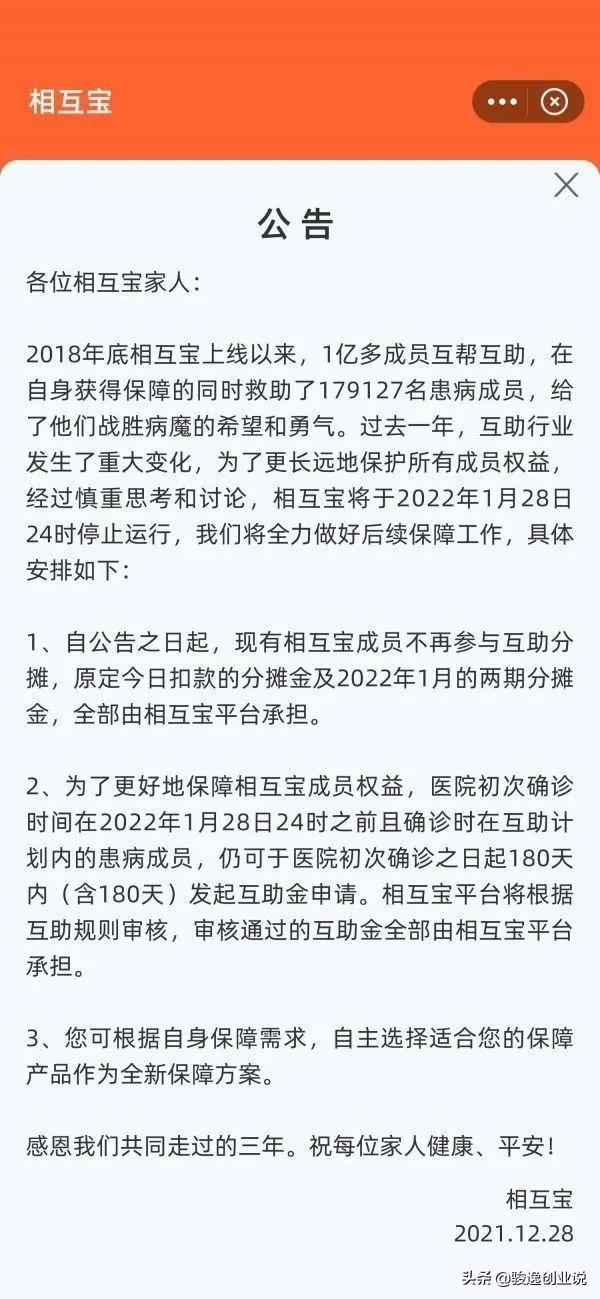
12月28日之后,蚂蚁金服旗下的互宝正式宣布关闭业务,将于2022年1月28日24: 00正式关闭。
在公告中,互宝还列出了关停后的具体措施,如自公告之日起,互宝现有会员不再参与互助共享,次月的共享基金由互宝平台承担。同时,如果一个月内发生事故,仍然可以申请理赔。
宝互关的消息也宣告了走过10年的网络互助组织即将走到尽头。作为国内最大的互联网互助平台,也没能逃脱关停的命运。公告显示,互宝自2018年上线以来,平台会员超过1亿,累计救助患病会员超过17.9万人。互宝平台累计筹集互助资金259.37亿元。
虽然这两年有人推出了互宝,但注册会员仍有7500万。互宝突然关机,热议迅速发酵。甚至很多网友说我之前交的钱都浪费了!交完钱还能继续享受保障计划吗?互宝为什么要关停?
钱到底有没有浪费,还是来搞清楚互宝的运营本质吧
严格来说,保不是保险产品,而是一个大家互相帮助的公益平台。例如,当我们遇到困难时,朋友和亲戚各自拿出一些钱来帮助你渡过难关,如果别人遇到困难,大家一起伸出援助之手。
互宝就是为大家搭建这样一个平台。遇到有困难的成员,别人会一起分担困难。当然,如果参与期间没有遇到任何问题,我们就享受不到平台的帮助,我们平分的钱相当于做了慈善捐赠。毕竟我们在参赛期间享受了一种保障。虽然我们只参与了分享,没有得到赔偿,但只能说我们很幸运,身体没有问题。毕竟我们买保险也不指望得到赔偿。核心是要有保障,所以钱不能退。
通过数据可以看到,在互宝行动中,有超过17.9万患病会员得到救助,也确实有一部分人得到了帮助。
为什么那么多人选择退出互宝?
互宝的参与人数已经超过1亿,这也从侧面反映了用户对互宝的认可,但是为什么很多人认可的平台还是走到了最后?
作为国内规模最大、参与人数最多的网络互助平台,初衷是为众多低收入群体提供一个互助平台,不以盈利为目的,但发展过程中仍存在诸多问题。
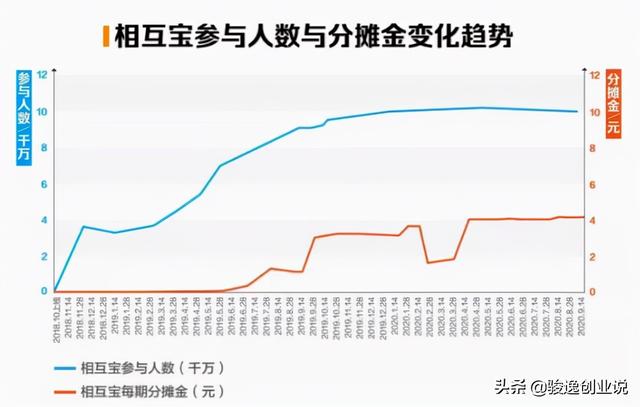
首先,互宝的分成费不断增加。据相关资料显示,2019年,互宝的分成费用只有3元左右,但到了2021年12月,显示的一期分成费用约为7元,每月平均分成两次。成本分摊的不断上升,让很多用户越来越难以接受。
其次,相互赔偿条件比较苛刻。据不少用户反映,提交理赔申请后,申请互助相对复杂,甚至频频爆出因病拒赔的负面新闻,导致用户对平台的信任度降低。
第三,规则变化频繁,信息不透明。互宝书是一个互助平台,很多信息几乎无法更新到每一个细节。那么对于绝大多数没有申请赔偿的人来说,钱在哪里呢?这个问题一直存在。那么随着索赔人数和参与人数的增加,运营管理成本必然会增加。虽然对互宝收取8%的管理费是合理的,但增加的成本也让互宝难以为继,也难以打消参与者的疑虑。
第四,互惠互利先付出后分享。从参与者的角度来看,有很多不确定性,同时又具有强制性,使得很多人对预期产生了怀疑和担忧。虽然互宝的规则是为了更有效的体现公平,避免资金池的质疑,但效果并不理想。
据相关资料显示,2021年当月,互宝参与人数已经开始跌破1亿,2-3月互宝参与人数减少315万,4月再次减少198万。到了12月,仅参与人数就下降到了7500万左右。投保人数的快速下降与赔付金额的不断增加形成了鲜明的对比。
其实我们也可以理解这个现象。生病的人会继续参加,希望得到互助。对于大多数健康人来说,看到分摊费用的增加和各种负面信息的爆发后,会急于戒掉,从而形成恶性循环。
政策走向也是压倒相互宝的重要因素
首先,相互宝不是保险产品,阿里没有保险牌照。网络互助产品本身就是模仿西方的所谓新产品,国家多次表示此类项目缺乏监管。
2020年8月起,运营不到一年的百度灯光互助率先关停。此后,2021年,美团互助也宣布关停。3月,腾讯旗下的易互助、水滴互助也相继倒闭。5月,360互助也宣布关停。7月,新浪互助相继倒闭。蚂蚁金服虽然规模最大,人数最多,但还是逃不掉倒闭的命运。互助平台纷纷倒闭也是当前的社会环境和政策。
首先,互助平台已经被监管部门多次警告。虽然其业务形式有利于低收入群体参与避险,但运营平台大多不规范,客户投诉率飙升,负面信息影响深远。2020年9月8日,银监会发布《非法商业保险活动分析及对策建议研究》,对相互保险、互助互保等网络互助平台的风险进行了警示。
其次,平台的运营模式虽然以互利为导向,但管理成本上升,用户数量减少,体弱用户参与意愿强烈。而健康群体参保意愿减弱,整体经营环境恶化,导致理赔金额剧增,经营成本增加,最终难以维持。互助保险建立以来,已有17.91万人领取,共发放互助资金259.37亿元,平均赔付14.5万元。但目前我国重疾险平均保额仍不足20万元。从数据中可以看出,互宝产品的赔付比例还是比较高的。
第三,同类产品的冲击也是互助平台走向末路的重要因素。近两年,国家逐步推行各类全民医保。对于制度健全、监管到位的万能险,保险成本是固定的,相对成本差距不大,这也导致了部分准客户转向的必然结果。
虽然互宝黯然离场,但站在客观的立场上,我觉得互宝还是有可取之处的。首先,相对于很多保险产品,在用户支付的成本上还是有优势的。同时,虽然互宝产品已经推出历史舞台,但因为中国普惠安全的发展和探索。
至于互宝退出的善后事宜,互宝还在保护中。对于这一点,互宝已经表示将承担后三期的份额,这也是对现有客户负责任的交代。毕竟三期7500万用户的份额也是一笔不小的投入。
综上所述,互助模式是中国商业公司模仿西方运营模式的一次试验。这几年确实为一些有困难的用户提供了一些帮助。对于国家来说,也为医疗保障建设提供了非常有价值的参考,但其结局并不理想。作为普通人,希望国家能提供更多普惠的保险产品,能让普通人愿意投资,买得起,可靠,有保障。政策和监管要落实到位,切实保护老百姓的利益。







