
喜欢2022发财,注意每年发一笔财!

本文为价值坚定原创文章,第900篇。文章仅记录“价值坚定”的思想,不构成投资建议。作者无群,股票推荐不收费,客户不理财。
大家都知道医疗是一个很优秀的赛道,有各种10倍100倍的份额,但也是公认的复杂难学。现在,它可能是你能找到的最好的医疗投资课程,也是最容易理解的课程。课程梳理了庞大的医疗体系,将其拆解为15个细分赛道,然后逐一分析细分赛道的投资机会。让你从现在开始掌握医疗投资方法,了解每个赛道的投资逻辑,抓住机会学习。
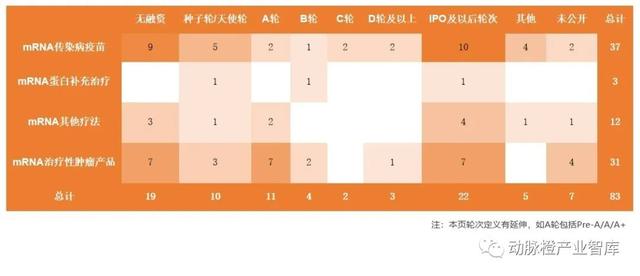
2020年之前,整个mRNA领域还处于“无人问津”的阶段,相关技术在一级市场融资事件少,规模小,关注度低。2020年,随着M公司和B公司的新冠肺炎疫苗相继获批并取得惊人成绩,整个行业瞬间被引爆,就连一直有点“我行我素”的国内疫苗上市公司也纷纷下线,布局自己的mRNA。
比如志飞生物投资相信生物,康泰生物与陈佳西海合作,屈臣氏生物与艾博合作,康赛诺自己做,不与别人合作。.....
目前,mRNA技术除了用于疫苗外,还广泛应用于肿瘤治疗、蛋白质补充治疗等领域。也许再过几年,市场上会涌现出大量利用mRNA技术制造的新疫苗和新药。
然而,尽管前景非常光明,但仍有许多技术难点,其中之一在于递送系统。这种给药系统就像是我们日常吃的口服药物外面用来包裹药物的胶囊。
由于mRNA极不稳定,容易分解,这从新冠病毒的频繁变异就可以看出来,如何将原mRNA药物输送到人体内而不产生任何毒副作用就成为了关键。
目前,LNP是传递mRNA最主流的载体系统,而制作LNP的关键一步是使用聚乙二醇(PEG)对其进行修饰。PEG修饰的LNP更加亲水,可以使整个mRNA药物更加稳定。
随着mRNA和DNA药物的盛行,聚乙二醇行业正处于井喷期。
大家都看好mRNA和DNA药物,但没人知道最后会怎样。在这种情况下,铲子自然是最畅销的。其中,CXO无疑是最直接的铲子卖家,聚乙二醇供应商甚至比CXO更上游。
比CXO还要上游的卖水人将于2020年上市的健凯科技是国内外为数不多的能够进行医用聚乙二醇及其活性衍生物工业化生产的公司。填补了国内空的空白,是全球钉住市场的主要新兴参与者。
聚乙二醇(PEG,以下简称PEG),顾名思义,是无数乙二醇的聚合。是世界先进的药物分子修饰和药物传递技术,也是药物长效化的主流解决方案。上面提到的mRNA传递系统的改造只是他众多应用领域中的一个。
比如大家都知道长春高科有三种生长激素,分别是粉针剂、水针剂、长效生长激素。越晚效果越好,患者注射的间隔时间越长,整体用药过程也越友好。同样,价格也更贵。
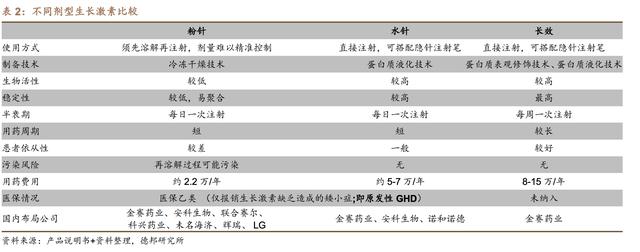
如上图所示,长春高科的长效生长激素制剂技术赫然写着“蛋白质表观修饰技术”。其实核心就是用金凯科技提供的PEG对其进行修饰。这款产品的药物成分也充分揭示了这个奥秘:PEG-rhGH。
由于我国药物修饰技术起步较晚,现在市场上有7个PEG修饰的药物(均为me-too和me-better的创新药物),其中除第一家药物供应商外,其余6个药物中有4个由Key Kai供应。
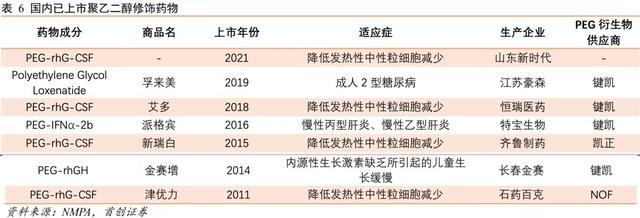
随着国内医药行业向国际主流靠拢,越来越多的国产药品甚至医疗器械开始使用PEG。
键凯的地位与未来PEG及其衍生物属于高端原料,国内长期进口。整个PEG生产企业几乎都集中在日本和美国,尤其是美国,21世纪前供应了全球一半以上的PEG。
其中,最具代表性的标杆企业是美国的Nektar Therapeutics和日本的NOF公司(我们再回到上图,看到国内最早的六款产品,乌纳康的金宥利,是由日本NOF提供的PEG改造而成的)。
建凯是中国最早从事PEG生产的企业之一。2008年成功实现高纯度PEG生产技术,从而打破了国内高端PEG原料长期依赖进口的格局。此后,越来越多的国内企业选择剑凯供应PEG。
除了直接销售PEG及其衍生物的原料外,Key Kai还将凭借对PEG的深刻理解,为下游客户提供相关的应用创新技术服务。
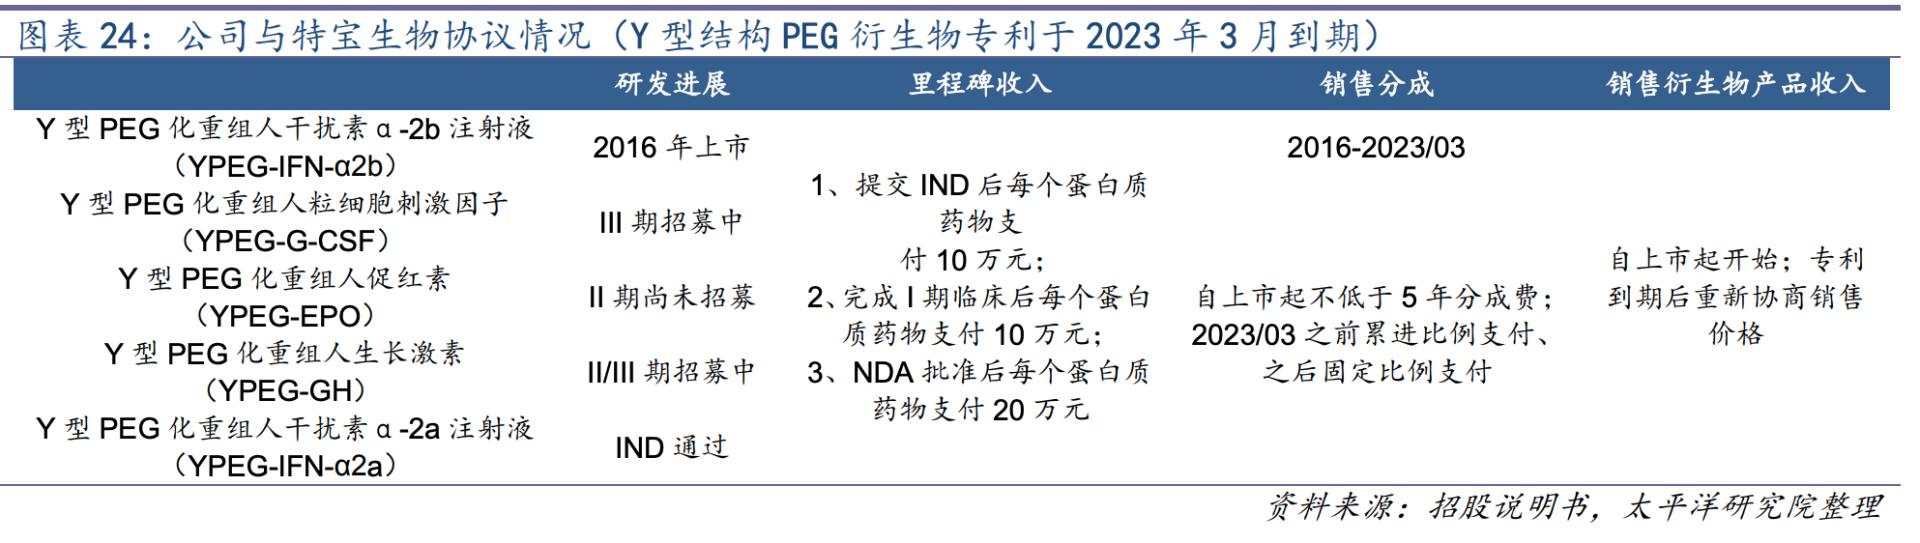
例如,健凯授权特宝生物在五种蛋白药物(rhG-CSF、rhEPO、rhGH、rhIFN-α(2a、2b)、IFN-r1b)中使用公司专利的Y型PEG衍生物。签约时除了50万元的专利许可费,还会收取销售分成、里程碑等收入。
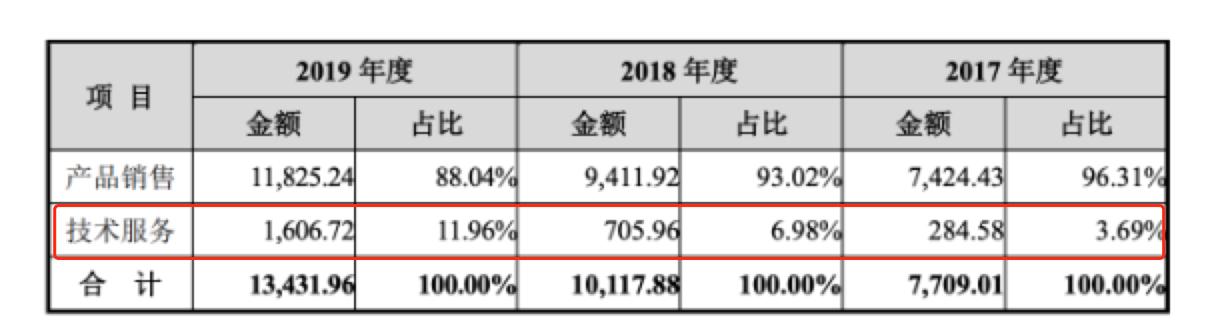
公司与特保合作的首个药品2016年上市后,2017年、2018年、2019年分别获得284万、705万、1606万的技术服务收入,占公司收入的比重越来越大。
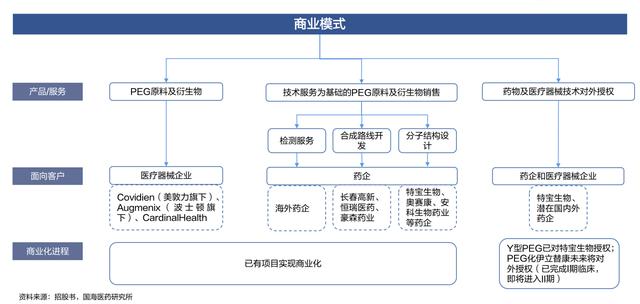
此外,公司还将向下游延伸,进行相关PEG药物和三类医疗器械的研发。但公司在招股书中明确表示:公司不会完全向下游转型,药物/器械发展到一定阶段会寻求外部转让或授权。
这无疑是非常明智的举措。要知道金凯是a到B的企业,和B端合作需要的技能和和C端完全不同。金凯德要想自己完成药物/器械的整个研发过程,自己销售,大规模三期临床试验的患者招募,临床资源的积累,上市后的量产销售,这些都是金凯德根本不具备的能力。想要培养这部分能力,需要投入大量的人力物力,而且不是一时半会儿的事情。
所以,卖出到一定程度是非常明智的选择。
目前健凯有自主研发创新的PEG药物(伊立替康)进入临床二期,未来准备好临床推广部分后将寻求向其他国家转让。虽然这项业务目前还没有收入,但在未来,这种合作可以算是公司的一大收入来源。
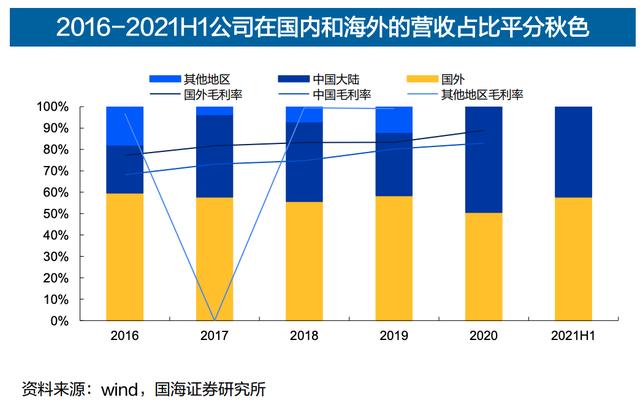
Key Kay是国内PEG市场的绝对领导者,技术达到国际先进水平。其产品早已获得国内外客户的高度认可,海外收入几乎与中国持平。
相关券商估计,2020年PEG修饰蛋白药物实际销售额约为74亿。在LNP等新领域的带动下,预计未来5年PEG修饰药物的市场规模将保持30%的年复合增长率,2025年将达到约274亿。如果放眼全球,这个市场会更大。据Markets和Markets统计,2017年全球PEG修饰药物市场规模为103.88亿美元,预计到2025年将达到178.13亿美元。
Key Kay将从这一过程中充分受益。
健凯在其中的角色不仅仅是PEG原料商,更是可以与药企/器械公司全面合作,并在相应产品上市后享受销售分成的企业。
近年来,得益于这一过程,公司业绩一飞冲天,营收从2016年的0.74亿元增长到2020年的1.87亿元,四年CAGR=25.90%。根据公司发布的2021年业绩预告,预计2021年实现营业收入3.5亿至3.53亿,同比增长87.54。
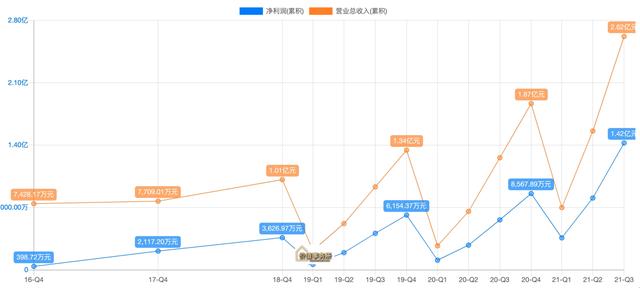
对了,因为行业的竞争格局很好,公司在行业内的竞争力足够强,公司的毛利率也是逆天级别,一路上涨,和茅台差不多了!
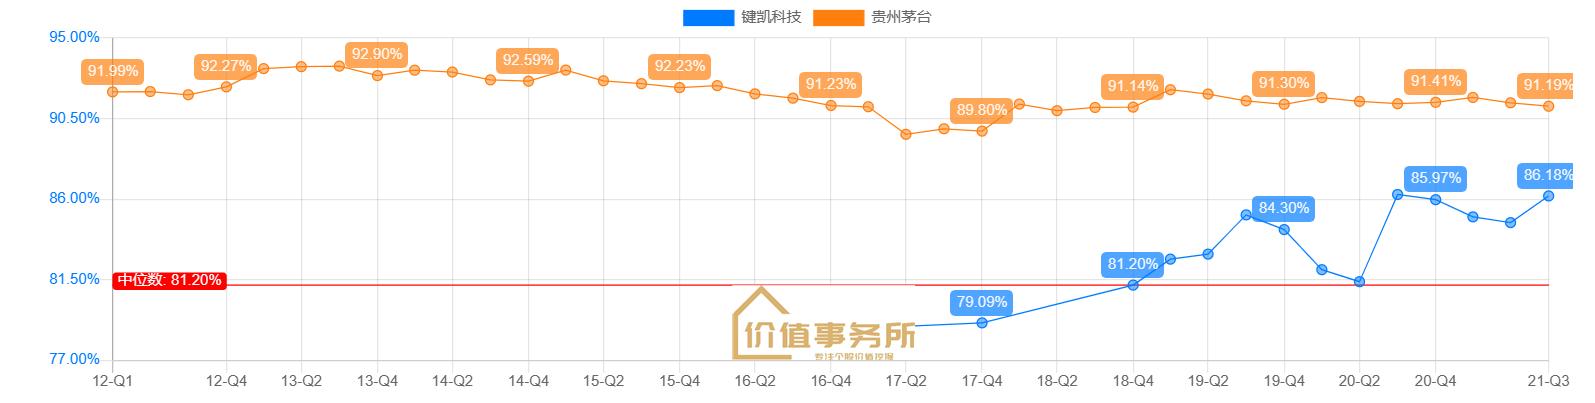
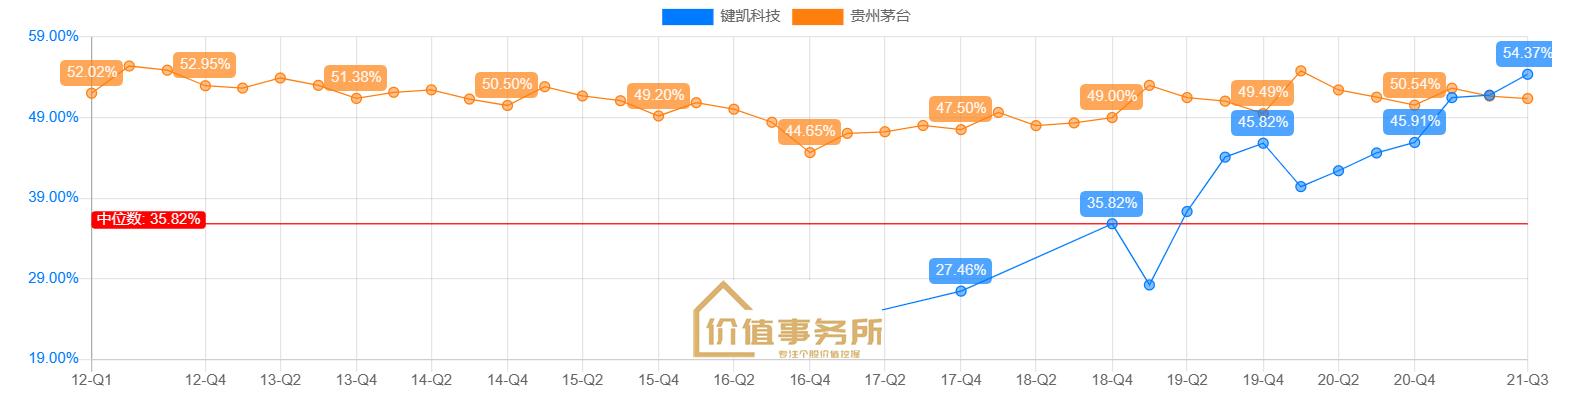
净利率早已超过茅台!
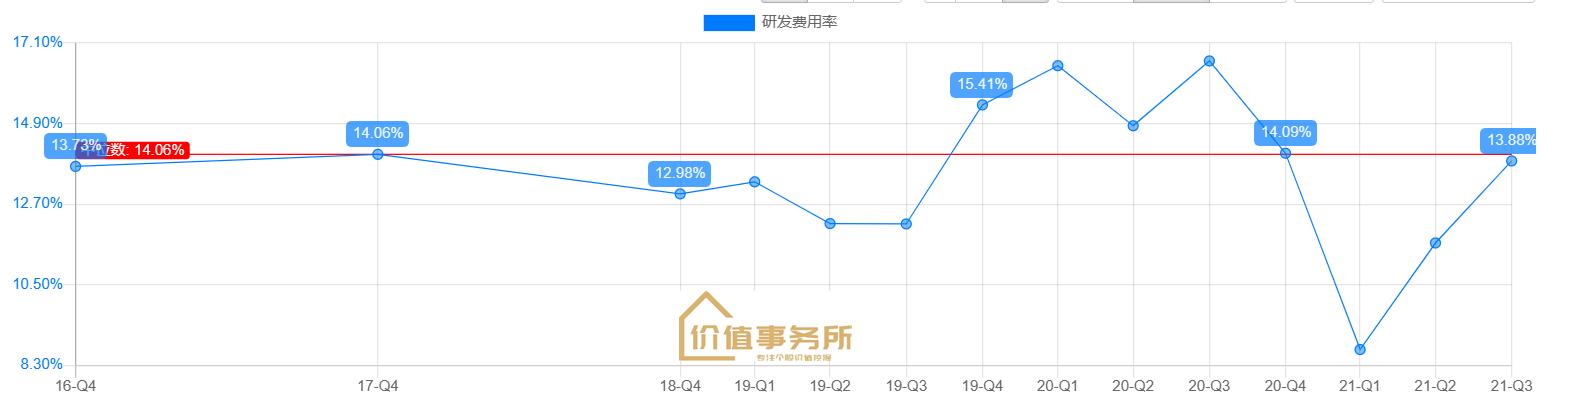
有些朋友可能会想:为什么?但是看它的R&D率,我们似乎可以说:Key Kai值得!
最后给大家隆重介绍一下:从零开始学习价值投资,这是价值事务所团队最新发布的。这本书不同于市面上现有的投资书籍。完全是站在新手投资者的角度,着眼于新手必然会遇到的困惑。书中行业分析、公司分析、估值分析等。被大大简化并整理到一个分析框架中,所以小白也可以简单地遵循参考分析,就像练习钢笔字时描红一样。
看完书后,小白还可以自己学习做公司分析,而不是一下子就看完,学了也没用。想自学公司分析和价值投资的朋友一定要买一本好好学习。







