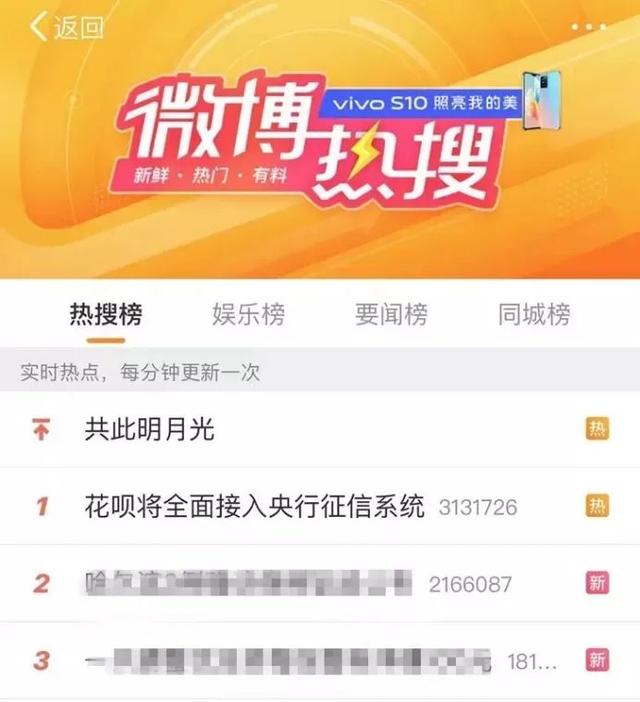
这两天,花呗接入征信的新闻引起了广泛关注,一度占据微博热搜榜榜首!
据柏华介绍,在用户授权的前提下,柏华将逐步纳入征信体系。保持良好的信用习惯,不会影响信用记录。
这则新闻之所以引起如此大的关注,是因为随着支付宝的普及,花呗拥有极其庞大的用户群。
蚂蚁金服招股书显示,花呗用户约有5亿人。除了60岁以上的老人和18岁以下的孩子,每两个人中就有一个是它的用户。
不得不说,马爸爸是中国人最大的债主。
接下来,我们来说说花呗征信的相关问题。
花呗如何获取征信?
现在只要打开花圃,就会提示你升级。
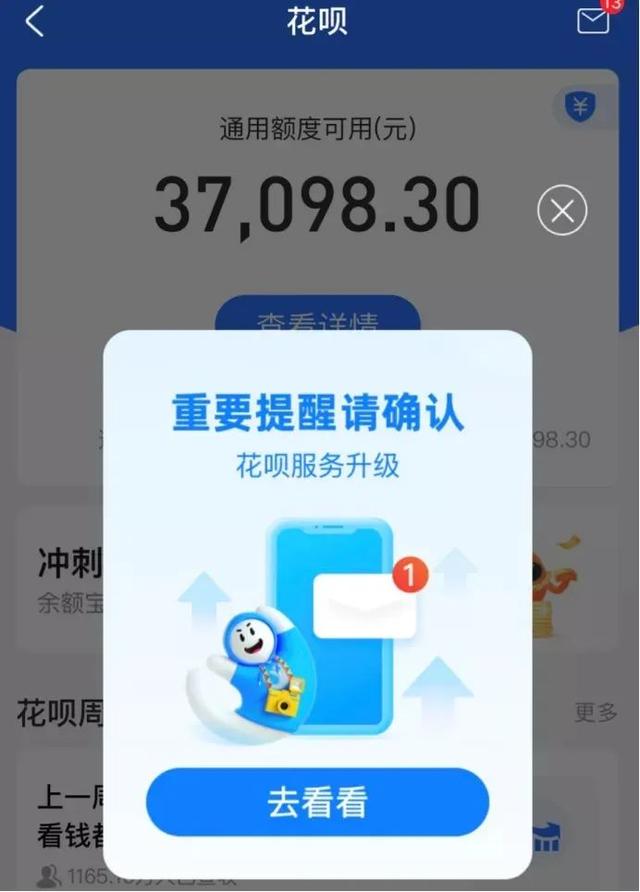
单击,您将看到以下内容:
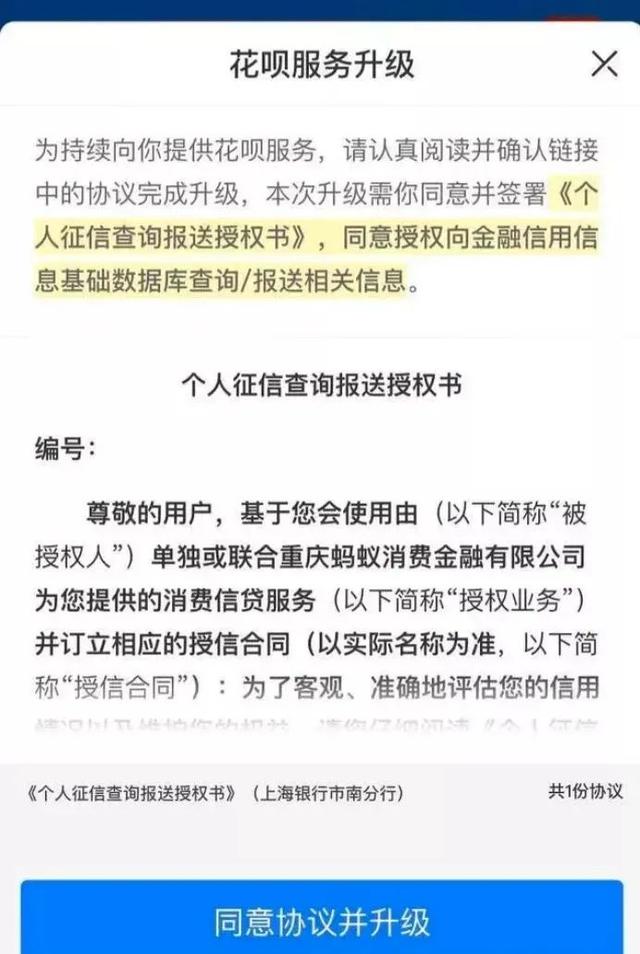
说白了就是问你是否同意接触征信。如果您同意升级,您将获得信用信息。
如果你不同意,这个重要的提醒会一直弹出,直到你同意为止。
如果没有看到这个提醒,很可能是连接了。
打开花呗页面,点击右上角的设置符号,即可找到相关的合同和产品说明。
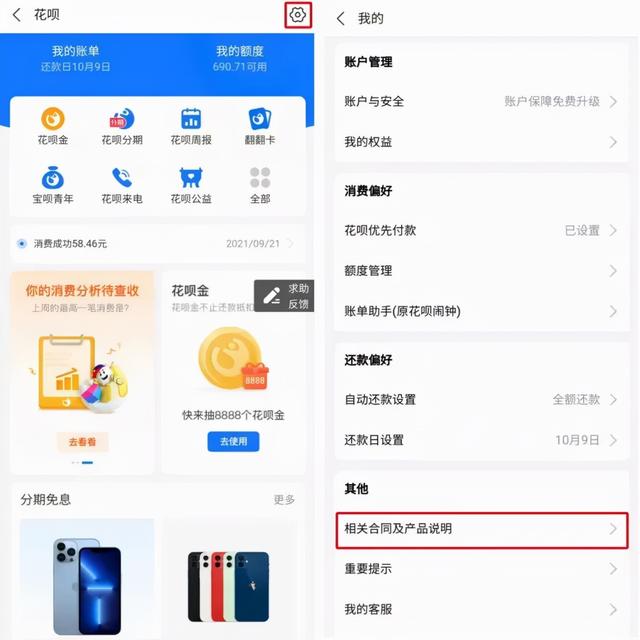
如果里面有查询和提交个人信用信息的授权委托书,说明已经访问了信用信息;如果没有,则表示没有被访问过。
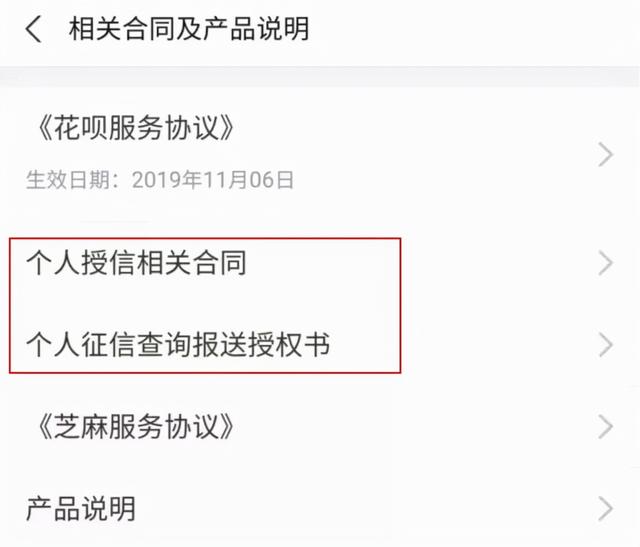
约定花呗升级后,用户的相关记录,包括开户日期、授信额度、额度使用情况、还款情况等,将按月上报央行征信系统。不会单独上报,也不会上报具体的消费信息。报告主体为重庆蚂蚁消费金融有限公司。
获取征信信息有什么影响?
按照柏华官方的说法,保管好使用不会影响信用记录。
但真的是这样吗?
首先反过来说,如果逾期,肯定会影响信用记录。
事实上,央行征信系统的所有贷款记录,不管什么性质,只要逾期,都或多或少会影响个人征信。
如果逾期3个月以上,影响就大了,以后房贷申请可能就批不下来了。
其次,从积极的一面来说,如果还款一直正常,从未逾期,是不是一点影响都没有?
不完全是。
花坛是消费贷款,在银行往往不受欢迎。
之前也发生过银行房贷额度紧张的情况,客户如果有消费贷款,无论有没有结清都无法办理房贷。
目前网贷产品主要分为微贷和消费贷。
像蚂蚁借贷、微信微贷、JD.COM金条、360借条等,这些贷款属于小贷,而且这些贷款已经全部接入征信。
每次使用都会在自己的征信上做一个备注,频繁使用这种服务,说明自己经常“缺钱”。如果入不敷出,你的征信就会“贵”,对以后的大额贷款,比如房贷、车贷都会有影响。
宽松一点的银行会要求你先把这些贷款还清,而收紧一点的银行可能不会直接贷款给你,因为多一件东西就少一件。
像蚂蚁花呗、JD.COM借条、美团月供、携程去哪儿“花呗”等,都是消费贷,情况比小贷好一点。但如果经常使用这种服务,也可能对以后的房贷申请产生一定的影响。
至于影响,没有明确的标准,要看具体银行。
如果银行把这种消费贷款当成信用卡一样的资料,那就没有问题。
信用卡消费一直都有查,但只要不是逾期,对后续贷款影响不大。
但是如果有些银行有严格的风控卡,也就是银行体系外的消费贷款,应该算是小额贷款的一种,影响会比较大。即使正常还款,也可能影响用户后续向银行申请房贷或其他大额贷款。
基于这种不确定性,李哥给大家的建议是:
如果手头没有很多钱,或者花呗额度不高,可以考虑先关掉花呗,使用相关的信用卡、余额宝、储蓄卡余额等。
如果选择继续使用,可以,但是切记不要逾期,尽量少用分期,尽量减少花坛对征信的影响。
如何关闭花圃?
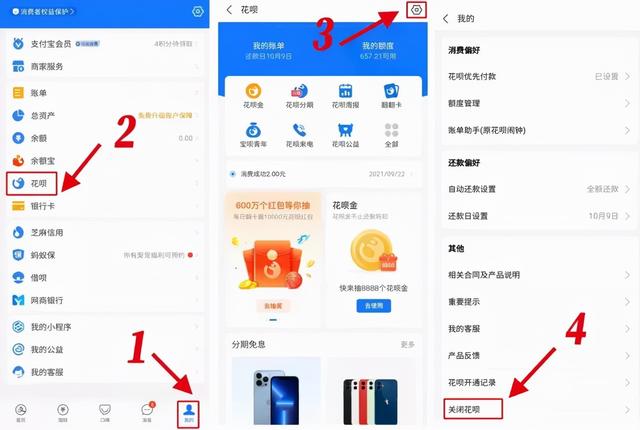
不得不说,支付宝是个鸡贼,关闭花呗的入口隐藏的很深。路径为支付宝-我的-花呗-我的-其他-关闭花呗,如下图所示。
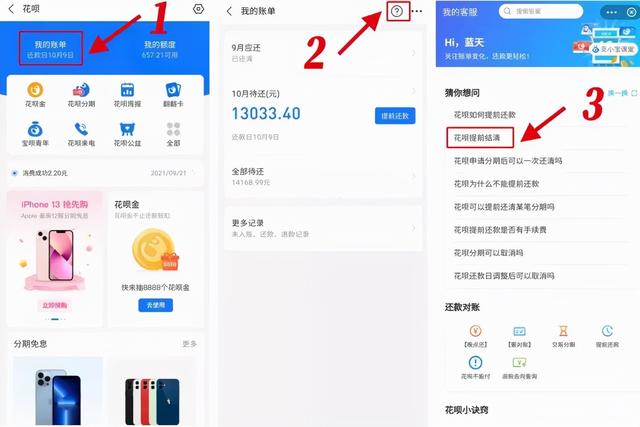
在关闭花苑之前,记得先结清花苑的欠款。路径是花呗-我的账单-我的客服-花呗提前结算。
结算后可以关闭花呗,以后也不用担心影响征信了。
如果实在缺钱,可以找银行贷款,或者用信用卡消费。
银行贷款相对健康,对征信没有不良影响,利率相对较低。
如果银行不给你贷款,不给你信用卡,说明你的信用已经很差了。在这种情况下,更需要远离小贷和消费贷,抑制欲望,减少消费,爱护好自己的信用,才是正道。
否则透支消费就像吸毒一样,会让你在这条不归路上越走越远,让你的生活一团糟。
最后,李哥给你一句忠告:可以借钱购买升值资产,尽量不要借钱消费。
贷款消费是一件蠢事。比如你买车首付10%,每个月还车贷,那么车险、停车费、维修费、油费、过路费都是支出。这样一来,就增加了空很多费用。如果收入不高,注定是月光。
对于大多数人来说,汽车不是刚需,更没有人能用汽车产生持续的收入,真的不值得。
而且,贷款消费是会上瘾的。本来我买个几千块的iPhone13,你一下子拿不出这么多钱。结果我给你12期免息,每期666.6元,你立马接了手。
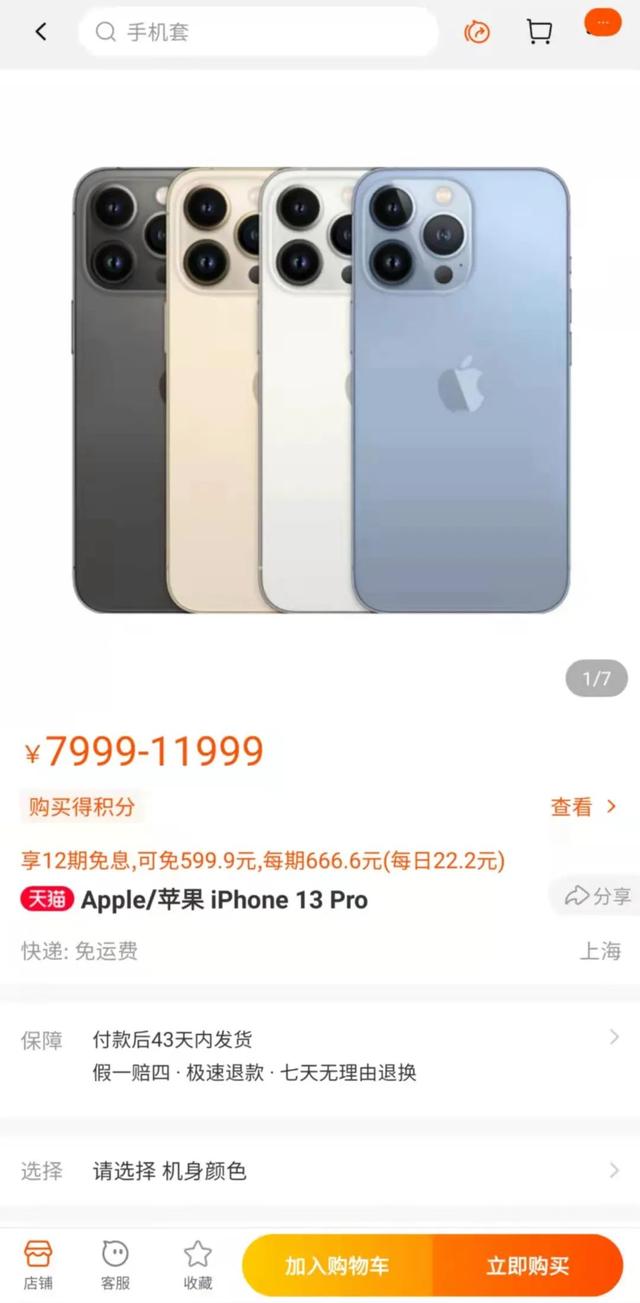
这样会给你一种错觉,觉得自己很容易享受到超出自己生活水平的消费,并且习惯了。
众所周知,从节俭到奢侈,从奢侈到节俭是很难的。
出来吧,迟早要还的。