
腾讯近期加大了小额贷款的推广力度,被业界认为是迈向全面开放的第一步。但这一次,不够安全。
4月27日晚,一个微贷分享链接刷爆了朋友圈。
点击链接后,用户可以查看自己的小额信用贷款额度;同时也可以引导好友开通微贷,查看专属额度。
微贷规定,每次邀请好友首次成功查询微贷的借款金额,即可获得20元红包奖励,红包会直接发到当前微信账户。
有用户说“一晚占几千”。
相比C端用户的薄利,微贷通过这种裂变式的分享,收获更多。从业者期望一夜之间获得数千万用户。
结合之前的迹象,微信确实在加大微贷的推广力度。
但在朋友圈,微信通过利益公开引诱用户分享微贷链接,这与之前“通过利益诱导用户分享传播外链内容”的明文规定严重不符。
有从业者认为,这种推广模式会导致集体造假。
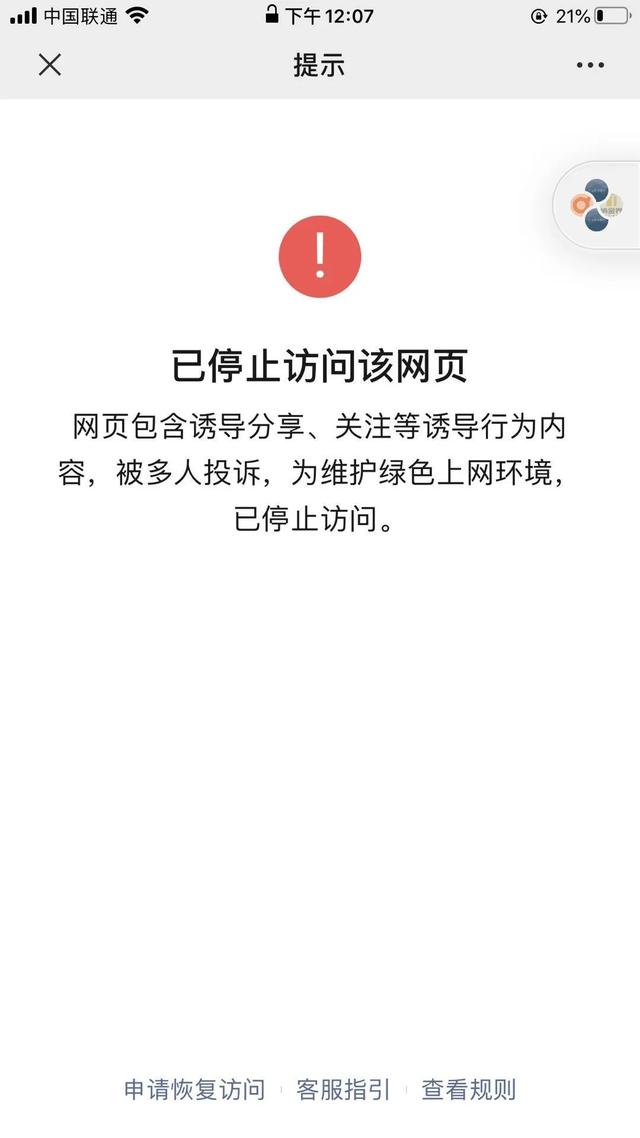
4月28日上午,因为诱导分享,推广模式正式停止。
自己人打自己脸
腾讯在朋友圈推广小额信贷的逻辑是,急需资金周转的人倾向于聚集在一起。利用微信强大的社交属性,通过朋友圈社交裂变,将这部分人群转化为小额信贷用户。
小额信贷当然不是这种模式的第一玩家。
JD.COM还通过其应用程序上的“国家经纪人”模式吸引用户申请该卡。邀请成功办卡的人将获得70元奖金。
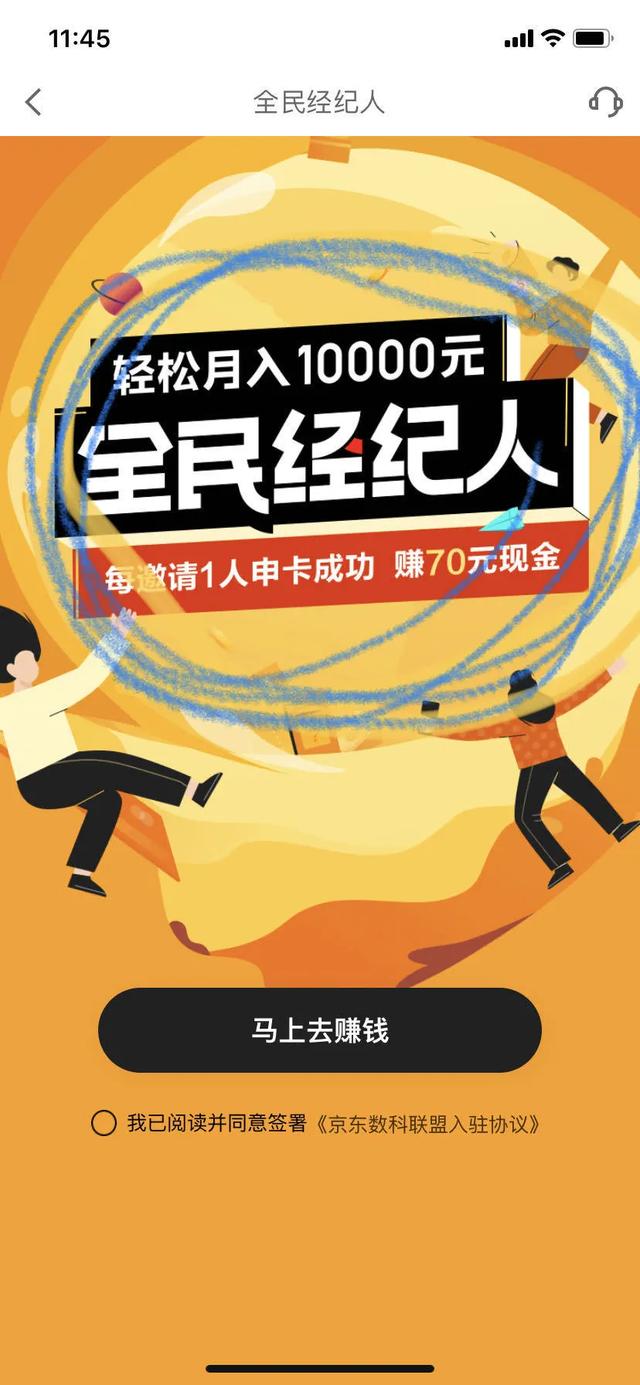
“但与腾讯相比,JD.COM没有如此广泛的社会影响力。所以裂变效果会差很多。”一位接近JD.COM的人士表示。
比如因为信用等级不同,每个人扫描二维码后可以获得不同的金额,金额大的用户可以在朋友圈炫耀;如果额度小,发朋友圈也能达到投诉的目的。
通过微信巨大的C端流量,上述行为无形中达到了微贷“裂变式传播”的目的。
但据渠道商陈凯介绍,小额信贷的推广模式极有可能造成集体欺诈的风险。
“这群急需资金周转和金钱的人会成为高危人群,容易出现集体诈骗,会出现相互诈骗和假证的情况。”陈凯说。
和常恒类似,小牛之前也做过线下的3C分期项目,最赚钱的就是这些代理商,名义上是虚假的3C分期消费,实际只是套现而已。另一位从业者说。
小额贷款的这种推广模式,可能会把这种线下的合作诈骗上升到线上,给风险控制带来很大的挑战。
另一个引起从业者关注的原因是,这种微贷推广模式正是腾讯之前明令禁止的“诱导分享”。
2019年10月18日,微信修订了外部链接内容管理标准,明确规定通过利益诱惑,包括但不限于金钱奖励等方式诱导用户分享、传播外部链接内容的,将采取停止链接内容在微信上持续传播、停止访问相关域名或IP地址、阻止相关链接直接打开、使相关内容在朋友圈隐形等措施。
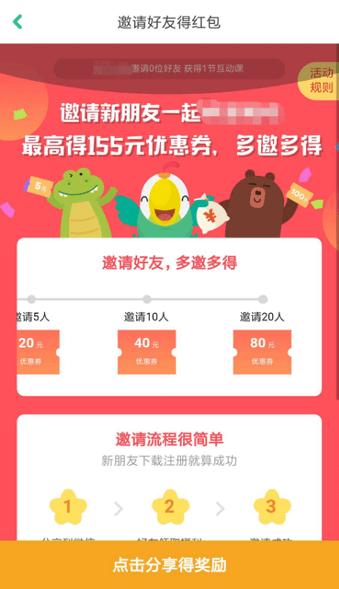
以上内容被腾讯官方列为违法。
而腾讯自己用诱导分享来为微贷吸引流量。难怪从业者普遍认为这种模式有“只许州官放火,不许百姓点灯”的意思。
良好监督
从外部和内部两方面来看,不难看出为什么腾讯宁愿违规也要推广小额贷款。
首先,腾讯自身的金融科技业务是“增收不增利”。
腾讯2019年财报显示,金融科技和企业服务收入增长最快,年增长39%至1014亿元人民币,与游戏业务1147亿元人民币的收入基本持平。
不过,腾讯金融科技及企业服务业务2019年的收入成本同比增长35%至人民币738.31亿元,主要是由于金融业务扩张导致支付相关及云服务成本增加。
在金融科技收入主营云服务和支付业务“盘子越大,亏损越多”的情况下,将微信内部庞大的C端流量尽快分流到以小额贷款为首的信贷产品上实现变现,成为了小额贷款的首要需求。
尤其是2019年初以来,第三方支付准备金全部上缴,导致腾讯损失大量利息收入,这种需求更加迫切。
另一大驱动力来自外部利益。
2020年初,在新发布的《商业银行网络贷款管理暂行办法》(以下简称《办法》)中,第五条第一款明确规定单户个人信用贷款授信额度不超过30万元人民币。
“这对阿里腾讯都有好处。30万以下的个人授信额度,极大打击了商业银行在消费金融领域的优势。”陈凯说。
像阿里、腾讯的个人信贷产品,目前对C端用户的额度很大。与平安、招行等银行相比,获客成本更低,风控能力更强。
此前,商业银行的优势很大一部分在于资金量,可以给用户大量授信。但在《办法》的调控中,银行的优势明显弱化。
内需外需利好,难怪腾讯急于推广小额信贷产品。只是在赚钱的时候,巨头也要注意吃饭。







