
支付宝最近动作很多。
和大家经常用的花呗一样,有两个大动作——
一个是新品“月供”,一个是花呗征信的事情。
小八接下来就来分析一下。
01
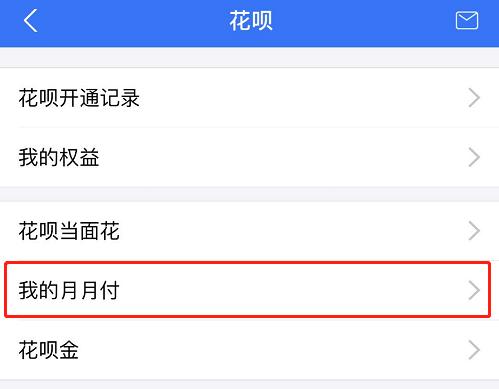
周末的时候,小巴发现点击“花呗”界面增加了一个叫“我的月供”的新产品。
根据蚂蚁官方声明,“月供”于7月30日上线。目前是系统邀请制,只对部分用户开放。
你可以去花园看看。您不在受邀用户之列。暂时没有的你也不要担心。8月份,你会逐渐向更多人开放。
路径:支付宝→花呗→我的→我的月供
这个“月供”是干什么用的?
官方称,月付是一种月付服务。购买支持月供的商品时,可以先付一部分,然后每个月慢慢付余款,之后就没有分期手续费了,占用花呗额度少。
听起来和之前的“花分期”差不多,只是复杂一点?
小巴给你举个例子。
比如用花呗分期买了一部4200元的手机,在没有618、双11等特殊免息活动的时候,把这4200元分成12期,每个月还375.35元。
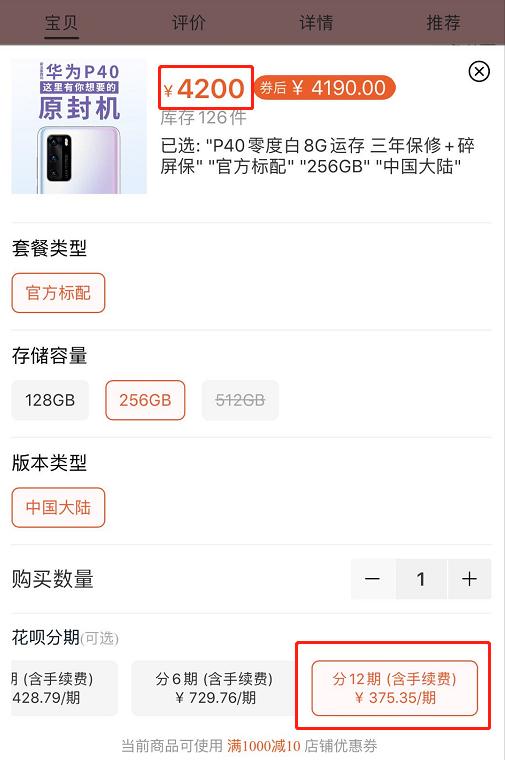
也就是说,你为此支付的分期手续费是375.35×12-4200=304.2元。
同时,这4200个花坛的名额全部冻结。你每个月还完钱之后,会逐渐恢复相应金额的额度。
但如果用“月供”买,304.2元的手续费就不用交了。
按照月供目前支持10个月分期的规则,4200块直接分成10个月。
首付420元,还有9个月,一个月就是420元。
同时,这4200元只冻结了你首付的420元,你还可以使用剩下的3780元。
本质上,传统的花呗分期,你消费的时候你所有的4200块都进了商家的口袋,而月供就是按月把钱给商家。剩下的钱支付宝不帮你,所以不占额度也不占利息。
对了,你可以了解一下你最初的月供是多少。
比如现在的小巴额度是600元,也就是说小巴通过月供买的所有商品,如果分10个月付款,不能超过600元,也就是首付10%。
如果上面的手机是10000元,那么月首付就变成了10000÷10 = 1000,超过了小巴的600额度,所以小巴月供买不了。
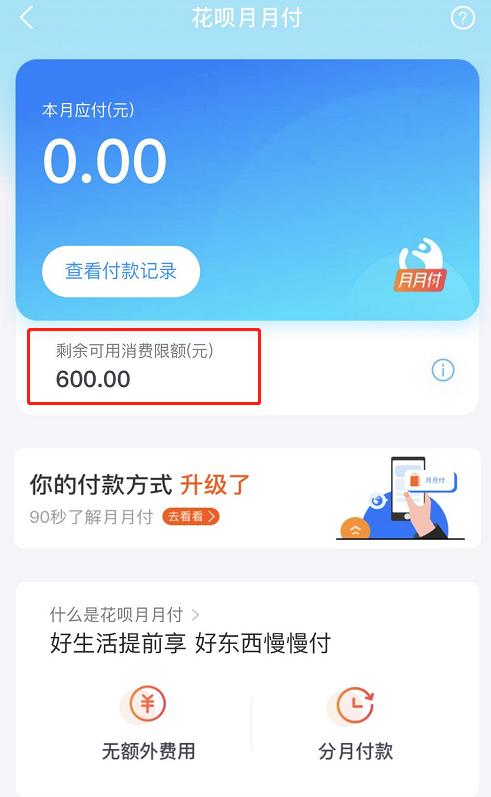
这个额度是根据你的消费情况不定期调整的,每个人的额度会不一样。
此时,富有想象力的人已经开始想象:
如果他的月供额度可以提高到5000,未来从10期扩大到24期,那么他就可以得到12万元的车,月供,免息,无额度。......
目前提供月供的商家不多,也在灰度测试中。
像健身房、数码、学习、培训这些消费业务主要有哪些?之后应该会逐步纳入更多的业务。
而且月供是商家用预存值支付的,比如买了什么健身卡。如果商户倒闭或停止营业,用户可以申请停付尾款,避免损失。
然后这个功能就比较舒服了,解除了大家对提前还款的担心。
02
月供看起来还是蛮不错的,或许还是在有意刺激疫情过后的消费市场。
但是对于我们消费者来说,后期商家先提价再按月付款怎么办?
并不能保证最后的实际支付会高于原来的正常价格,所以并不是那么划算。
【/s2/】就像我们经常强调的,不要为了眼前的利益去花超出自己支付能力的钱,不支付会影响征信。
而月供是花呗的产品之一,这自然就把我们带到了第二个话题——
之前没有获取征信的花坛也要接入央行征信中心。
这件事也在上周爆发,引起了更多的讨论。
支付宝官方表示,目前只有部分用户有征信权限,是否被访问过,等我们自己开通支付宝就知道了。
路径:支付宝→花呗→矿山→相关合同及产品说明
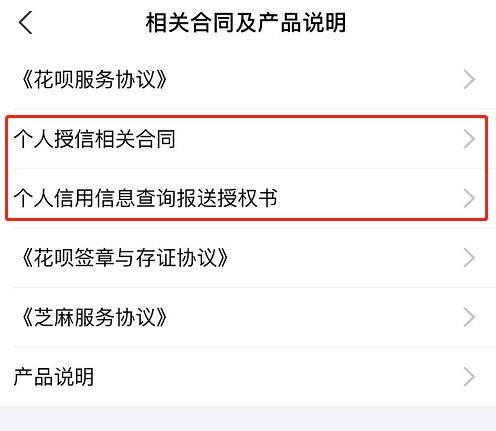
如果合同中有两项,即查询和提交个人信用信息的授权委托书和与个人信用相关的合同,则取信用信息。
没错。就像月供被“选中”一样,小巴也被“选中”。
如果没有,你还没有接入征信,但是不用担心,以后会覆盖所有花呗用户。
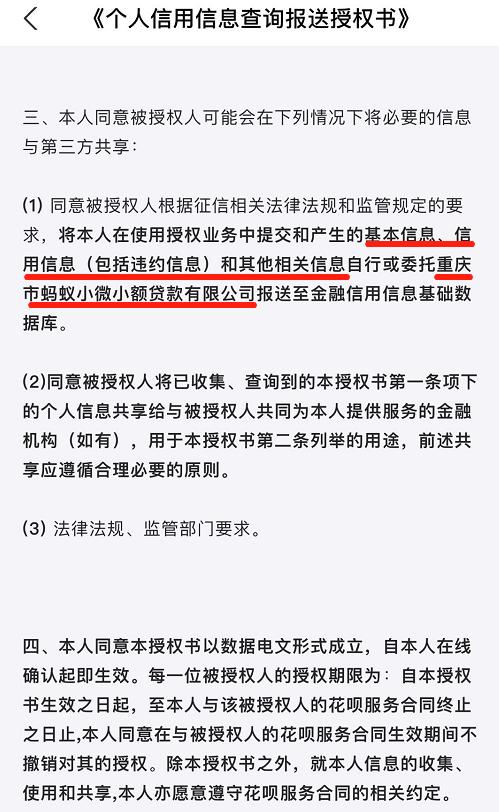
打开个人信用信息查询提交委托书,可以看到说明。
你的基本信息、限额信息、还款和违约信息都会上报央行征信系统。
那么,上报的授权对象是“重庆蚂蚁肖伟小额贷款有限公司”。
于是大家就炸了锅。
借贷、小额贷款等产品可以提现到银行卡,属于小额信贷,可以通过网上征信了解。
但是,花呗只供消费,不能取钱。现在要去征信局,也归结于从小额贷款公司获得的个人消费贷款。那岂不是会影响后续的银行贷款评估,房贷更难通过审批?
花呗方面表示,如果花呗的使用没有逾期,不影响征信。
而且,小巴认为偶尔逾期也没多大关系,然后还钱,因为在银行眼里,你其实是有还款意愿的,逾期后你创造了罚息利润。
花呗用户这么多,单纯因为是小额贷款就提高审批门槛,不太现实。
银行也明白,花呗其实类似于信用卡消费分期,对于强抵押的按揭贷款影响不会太大。只要你的收入减去负债能达到每月还款额的两倍以上,问题就不大。
当然,如果总是逾期不还,肯定是有影响的。
[S2/]03
上月底,中国人民银行发布通知,称将对消费联合贷款的相关信息进行统计,包括贷款余额、不良率等。
联合贷款,大致是指银行和合作金融机构,基于共同的贷款条件,按比例向借款人提供网络贷款。
像借呗、花呗、微贷、借条等。,都是消费的联合贷款。
大部分资金来自银行,但流向由客户和风险控制,主要由联合贷款机构控制。这种不对称会导致潜在的风险。
再加上目前消费金融市场的发展,2019年底整个合贷的市场规模已经达到2万亿,央行自然需要摸清这里的金融风险。
作为“大佬”之一,信息是否上报央行也就不难理解了。
现在都在说以国内流通为主体,促进消费什么的。
而且决策层也看得很清楚,要做好国内的流通,一个很重要的前提就是我们的资本市场要做好风险控制,保持一个稳定安全的环境。







