
作者:李孝利
牛石报道,随着蚂蚁“隔离”的完成,花芽的隔离也提上日程。
今天,柏华发布了开始品牌隔离的指令。
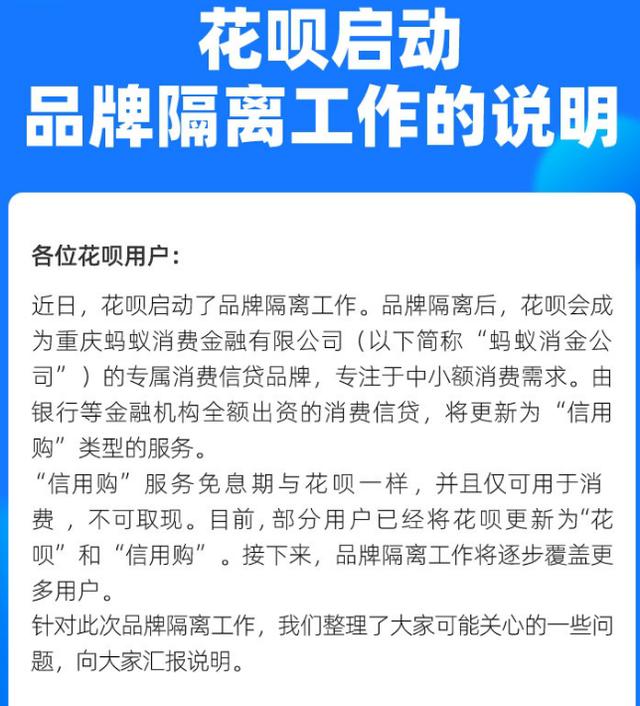
表明品牌隔离后,柏华将成为重庆蚂蚁消费金融有限公司(以下简称“蚂蚁消费金融公司”)专属消费信贷品牌,专注于中小消费需求,由银行等金融机构全额出资的消费信贷将更新为“赊购”类服务。接下来,柏华将成为蚂蚁消费金服提供的消费信贷服务专属品牌。其他金融机构提供的消费信贷服务将不再贴上“花呗”的标签,而是直接独立作为金融机构的“赊购”服务,明确显示金融机构的名称。
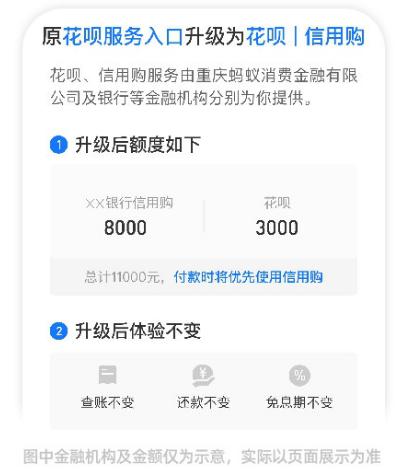
这意味着,“赊购”服务是由银行等金融机构全额出资、自主提供的一种消费信贷服务,不能提现。“赊购”服务的授信额度由金融机构自主审查确定。柏华是蚂蚁金服提供的专属信贷产品,其信用额度由蚂蚁金服核定,“信用购”和花呗是持牌金融机构提供的正规消费信贷服务。
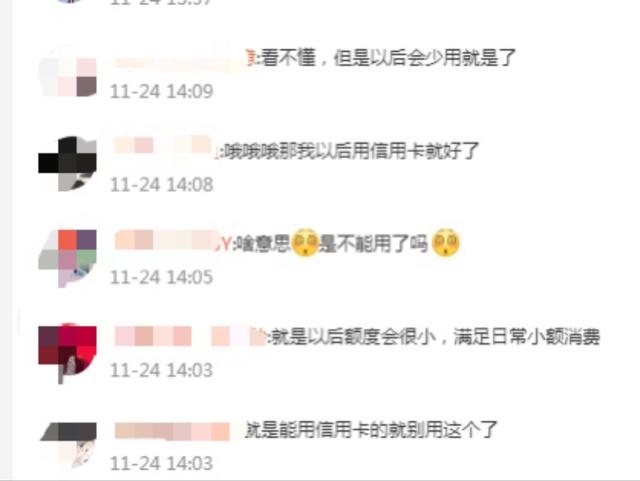
对于花呗的品牌隔离,有网友表示“不管怎么改,只要不减少额度就行”,也有人表示“以后少用就行”、“以后用信用卡就行”。
许多用户报告说限制降低了
最近有很多网友说自己的花名额减少了。
有网友说,“我以前的额度是4万,现在降到1000了。”“去年花呗花了3万,加上临时额度6万。现在临时额度和分期额度陆续关闭,总金额将达到2万元。”
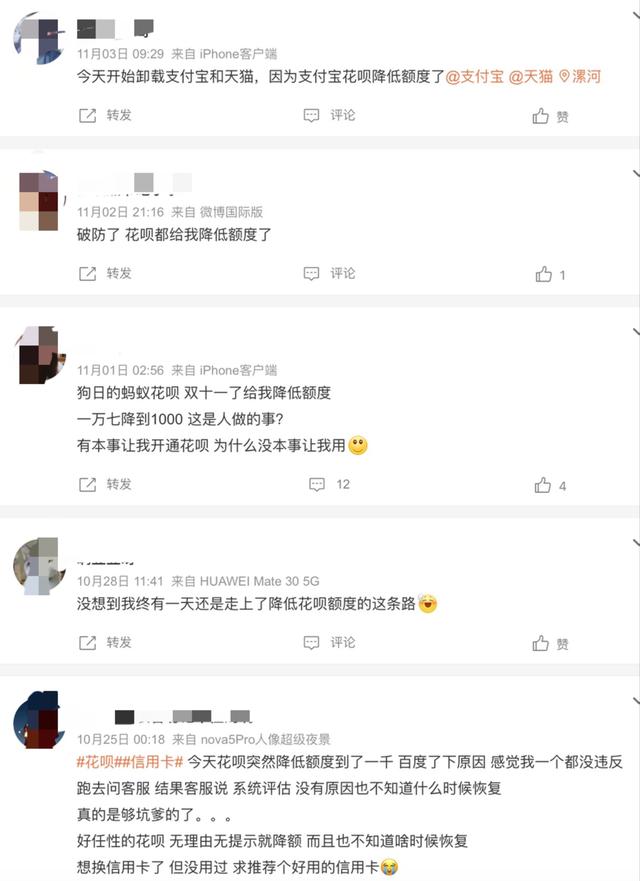
甚至有网友表示,花苑被关闭了:“对不起,你暂时不能使用花苑!服务机构将不时评估您的资格,请保持良好的信用行为并耐心等待通知。”
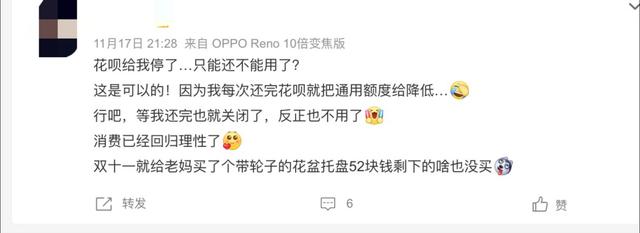
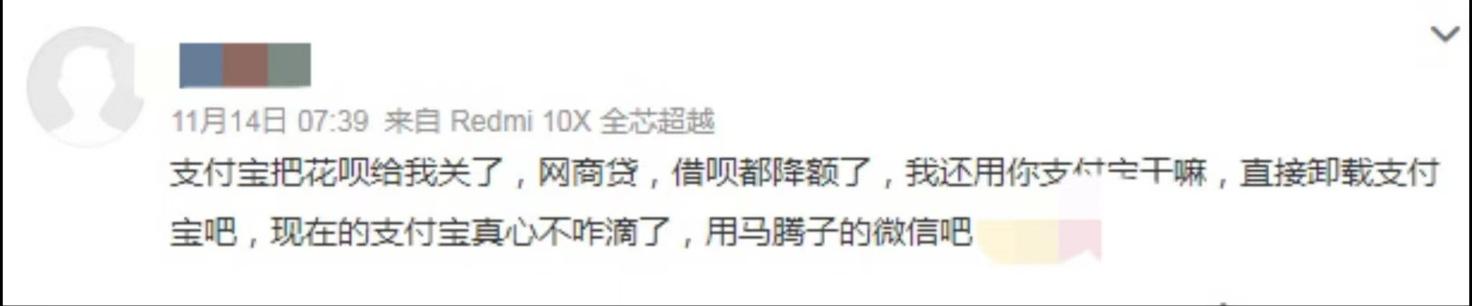
也有用户表示,“支付宝给我关了花呗,网商的贷款和借款都减少了。我为什么要用你的支付宝?直接卸载支付宝,用微信。"
但也有不少用户表示,自己的鲜花额度没有变化。
对于用户反映的花呗额度的变化,花呗回应称,品牌隔离后,花呗将以中小额为主,遵循普惠、去中心化的原则,专注于服务用户日常生活中的小额消费需求。如果用户需要更多的额度,可以通过“信用购买”服务获得。
在“赊购”的免息期、还款、审计等核心服务方面,“赊购”的服务将与花呗保持一致,还有分期付款等权益。用户可以选择关闭并使用“信用购买”服务。
在减少额度、封闭服务等调整下,客户需求和体验都会受到影响,也会流失一部分用户。
业内人士分析,今年6月,花呗借贷被纳入蚂蚁消费金融。从此受到了严格得多的监管,不能打着金融科技的旗号放贷。所以花呗的审核标准肯定会相应提高,所以花呗额度降低也是意料中事。
同时,9月,柏华宣布全线接入征信系统后,用户需要签署个人征信信息查询和提交委托书。未及时登录的用户在使用柏华时会受到一定的影响。同时,对于高风险用户,花呗可能不再提供。
再者,蚂蚁集团ABS的融资模式被叫停后,花呗和借呗切断了主要的资金来源,没有了资金来源的支撑,所以花呗额度减少了。
蚂蚁集团2020年招股书显示,支付宝每年活跃用户超过10亿,使用花呗的用户约5亿。同时,年轻人占主要比例。支付宝发布的2020年年轻人消费生活报告显示,花坛90后、80后、70后用户占比分别为33%、48.5%、14.3%。
值得注意的是,2019年,根据汇丰银行、海尔消费金融、融360的统计,90后群体负债率高达1850%,占消费贷款群体的43.48%,近三成调查人群使用贷款支持贷款。
根据中泰证券的报告,2020年,花呗将为蚂蚁集团带来40亿元的营业收入。
此前,和借呗的两个产品主要是银行贷款和联合贷款。蚂蚁向金融机构收取一定比例的技术服务费。截至2020年3月底,柏华和白洁的联合贷款规模超过1万亿元。到2020年6月,公司平台贡献的消费贷款余额超过1.7万亿元。
收紧风控
今年6月,根据监管要求,蚂蚁集团应在蚂蚁消费金融开业后半年内完成花呗和借呗的品牌整改工作。整改完成后,“柏华”贷款将成为蚂蚁消费金融公司的专属消费信贷产品,其他金融机构将不再以蚂蚁集团提供的消费信贷标注“柏华”贷款的名称。从品牌隔离的结果来看,蚂蚁集团根据监管指令对其消费信贷业务进行了整改。
现在整改期限快到了。请问,花苑整改提上日程。
白于11月17日开始品牌隔离工作。蚂蚁消费金融公司提供的服务将继续显示“借呗”品牌,而银行等金融机构自主提供的信贷服务将显示在“信用贷款”页面,将明确识别金融机构信息,与“借呗”品牌区分开来。
白由蚂蚁消费金融公司提供,成为蚂蚁消费金融公司专属品牌;由银行等金融机构独立提供的信贷服务将在“信用贷款”页面显示。
有业内人士推测,品牌隔离后,对于高风险的花呗用户,可能会出现服务调整,包括减少额度、关闭花呗停止服务等。
花儿不再为了规模增长和用户体验而忽视风险。银监会非银部负责人曾表示,出于合规经营和风险防控的考虑,为避免客户过度负债而陷入债务陷阱,蚂蚁消费金融公司在所承办的消费信贷业务中,应进一步加强对借款人真实借款意愿和还款能力的审核, 并在过度授信的情况下根据不同情况采取降低授信额度或拒绝授信等措施,整体授信规模有所下降,有利于更好地维护长尾客户的切身利益。
对于之前的网络平台,为了获取用户,通过各种网络消费场景,过渡营销贷款,诱导用户消费,都会被严格监管。中国银监会中国消费者权益保护局发布2020年第六期风险提示,提醒广大消费者树立理性消费观,合理使用借贷产品,选择正规机构和渠道获取金融服务,警惕过度借贷营销背后隐藏的风险或陷阱。
银监会主席郭树清此前也提到,促进互联网金融机构审慎经营。一些互联网金融机构通过各种消费场景诱导过度消费,过度营销贷款或信用卡透支等金融产品。一些机构甚至向缺乏还款能力的学生过度放贷,违约后进行强制催收,引发一系列社会问题。对此,我们坚持同类业务统一监管标准,坚决制止监管套利。







