
参加养老保险,退休后领取养老金,可能是很多老人都知道的一个条件。养老保险多缴多得,很多老人害怕养老金待遇低,会选择多缴几年。如果养老保险交了25年,你能拿到多少养老金?
养老金计算公式。近年来,我们的养老保险制度经历了许多变化。很多老人可能还停留在领取养老金,缴纳一定比例的退休前工资的旧观念。
实际上,现行的养老金计发公式是2005年国务院38号文件确定的。一般来说,由基础养老金、个人账户养老金和过渡性养老金组成。
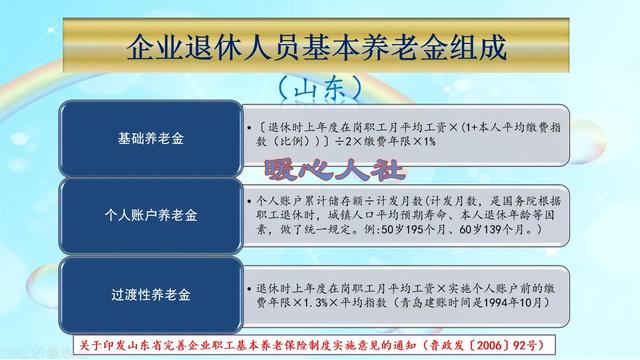
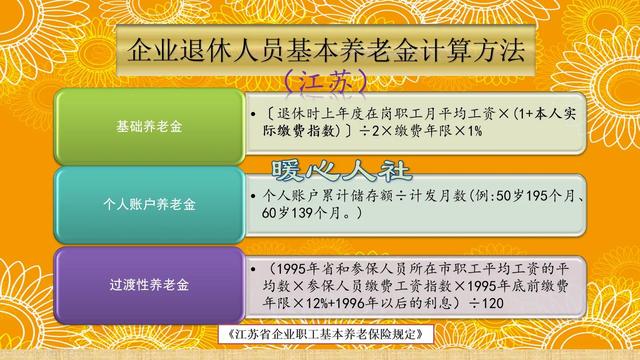
(1)过渡性养老金由各省市自行确定。主要以地方实施统筹账户和个人账户相结合的养老保险制度前的缴费年限和视同缴费年限为基础,是对个人账户养老金不足的补充。
过渡性养老金大多与社会平均工资挂钩。目前,只有江苏省仍在使用转换后的个人账户处理办法。
如果从1997年开始缴费25年,很有可能没有过渡性养老金。
(二)个人账户养老金,等于退休时养老保险个人账户余额/退休年龄确定的月数。
个人账户余额主要包括个人缴费和历年累计利息。比如我们个人缴纳的部分,一般是按照缴费基数的8%计入个人账户,2005年国务院38号文件实施前是11%。
此外,养老保险对应的个人记账利率也在不断完善和提高。起初只有银行一年期定期存款利率上调至4%~5%。现在都是人社部和财政部统一公布的,一般在6%~8%以上。
养老保险个人账户月数自2005年公布以来没有变化。60岁是139个月,50岁是195个月,55岁是170个月。支付月数将在第14个五年计划期间进行修订和改进。
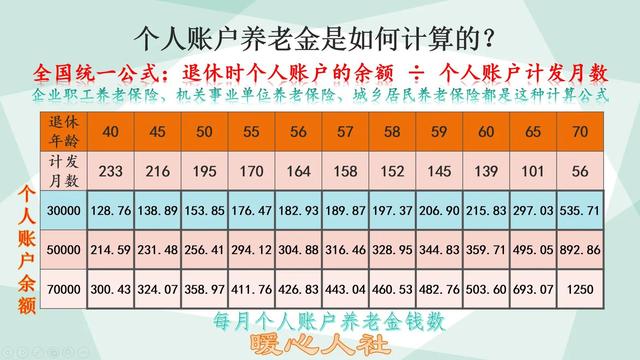
如果退休时养老保险个人账户余额为5万元,60岁退休,现在每月可以领取360元的个人账户养老金。
参保人提前死亡的,养老保险个人账户余额由继承人继承,这部分不亏。实际上,计入个人账户的部分只是支付总额的一小部分。
(三)基本养老金部分等于退休前一年社会平均工资×(1+本人平均缴费指数)÷2×缴费年限× 1%。
25年缴纳60%,基础养老金可领取上年度社会平均工资的20%。如果是100%的缴费基数,25年领取25%的社会工资。这部分待遇其实是很有保值增值能力的。
事实上,绝大多数人是无法计算个人账户的贡献和收益的。如果我们按照60%基数缴费,比如说,永远是3000元基数。灵活就业人员按照12%的比例纳入统筹账户,假设全部形成基础养老金。
如果社会平均工资不变,25年共缴费10.8万元。如果计算养老金的社会平均工资保持5000元不变,则每月可以领取1000元的基础养老金。因此,投资回收期为108个月9年。
现实情况是缴费基数在不断提高,社会平均工资也在不断提高,退休后养老金仍在增加,参保人去世后仍可领取[/s2/]丧葬补助金[/S2]考虑到上述情况,其实返还时间一般只有五六年甚至更短。
一般来说,如果按照25年的最低基数缴费,养老金确实在1500元左右。缴费基数高,养老金待遇就高。
这是我们的养老金公式。其实简单来说是很划算的。只要活到预期的寿命,至少可以赚到个人投资的几倍。







