退休后,每月领取3000元左右的养老金,可能是很多老人的收入状态。根据2020年人力资源和社会保障事业发展统计公报公布的数字,当年领取养老金的退休老人有12762万人,养老保险基金支出51301亿元,平均每人每月3350元。根据人力资源和社会保障部部长张金安提供的数字,2012年,我国企业退休人员人均养老金水平为1686元,到2020年,将上升到人均3000元左右。
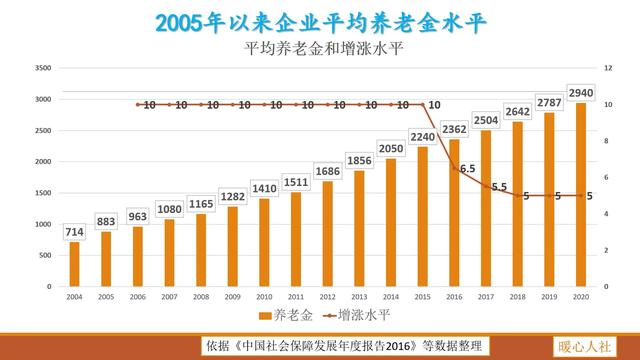
退休后,每月3000元的养老金,这样的收入水平,确实够养老了。
根据国家统计局公布的数据,2020年,我国居民人均消费支出为21210元,其中城镇居民为27007元。由于养老金待遇一般是指城镇职工的养老金待遇,所以应该与城镇居民进行比较。
年收入36000,应付27000的支出简直是小菜一碟。对应的消费支出主要指八大类:食品烟酒消费、衣着消费、居住消费、日用品及服务消费、交通通信消费、教育文化娱乐消费、医疗保健消费支出、其他用品及服务消费支出。
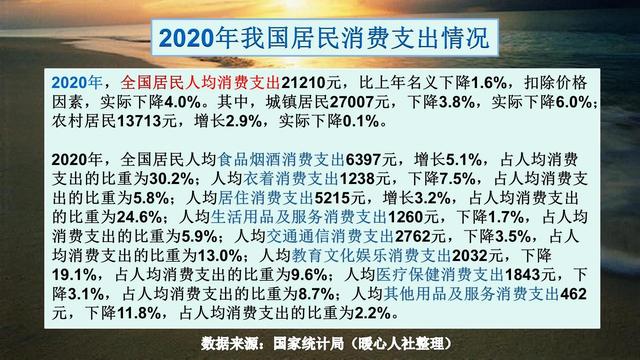
说实话,绝大多数老年人主要花在医疗、食品、烟酒消费上,其他方面都不贵。一般城市,一对夫妻的日常生活是每月1000 ~ 1500元。多出来的养老金主要用于人情世故和应对意外的消费支出。
事实上,按照国际劳工组织的标准,要想在退休后实现足够的养老金,养老金收入应达到退休前收入的70%至80%。
相对于社会平均工资,这样的养老金水平真的不多。2020年全国城镇非私营单位月平均工资8114.9元,3000元养老金替代率仅为37%。城镇私营单位职工,月平均工资4810.58元,替代率较好,达到62.3%。
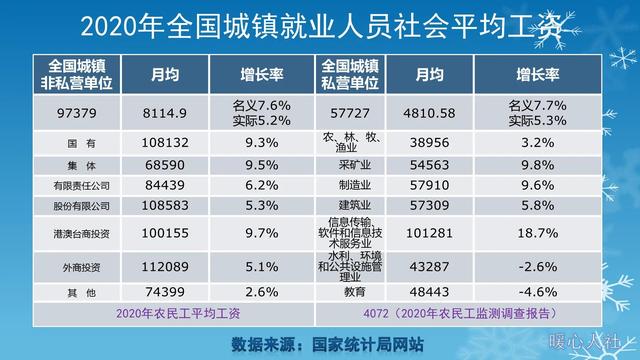
实际上,上述养老金替代率的计算并不十分标准。因为国家统计的平均工资是应付工资,不是实付工资。
从我国养老保险制度设计来看,只要缴纳养老保险35~40年,在社会平均工资不变或者养老保险个人账户记账利率达到社会工资增长率的情况下,领取的养老金确实可以达到退休前工资水平的70%~80%。
这个结果可以用养老金计算公式算出来。目前我国养老金计发公式主要包括基础养老金和个人账户养老金。
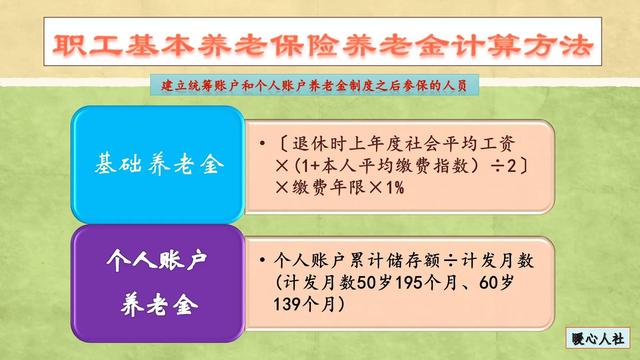
基础养老金与社会平均工资挂钩,退休35-40年的,按社会平均工资的100%缴纳,基础养老金可达35%-40%。
个人账户养老金,等于退休时养老保险个人账户余额/退休年龄确定的应缴费月数。由于每个月记入个人账户的钱是按照缴费基数的8%记入的,假设养老保险个人账户记账利率与社会平均工资增长率相同,100%缴费基数产生的个人账户养老金约为基础养老金的2/3。具体来说,可以看到下面的计算表:
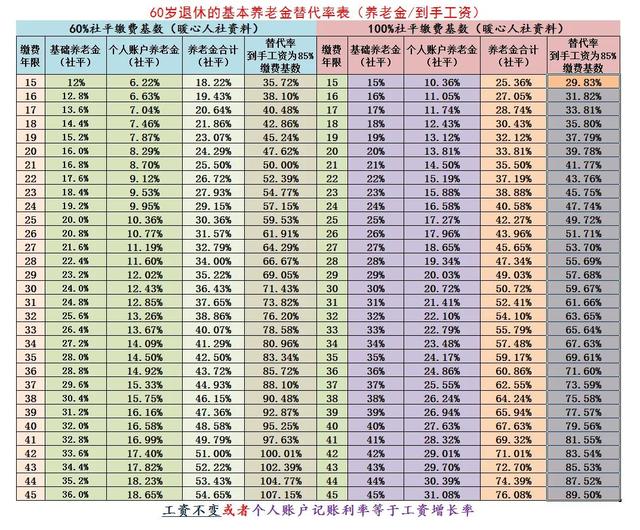
基础养老金+个人账户养老金,在养老保险缴费40年的情况下,退休可领取约67.63%的社会工资。
但是不要以为养老金替代率是67.63%。其实我们的缴费基数是根据应付工资来确定的。应付工资为社会平均工资的100%。社保和公积金的个人负担从工资里扣除,最多领社会平均工资的85%就不错了。
因此,在始终缴纳100%基数的情况下,社保缴费40年后的养老金替代率高达79.56%。缴费35年后,养老金替代率为69.61%。
在我国的养老金计算公式中,具有调节社会收入分配的功能。缴费基数越低,政策就越倾斜。如果按缴费40年60%计算,养老金替代率高达95.25%。
一般来说,缴费年限是我们参加养老保险最关键的因素之一。对于我们这些只能领取低于社会平均工资收入的人来说,要想达到70%~80%的养老金替代率,至少需要35年到40年的时间来支付养老保险。