最近几天,几张新能源汽车最新保险报价的图片引起了关注。除了汽车行业从业者,还有很多网友甚至电哥身边的朋友都来打听此事的真实性,电哥当然对此非常关注。
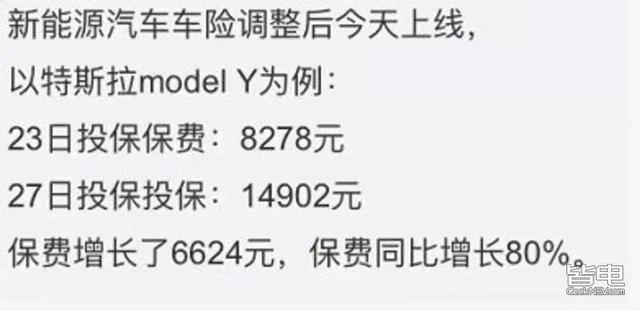
网上流传的有几张图,但都是指2021年12月27日之后,各种电动车的保险费率有所变化,大部分都有了明显的提高。有截图显示,27日前后保险费率涨幅超过100%。
此外,我们还可以从网上流传的一份特斯拉车主公布的保险费率变化图中看到,我们在12月23日收到了一份保险报价,显示新车总保费为8278.26元,但在27日晚些时候收到的报价上,总保费上升到了13952.52元,车损的部分率翻了一倍多。
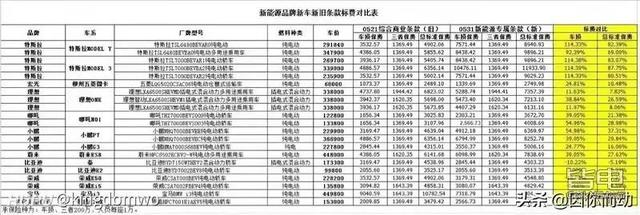
与此相关的图片还有很多,但是点哥很惊讶。虽然我们已经得到了中保协即将改革新能源车险的消息,但是试行版中的新能源汽车商业保险专属条款也已经出台。但是保费一夜之间变化这么大的原因是什么?第一时间整理资料,咨询相关人士,实地走访,为大家一探究竟。
贵吗?贵!
在网上流传的一份电动车保险新政策下,一份“新能源品牌新车新旧条款费率对比表”引爆网络。对于此事,典哥咨询了车险专业人士。
车险专业1: 是的,27号以后出的新能源车险账单基本上都有不同程度的涨幅,但是表格里的涨幅并不准确,具体涨幅需要根据车型来计算,实际办理之后。
汽车保险专业2: 最近价格涨了不少。如果想买新能源车险,建议以后再买。感觉价格还在浮动,但是贵多少就不好说了。
综上所述,他们没有得到满意的答复,车险从业者对这次调价的消息处理也相当谨慎,没有给出太具体的回复,基本上是随意的。为此,我们找了万能的网友,对比了一波涨价前后的实际政策利率变化。
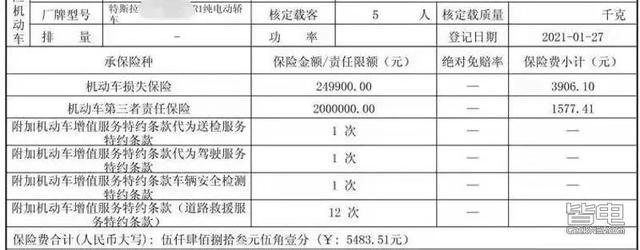
27日之前的报价
据这位网友说,他的特斯拉Model 3在27号之前就已经进入了续保期,但是根据他的经验,过一段时间再续保有可能获得更高的优惠。27日,当他的保险顾问告诉他,他的续保价格已经从5483.51元(车险+第三者)涨到8779.32元(车险+第三者),涨幅超过3000元时,他突破了防线,车损险和第三者险保费双双上涨。
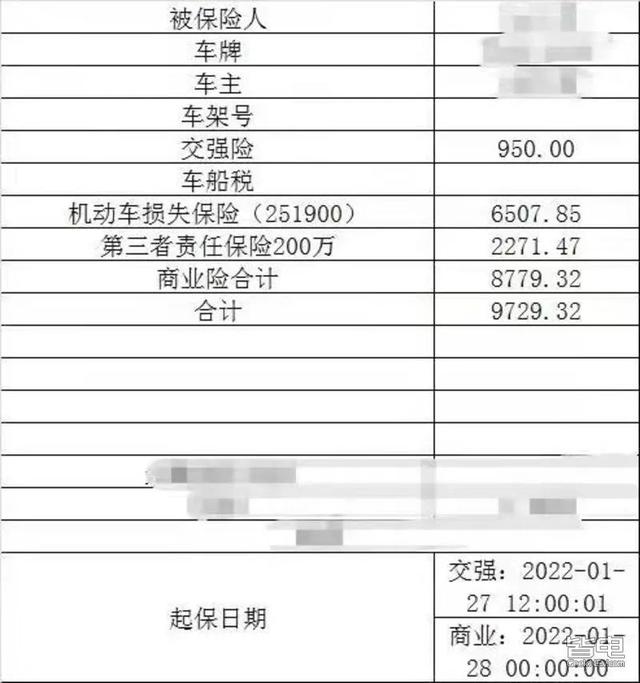
27天后报价
看完这个故事,典哥真的心疼了他几秒,但是更真实的典哥想,可能是折扣差价有问题,而且毕竟不是新车,价格有波动可能是正常的,于是典哥开车去特斯拉交付中心看新车的保险费用。
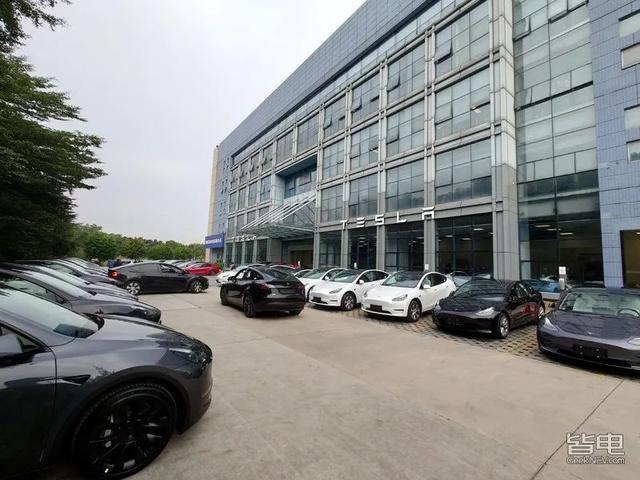
现场咨询的保险顾问的回复是,新车保险费确实在27日之后有不同程度的上涨,具体涨幅与车价有关。最低配的Model 3(后轮驱动版)大概涨了1000多块钱,但如果买了高性能版,涨幅也就几千块钱左右。另外,新政下的附加险,比如附加的自用充电桩责任险,已经可以购买了,价格也不贵,而且小了几百块钱。
葛还在现场采访了一些车主。其中一位后轮驱动的Model 3车主表示,他的保险费是7000多元(第三方200万),现在报价是8000元左右,和保险顾问给的回复基本一致。
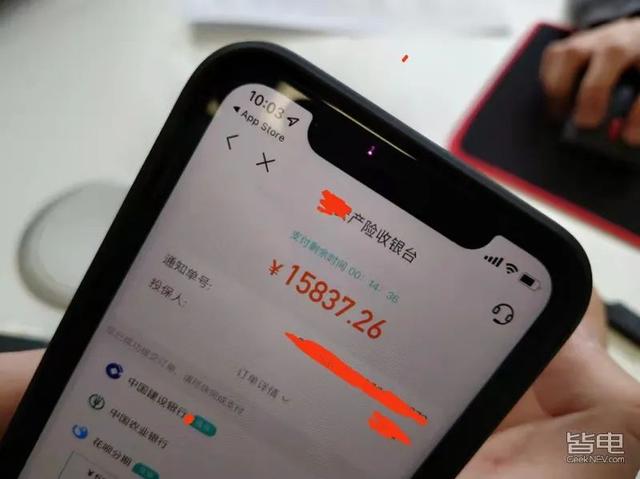
让典哥惊讶的是,长续航全驱车型Model Y的车主在12月29日报出了保险价格,百万第三者保险保费为15837.26元(含强制保险),与27日之前的同款车型不同。相比同价位的燃油车,保险费用贵了几千元。
为什么要涨价?
针对这次涨价,典哥汇总了各种数据,分析了这次涨价的原因。有以下几个因素:
电动车理赔率和理赔金额过高
从保险行业的人那里我们知道,新能源专属保险增加了除车辆本身以外的货物和财产损失,以至于保险行业需要对所有品牌和车型进行重新评估和定价。说白了,过去油罐车和电车的统一标准定价是不合理的。
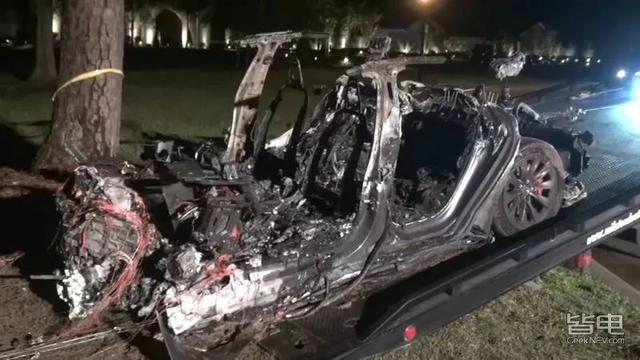
根据之前的数据,部分电动车品牌的理赔率和理赔金额过高,导致重新评估定价后决定提高部分品牌车型的保费。以特斯拉车型为例,保险费与理赔金额之比为1: 1.4(非官方数据),也就是说保险费不够。这次大幅涨价主要是针对理赔率和理赔金额过高的这类车型。
保险公司利润下降
在我们的常识范围内,保险公司就是一堆会“印钱”的企业。目前汽车保有量持续增长,保险公司应该是能赚钱的。然而,事实与想象并不一致。我们看几大车险品牌的财报。平安保险、太平洋保险等品牌均录得2021年车险业务收入下滑。
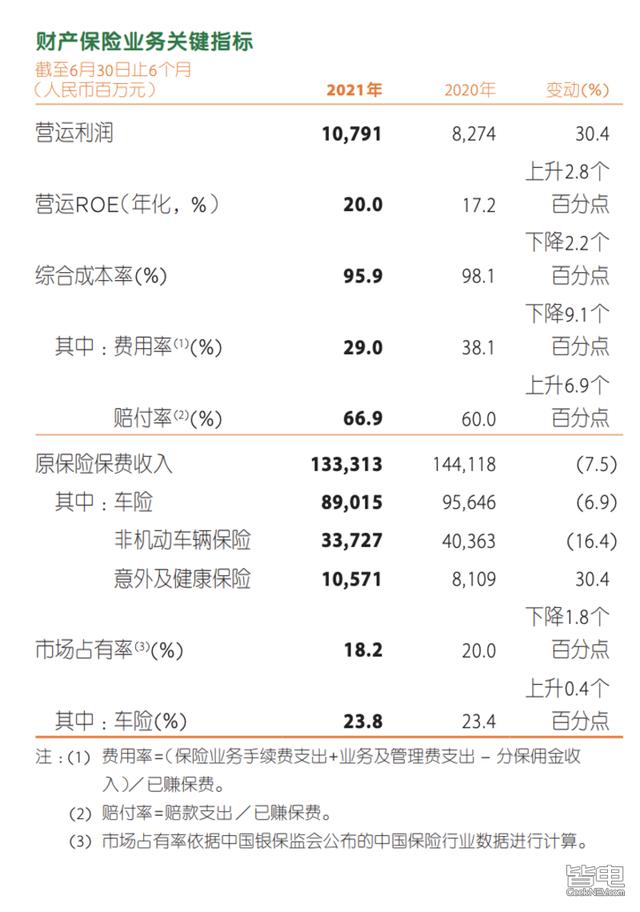
来源:中国平安2021年中期财务报告
扩大保险责任范围
除了一些涨幅比较大的车型和品牌,部分电动车在新政前后保费“收成”的小幅增长,主要是因为新政策下电动车专属保险的责任范围更广。为了适应新能源汽车的特点,不仅考虑了新能源汽车的自燃风险,还考虑了“三电”(即电池、电机、电控)的损坏风险。相比传统车险的使用流程,新能源汽车专属条款的主险责任也增加了收费流程。简单来说,“保险”的范围需要放大,保费在合理范围内上涨是合理的。
专属保险改变了什么?
事实上,这一轮保险成本变动已经酝酿了几个月。8月4日,中保协已经发布了2021版新能源汽车商业保险专属条款征求意见稿,对新能源汽车保险新标准进行了讨论。12月14日,中保公司发布《中保协新能源汽车商业保险专属条款(试行)》,具体内容与征求意见稿相比变化不大。我们再来回顾一下排他性条款的要点。
1。Exclusive子句对象
该条款强化了排他性条款中对新能源汽车的定义。新能源汽车是指完全或主要由新能源驱动的车辆,包括插电式混合动力汽车(含增程式汽车)、纯电动汽车和燃料电池汽车等。汽车类型包括乘用车和卡车,但大型拖车或特种车辆不包括在内。此外,专属条款的主要保险责任明确指出包括车身、电池及储能系统、电机及驱动系统、其他控制系统及其他所有出厂设备。
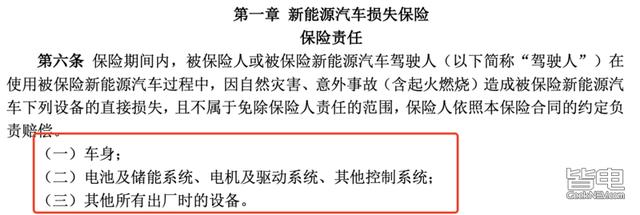
这里需要说明一下。目前,部分消费者选择以“车电分离”的形式购买新能源汽车。此时,消费者是电池的租赁者而非所有者,但此次发布的专属条款中并未提及这一点。不过我相信随着未来车电分离购买方案的普及,相应的描述或者相应的险种也应该会加入。
2。增加5种附加险
添加附加险:
(1)附加外部电网故障损失保险
被保险新能源汽车因外部电网故障造成的直接损失,不属于保险人免责范围的,保险人应当按照本保险合同的约定负责赔偿。
简单来说:除了责任免除,外接电网故障导致的电动车自燃,保险公司都会赔付,哪怕是救援费用,属于推荐新能源车必须买的附加险。
(2)附加自用充电桩损失保险
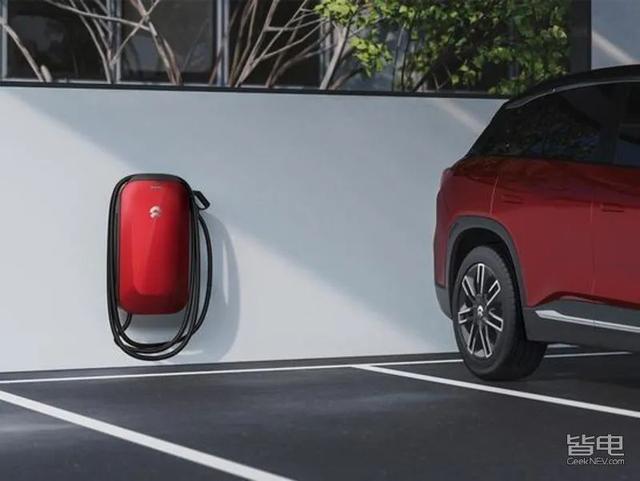
保险单载明地址的,被保险人符合充电设备技术条件和安装标准的自用充电桩,因自然灾害、意外事故、被盗或者他人损坏造成充电桩损失的,保险人按照保险单载明的本附加险保险金额内的实际损失计算赔偿。
简单来说:相当于给自己(公司)的自用充电桩上了保险,再也不怕被熊海子或者其他路人弄坏了。
(3)附加自用充电桩责任险
保险期间,保险单载明地址的,被保险人使用符合充电设备技术条件和安装标准的自用充电桩造成第三者人身伤害或者财产损失的,依法应当由被保险人承担的损害责任,由保险人负责赔偿。
简单来说:如果你的自用充电桩造成第三方伤害,比如漏电造成人员伤亡,自燃导致其他车燃烧等。,保险可以赔偿你。
(4)附加智能驾驶辅助软件损失赔偿保险
在保险期间内,如发生主险责任范围内的事故,导致被保险新能源汽车全损、智能驾驶辅助软件无法使用的,保险人应在保险单载明的本附加险的保险金额内计算赔偿。
简单来说:车损发生后,除了硬件恢复,购买这个赔偿险后,保险公司会赔偿你恢复软件功能的费用。目前来看,这个保险用处不大,可能是一个更有前瞻性的保险。
(5)火灾事故限额附加双保险(第三者责任险附加保险)
在保险期间内,被保险人或者其许可的驾驶人在被保险新能源汽车使用过程中,因火灾、燃烧造成第三者人身伤亡或者直接财产损失,依法应当由第三者承担的损害赔偿责任不在保险人免责范围内的,在保险单载明的基础上加倍承担被保险新能源汽车第三者责任险适用的责任限额。
简单来说:第三者责任险的火灾事故升级版,如果出现类似之前地下室自燃,连续影响车库多辆豪车的情况,如果你有多个保险选项,或许可以在当时提供帮助。
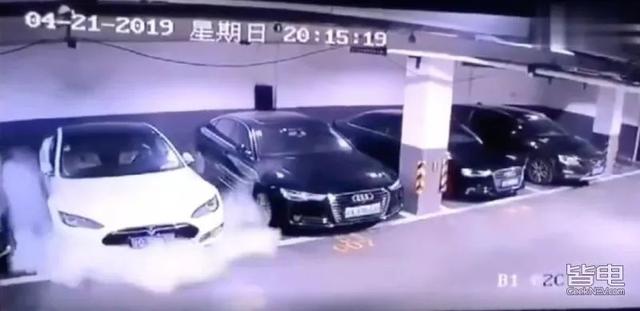
例如,这种情况
3。删除一个条款并修改一个条款
删除:除发动机进水损坏外的附加特别条款。
原条款:在使用中,因进水造成的发动机直接损坏,保险人不承担责任。
简单来说:反正只要知道新能源车涉水造成的事故在赔偿范围内就好。
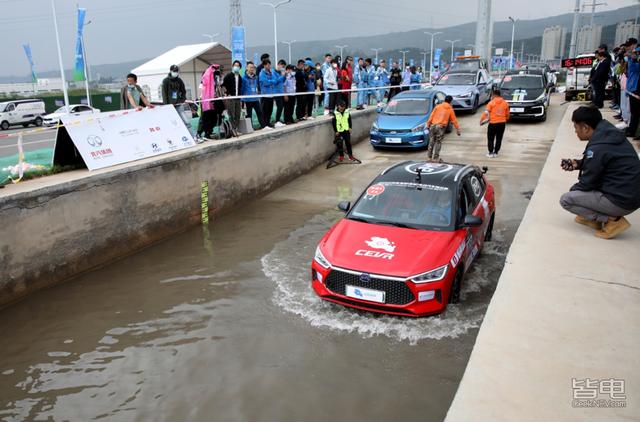
修改:机动车增值服务附加专用条款
本特别条款包括四个独立的特别条款:道路救援服务特别条款、车辆安全检查特别条款、驾驶服务特别条款和检查服务特别条款。投保人可以选择投保全部或部分特殊条款。保险人应当按照保险合同和专用承保条款提供增值服务。
汽车自保可期吗?
保险价格的提高会对一些选择车辆成本低的电动车的用户造成一定的负担,一年多花的钱可能真的需要加几箱油才能弥补。而且对于最新的保单来说,几乎所有的主要部件都包含在合同范围内,在空之间没有太多的选择。这会是车企的机会吗?自保,你不考虑一下吗?
其实说起这个自营保险,早在两年前,特斯拉就宣布在美国推出这项业务,从加州开始向全美蔓延。特斯拉还宣布其保险价格“比竞争对手便宜30%”。今年10月,马斯克在德州超级工厂举行的2021年股东大会上透露,特斯拉的内保计划即将正式启动。
有意思的是,马斯克决心做这项业务,也是因为他与汽车保险提供商AAA发生了纠纷。AAA表示,基于高速公路损失数据研究所(Highway Loss Data Institute)和其他数据来源的分析结果,Model S和Model X车型的索赔频率和成本与同级别车辆相比异常高,公司决定将特斯拉的保费提高30%。特斯拉不同意,认为他们选错了比较对象,导致特斯拉车型保险定价过高。(现在想想,有点类似中国现在的情况。)
相比传统保险,特斯拉自营保险优势明显。原价下降20%到30%后,大部分车主的保价会在120-200美元之间。同时可以根据业主的经验调整费用。当车辆具备更多主动安全功能时,保价会相应打折。简单来说,可以根据自己的车辆定制保险,用户选择自由度更高。
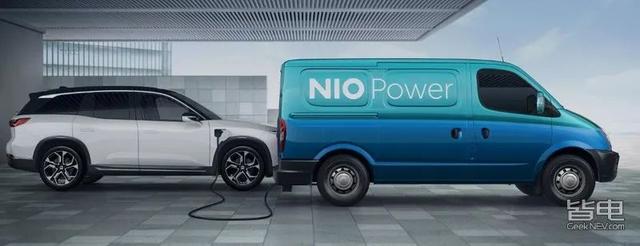
除了这种纯自营的保险业务,还有一种像蔚来这样以与保险公司合作的形式提供的车辆保险业务。选择蔚来车型时,可选择无忧服务和无忧保险套餐中的一种。只要选择蔚来提供的保险业务,就可以获得蔚来的专属服务,包括划痕和漆面修复服务。
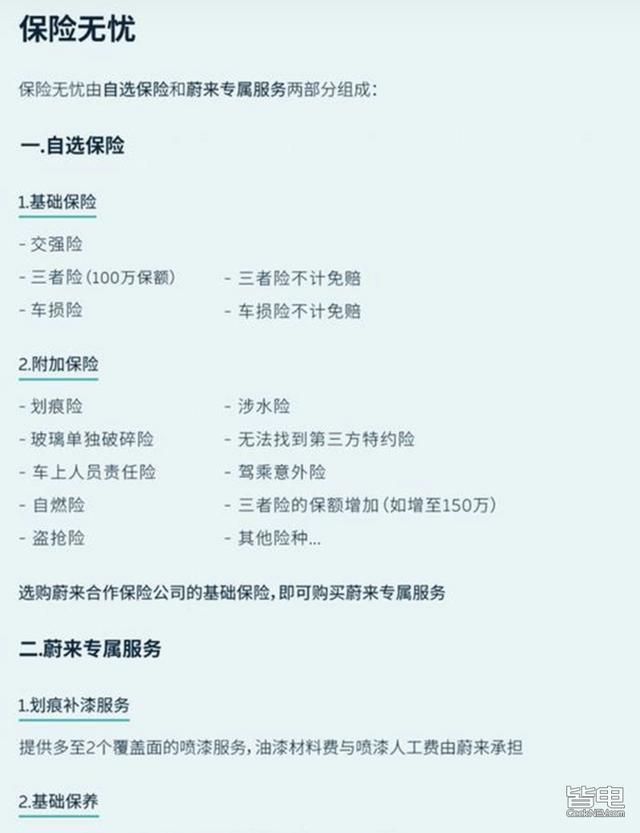
实际上,特斯拉和蔚来这两种可扩展的保险服务,运营思路完全不同。特斯拉强调降低用户成本,保护品牌利益。在保险业务的基础上,蔚来让用户享受到更多的服务内容,同时可以增加用户粘性。
编辑评论
葛认为,这一波新能源车险改革应该从两个方面来看:
第一,新能源汽车的保险价格真的涨了。如果你有买车的打算,或者已经交了定金提车,那就只能默默承受了。如果你只是处于观望阶段,可以对比一下自己喜欢的车辆比涨价前涨了多少,但以后是涨还是跌,别人都叫我多观望。
其次,新能源汽车的保险改革从长远来看对新能源汽车的发展是一件好事(当然这并不意味着涨价是一件好事)。根据新能源汽车的特点,有相应的变化实际上可以更好的为车辆提供保险服务,但是保险费应该涨这么多吗?我觉得电费也有点贵。看,隔壁,汽油车的朋友们要开香槟了。