
图片@视觉中国
文|鲸贩子,作者|王、大
上周,腾讯的产业基金投资了马永记面馆;茶品牌书也宣布完成6亿元融资。08年初行业传来的好消息,给疫情阴霾下的餐饮赛道带来一米阳光。
值得注意的是,春节前后,已有多家中国餐饮品牌公布了准备上市的相关信息,包括东北轻餐杨国福麻辣烫、创意面馆合福捞面、中式快餐“家乡鸡”、“乡村基地”、“老娘舅”,以及以杭帮菜为代表的“绿茶餐厅”等品牌。
回忆起2020年疫情爆发时,餐饮董事长贾曾公开表示,如果疫情影响继续扩大,不营业的现金流只能维持三个月。
当前,中国餐饮市场向资本市场“滚动”,上市的上升趋势既是头部餐饮品牌的融资热潮,也是对未来不确定性的防范。
又是一波上市
与新茶品牌的快速上市路径不同,几乎所有即将上市的中国餐饮品牌都历经了10年以上的磨难。
例如,《东北饮食帮》中的鲸鱼贩子就描述过杨国福的盛衰。
不过,早在2021年12月,杨国福集团就将公司名称由上海杨国福企业管理有限公司变更为上海杨国福企业管理有限公司,近日,据证监会国际部披露,上海杨国福企业管理有限公司已提交部分上市审批相关资料。
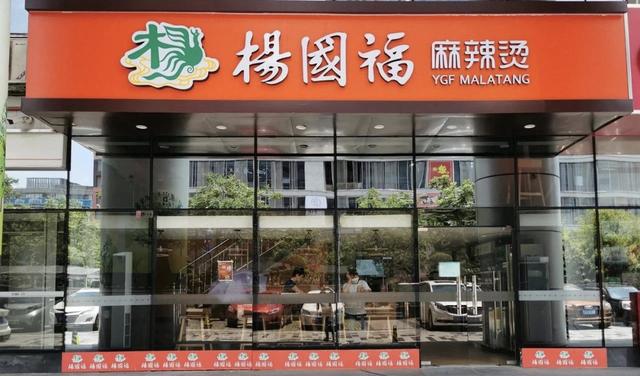
目前进度已经到了收料阶段,还有很多环节等待反馈。这意味着,一旦获批,杨国福麻辣烫将能够冲击“麻辣烫第一股”。事实上,杨国福曾在2019年底表示“到2025年完成9000到10000的规模”,但考虑到内部竞争激烈,最终确定9000是合理的。无论这个目标能否实现,这次赴港上市也是一个关键节点。
准备和杨国福一起上市的餐饮巨头,还有老姨夫和家乡鸡。
其中,2000年出生的老伯伯,主营中式快餐连锁餐厅,为大众消费者提供以江南味道为主的中式快餐产品,可叠加当地餐饮。“关注大米”是品牌定位,强调以大米为代表的优质食材和标准化操作。
目前舅舅在长三角17个主要城市有近400家直营店。曾为2010年上海世博会、2016年杭州G20峰会、2018年浙江省运动会等大型活动提供餐饮服务。
家乡鸡成立于2003年,创始人舒丛轩出生于上世纪60年代。1982年开始研究养鸡,创办肥西老母鸡。2012年,他将品牌更名为“家乡鸡”。渐渐的,家乡鸡用差异化的鸡汤做了一个圈。2016年,家乡鸡走出安徽,走进武汉、南京等地。截至目前,家乡鸡有1000多家快餐店,每月新开近20家,年销售额超过40亿元。
老鸡也曾公布过一组数据:公司用了12年时间跨越10亿元;又用了两年时间跨过20亿。2011-2019年,销售收入增长32倍,年均增速40%左右。从这份过往的成绩单来看,家乡鸡是中国餐饮界的一匹黑马。
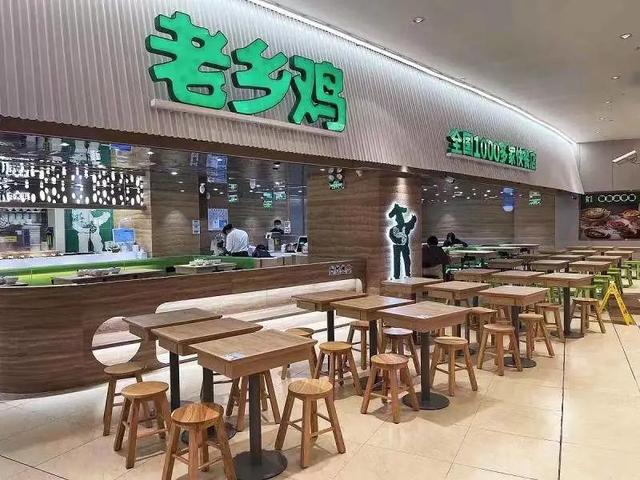
现在,这个走出安徽的品牌已经冲刺IPO。就在外界热议“中式快餐第一股”的名字会是谁的时候,家乡鸡的老乡——村基,于2022年1月首次在港交所提交了招股书。
事实上,成立于1996年的村基并非首次上市。回首2010年,湘村记在纽交所敲钟,成为中国首家在美国主板上市的餐饮企业。然而好景不长,村基一时难以解决口味单一、扩张步伐无序等问题,股价一路下跌。终于在2016年,乡村基因失联从美股退市。
此次复出,根据招股书,村基2019年营收32.6亿元,其中餐饮业务收入24亿元,外卖业务收入8.5亿元。2020年营收31.6亿元,其中餐饮业务20亿元,外卖业务11.4亿元。2021年前三季度营收为3。42亿元,餐饮收入为2。26亿元,外卖收入为1。160亿元。
而且2019年村村通净利润8000万,净利率只有2.5%。2020年,受疫情影响,集团一度陷入亏损困境,净亏损242万元;2021年前三季度情况有所好转,其净利润为1.6亿元,但净利率仅为4.8%。
较低的净利率与农村鸡平价、直销、资产导向模式的定位密切相关。在疫情的围攻下,以及老年酒、老年份等品牌即将陆续上市,农村基地的二次上市显现出一丝焦虑。
同样,提交“第二份”上市申请的是绿茶餐厅。
绿茶餐厅2018年、2019年、2020年以及截至2021年5月31日的总营收分别为13.12亿元、17.34亿元、15.69亿元和9.06亿元,对应的净利润分别为4440万元、1.06亿元、-5526.2万元和4833.6万元。
其中餐厅营业收入占比分别为80.5%、85.3%、85.1%和87.7%。由于外卖客单价高于快餐,绿茶的外卖服务收入较少,分别占19.5%、14.6%、14.8%和12.2%。
面对2020年业绩下滑,绿茶集团在招股书中解释称,下滑主要受疫情影响。随着中国大部分地区疫情得到控制,截至2021年5月31日的5个月内,公司收入和利润录得强劲反弹。
然而,很多餐饮品牌在经历了艰难起步、快速扩张、转型阵痛甚至数字化转型之后,还是在2022年聚集上市。这背后的原因值得探究。
此时上市的意图是什么?
品牌都想通过上市在资本市场储备“弹药”过冬,反复的疫情是促销的主要原因之一。
回顾疫情发生前,即便是老娘牛、老娘记、香村记等餐饮品牌有稳定的现金流,也不沉迷于接触资本,甚至有企业喊出了“千万不要上市”的口号。但疫情发生后,餐饮市场并不乐观,很多品牌出现客流快速下滑,甚至出现现金流危机。他们不禁重新思考与资本的关系,试图通过上市储备“弹药”,避免“卡桌”。
另一方面,从2021年开始,资本市场新的消费热潮过后,兴趣转向了中式餐饮。尤其是面食、烘焙、预煮菜等品类,特点是标准化,可复制性强,薄利多销。资本投入有利于中国餐饮品牌实现规模效应,而中国餐饮连锁品牌进入市场后也能使资本得到快速回报。
而且根据NCBD(食集)发布的《2021年中国餐饮行业全景发展报告》,中国餐饮行业的连锁占比已经从2018年的12.8%提升到15.0%。相比美国的54.3%,日本的49.7%,增长潜力巨大。2020年,中国餐饮百强企业集中度将占中国餐饮市场总收入的10%左右,而在美国,餐饮百强企业将占餐饮市场总收入的30.0%左右。
因此,为了挖掘深层市场价值,中国餐饮品牌在2022年扎堆上市。但是,这个时候越早实现上市,品牌优势就越大。反之,未来上市的品牌在融资额、估值空和市场溢价方面将失去先发优势。
这次上市军前排的村基,尝试将募集资金用于门店扩张计划。据乡村工作人员介绍,其最重要的战略是开设新餐厅,扩大市场份额,战略性地扩大餐厅网络,促进有机增长和网络效应,最终提升品牌知名度。
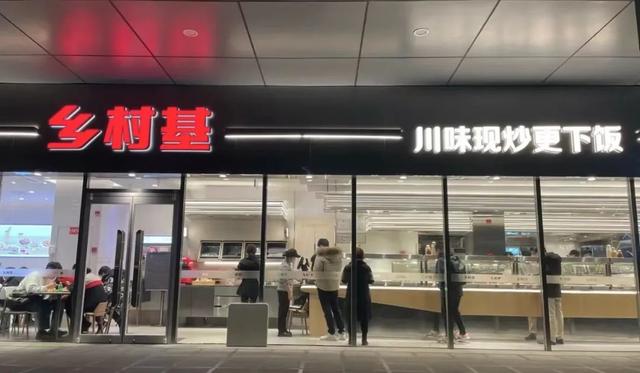
根据村基的规划,2022年将开设约90至110家村基餐厅和约160至180家餐厅——米先生餐厅。2023年,将开设约140至160家乡村餐厅和约200至240家米先生餐厅。这个增速远远超过现有门店的增速。
稳定的现金流对于采用直营模式的餐饮品牌来说非常重要,比如老年酒、家乡鸡、绿茶餐厅等。都曾在辅导备案报告或招股书中透露,希望通过上市,品牌对客流、翻台率、利润率等的焦虑。将得到缓解,并增强门店扩张能力,加强中央厨房产能,提高市场占有率和抗风险能力。
在上市地点的选择上,村基和绿茶都选择了港交所,老阿姨和家乡鸡选择了a股。一位业内人士曾说,餐饮行业更依赖现金流,港股审核周期比a股快,对于渴望注资的企业和需要变现的投资机构来说是双赢。
总而言之,餐饮头部品牌在资本的帮助下,可能会迅速提升市场份额和品牌知名度。但是,上市并不是“速效救心丸”,其中的优劣需要品牌来识别。
“偷”在变革前夕
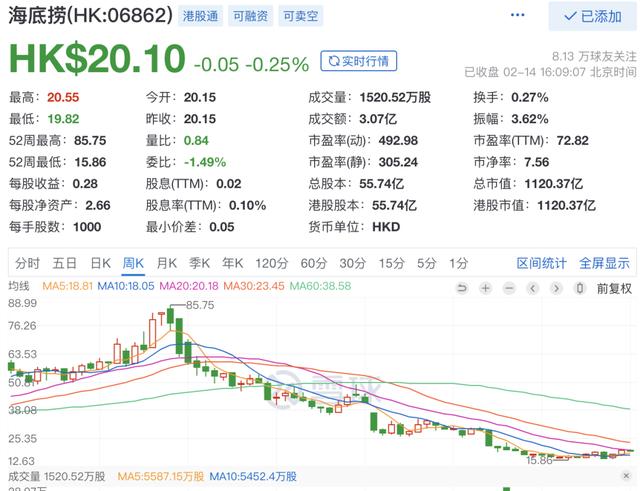
在过去的一年里,中概股的“腰斩”,去年底以来在资本市场流行的“新能源”概念股,也开始回调。中国食品饮料的“天花板”海底捞的市值也比过去一年的峰值缩水了76%。此外,疫情反复。宏观环境“气象表”显示,目前并不是餐饮企业上市的最佳时机。
因为外部环境的影响,这些餐饮企业在资本市场上可能无法获得预期的估值和融资规模,甚至可能出现上市破发的现象。即便如此,我们仍然不能让家乡鸡、村基、杨国福等中国餐饮品牌放弃上市计划。或许可以用美团创始人王兴在2019年做出的预测来解释。“今年可能是过去十年最差的一年,但会是未来十年最好的一年。”
越往后,我越等不起。如果要从宏观环境中寻找“最佳时机”的答案,央行从今年年初开始降息、实施宽松货币政策,俗称“放水”,是一个有利因素。近日公布的数据显示,2022年1月,社会融资规模增加6.17万亿元,实体经济人民币贷款增加4.2万亿元,创造月度历史最高。
国家对房地产的强力控制一直没有放松。如果这笔钱有一部分能通过金融市场流向餐饮实体,或许能缓解这波餐饮上市的融资困境。当然,以上只是理想状态。
主观上,上市并不是“灵丹妙药”,更不能让品牌在后续发展中“高枕无忧”。以2012年之前上市的餐饮企业为例。当时国内餐饮品牌只有九家上市,分别是百花村、Xi安餐饮、富士餐饮、全聚德、小肥羊、湘鄂情、湘村记、唐宫中国、小南国。
他们在资本市场上并没有大放异彩,大部分业绩也缩水了,市值缩水了,或者退市,或者横盘。其中,湘鄂情股权大战,小南国高管内斗,成为中国餐饮的负面商业教材。
与第一波上市的餐饮品牌不同,目前冲刺上市的餐饮品牌大多集中在快餐化的赛道上,以小店模式为主,有区域市场基础。他们也经历了互联网+中餐饮的转型,都要突破新的瓶颈。在新一轮的餐饮上市浪潮中,也出现了鲍莉食品等众多餐饮供应链服务企业。大家争相上市,以应对未来的经济寒冬。
集体上市后,中国餐饮的行业竞争格局会发生哪些变化?首先,在品牌认知度方面,上市餐饮品牌将迎来阶段性提升;其次,通过资本市场上市背书,小店模式下的品牌加盟扩张向千店万店冲刺;最后,借助资本,在品牌自建供应链中构建垂直深度壁垒,将是未来竞争格局中打开缺口的关键。







