
看看新闻Knews记者:马杰卢俊
2022-01-28 19:27
上线三年、曾吸引过亿用户的在线互助平台互助宝,将于今日24: 00正式关停。国内最大的互助平台的终结,也标志着曾经繁荣的互助保险模式正式退出舞台。为什么宝物会互相靠近?平台上的用户将何去何从?
投资彼此宝的用户其实都差不多:对保险缺乏了解,对价格更敏感。聂女士于2019年随父母加入互宝。与先精算后定价的常规保险模式不同,相互宝采用的是分摊的模式,先赔付,再将赔付总额分摊给所有用户,每月赔付两次。
聂女士不知道的是,此时的相互宝已经陷入了保险行业所说的“死亡螺旋”。官方数据显示,2020年11月,互宝用户数达到顶峰,突破1亿。之后逐月下降,分摊费因患病人员保险而增加。
申万宏源研究所非银分析师葛宇翔表示,一旦增加承诺量,优质的身体,也就是身体比较好的人可能会退出,就会出现所谓的恶性循环。
据券商预测,如果不关停,2021年全年份额将达到人均近160元,较2020年增长75%,今年这一数字将继续上升超过200元。另一方面,监管的态度也很明确,互助组织是有风险的,要开展保险等实质性的金融业务,必须获得牌照。监管机构的担忧不无道理。为了互相吸引客户,保险页面设计简单易用,很多保险从业人员没有仔细看免责条件,最终引发纠纷。聂女士就是其中之一。母亲被诊断为渐冻人后,申请赔偿,但由于过去的肺结节无法证明良性,平台陷入僵局。
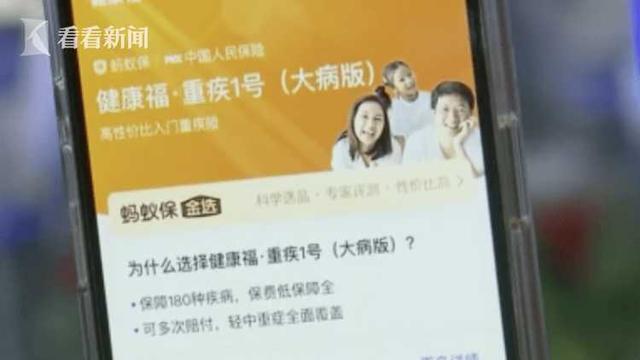
去年年底宣布关闭后,互宝立即暂停用户分享,所有赔偿费用自行承担。与此同时,一款与相互宝价格和赔付模式非常相似的新保险产品再次上线。但保额低于相互宝30万元。
资深保险人陈文智表示,其实一方面承接相互宝用户,另一方面也需要商业转化,7000万会员不想失去,所以找了一个付费,类似于原来的分配,但是保证能拿到这个产品。
(看看新闻Knews记者:马杰卢俊实习编辑:倪俊义)









