
斑马消费陈晓晶
扣除各种补贴和投资收益,零食伊拉克第一股今年上半年收入只有44万元。
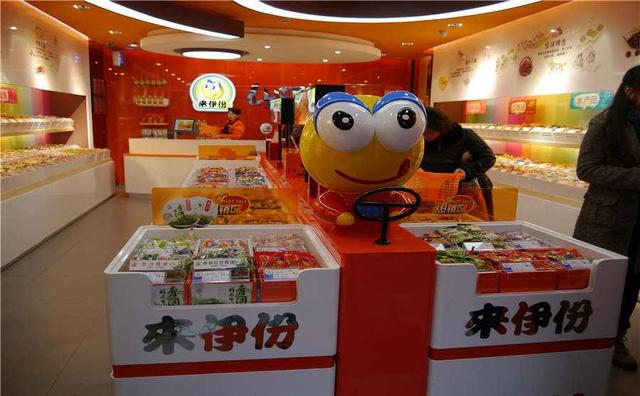
2018年半年报显示,公司营收稳定增长,但净利润减半,扣非净利润减少99.42%。
来伊拉克打了几次IPO,终于在2016年底如愿以偿。但在上市次年,就遭遇了业绩下滑,今年上半年更是濒临亏损。
赖怡芬指出,电商业务拉低了公司综合毛利率,新开门店导致费用高企,是公司近年来业绩下滑的主要原因。
为了应对业绩瓶颈,公司准备大力发展加盟店,拓展经销商、KA(连锁超市)等销售渠道。
作为一个主打线下连锁店的零食品牌,来伊是突破还是倒退?
8月25日,中国零食第一股来了一分(603777。SH)披露2018年半年度报告。
营业收入19.93亿元,同比增长11.17%;净利润3701.37万元,同比下降57.26%;扣非净利润44.14万元,同比下降99.42%。
不仅公司总资产和净资产双双下降,经营活动产生的现金流量净额也同比下降2.1273%,至-3754.74万元。
值得一提的是,2016年上市后,来伊份陷入了业绩瓶颈:营业收入一直在稳步增长,但盈利能力一直在下降。
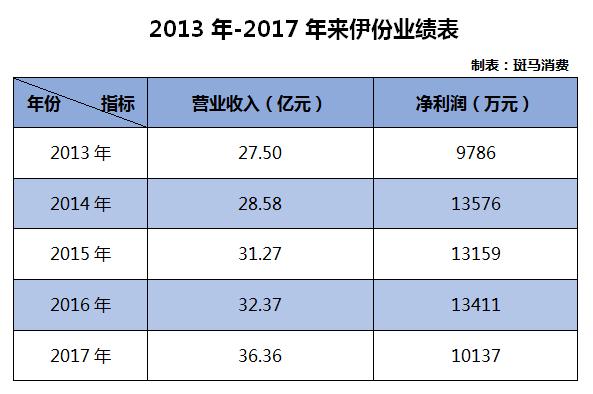
在解释2017年和2018年的业绩下滑时,来伊份强调了两点:电商业务毛利低拉低了综合毛利率;2017年以来,大规模开店导致成本居高不下,重点是店面租金和人员成本。
2013 -2017年,来自伊拉克的综合毛利率分别为47.34%、47.91%、46.28%、45.37%、43.78%,下滑趋势明显。2018年上半年,公司未披露毛利率数据。
但梳理斑马消费后发现,电商业务的低毛利不足以解释公司毛利率的持续下降:电商业务占公司营业收入的比重不足10%,整体毛利率很难下降几个百分点。
上市前后,来伊份的毛利率持续下降。当时正是三只松鼠等电商零食企业的爆发期。伊拉克毛利率下降可能与行业竞争有关。
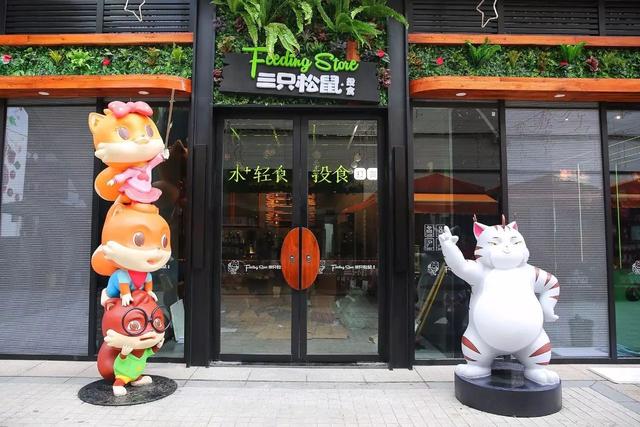
作为大型线下连锁零食店的首发,在长三角乃至全国市场的重覆盖一直是其“杀手锏”。
然而,在上市前几年,伊拉克的门店数量一直在萎缩。
直到2017年,公司重启开店之路。其中,加盟店的增速更为明显。直营店中,来伊份还受到三只松鼠、良品铺子等同行的影响,开设了局部升级的“来伊份生活馆”。
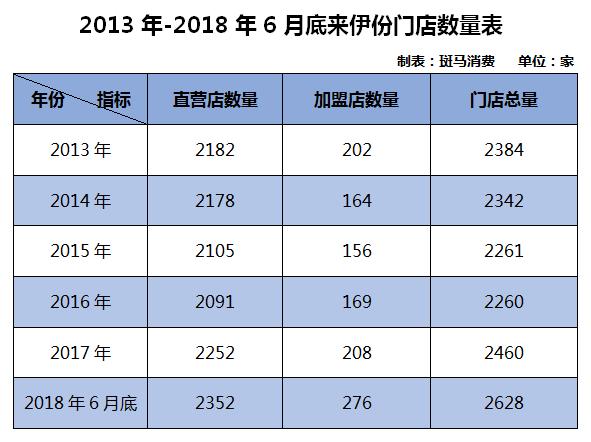
开店带来的压力很快出现在财报上。
2018年上半年来伊费用中,工资投入增长27.65%,房租增长18.95%,装修增长20.35%。这三项可能只是反映了直营店的投入。那么,运输成本增加了42.11%,可以反映整个门店扩张带来的业绩压力。
走样的渠道“突破”作为零售企业,为了保持业绩持续增长,就渠道而言,要么继续拓展原有渠道,要么拓展其他渠道。
怡芬做了多重选择。
2017年起,公司启动“万盏明灯”计划,推广加盟店;今年上半年,经销商、KA等更传统的渠道再次布局。
同行所依赖的电子商务,在伊早有涉足,但由于成本高,投入产出比和实际增长有限。
早在2011年,上海来伊份电子商务有限公司就在来伊份成立。那时,百草味(我想你,002582。SZ)当时刚入驻淘宝商城,三只松鼠还没有创立。
如今,这两家以电商为主渠道的零食企业业绩已经超过了伊。
在长期的投入下,电商渠道终于在2018年上半年为伊带来了1.85亿元的营收,同比增长34.12%,但电商毛利率同比下降8%。
资料显示,在伊拉克很早就有加盟店,但是从数量上来说,公司的加盟渠道之前并没有完全放开。“全灯”的计划明确了加盟商在公司的定位,未来加盟商的比例占30%-40%。
赖怡芬在商业计划中表示,2018年底门店数量将达到3300家,2023年达到10000家。斑马公司发现,今年上半年,在伊拉克新开了168家门店,距离年度目标还有很大差距。如果要实现2023年的开店计划,未来几年每年都要开1500家新店。
这牛皮吹的是不是有点过了?
推加盟模式是不行的。今年上半年,我来伊拉克开拓经销商和KA渠道,统称为特殊渠道。
仅KA渠道,该公司在上半年就扩大了17,000个销售网点。然而,2018年上半年,大客户的团购、经销商、KA三个渠道的营业收入仅为9906.1万元。
零售升级越来越强调对上下游的强势控制,洽洽、良品铺子的崛起,食品(002557。SZ),强于传统经销商和KA渠道,都说明了这个趋势。
但是,来伊份现在反其道而行之,力推加盟、经销商、KA渠道。这是渠道的突破还是倒退?你来伊拉克是为了拥抱商业的未来,还是迫于业绩的压力?







