
作者:数星星的熊
零,前言
照常八卦。
大家好,我又来报读书笔记了。上一次我们讨论积分的价值,“什么情况下可以有积分”这个话题变得非常重要。翻看张阿姨,好像没看出来她说的太清楚,决定自己研究一下。欢迎大家提出意见。
本文包括以下内容:
1.什么是MCC?
2.哪个MCC不算分?
3.网上买卖点的规则是什么?
4.如何查询交易的MCC
一、什么是MCC
MCC代码,又称商户类别代码,由四位数字代码组成。MCC由收单机构针对签约商户设置,用于表示银联卡交易环境、商户主要业务范围和行业归属,是判断境内跨行交易商户结算手续费标准的主要依据;也是银联卡交易行业分析报告和银联卡业务风险管控的重要基础数据之一。
简单来说,MCC是银联用来区分商户类别的。银联对不同类型的商户收取的保护费是不一样的。目前执行的费率来自央行2016年发布的《国家发展改革委关于完善银行卡刷卡手续费定价机制的通知》(发改价格[2016]557号)。自9月6日文件实施以来,这一政策被称为“96费改”。费改前,商户按行业分为四类,手续费从最高的1.25%到最低的0费率不等。同时,原来有些商家的费率是有封顶的,即超过一定金额后,手续费不再增加,俗称封顶机。费改后,按照发改委的规定,除了少部分零费率的商户,大部分商户的手续费统一为0.6%(=0.45%+0.065%+0.0875%,分别由发卡行、银联、收单机构分成)。与此同时,封盖机已经成为历史。
但为了减少对市场的冲击和第三方支付平台对银联业务的冲击,银联对原本有优惠政策的商户类型采取了过渡政策,使用之前的0.38%费率两年:
“在本次刷卡手续费调整措施正式实施起的2年过渡期内,按照保持费率水平总体稳定的原则,对超市、大型仓储式商店、水电气缴费、燃气供应和交通票务类商户的刷卡交易实行发卡机构和网络服务优惠服务费。”
(截至2018年9月5日,这个过渡期已经过去,但新政文件还没看到)
这样一来,过渡期内实际上有三种费率:标准费率(0.6%)、优惠费率(0.38%-0.48%,过渡性质)、减免费率(0%)。区分这些类别的标识是商家类别代码MCC。
写这个逻辑就差不多清楚了。MCC对银行的营收有直接影响,所以银行不给商户这些优惠甚至降低费率是可以理解的。这些类别主要包括以下几类:
几乎所有公益类的银行都不算积分,而优惠类的消费每个银行都不一样(毕竟大部分都是大家生活中常见的场景)。
第二,普通MCC无积分
这部分是所有银行没有积分交易的共同部分。这些类型的消费银行非常不受欢迎。不仅不加分,额度大了还可能被列入黑名单。
低费率或零费率商家
这部分就是我们上面提到的,这里详细列举:
由于历史原因被列入黑名单的商家类型
这部分商户在费改前要么是封顶商户,要么是零商户,由于历史原因不受银行欢迎,主要包括以下几类:
虽然看起来内容很多,但其实不需要太在意细节,只要知道这几种消费都没有积分就可以了。需要注意的是,在优惠商户中,除了4900(水电缴费)外,其他商户都是日常生活中使用频率较高的场景,大部分银行也可以积分。如果我们必须进行这些交易(比如交电费、去医院、交罚款等。),尽量选择微信或支付宝等网上支付。很多银行都有积分,是多个积分。(详见第4章)
三。一些银行的特殊规定
不同银行的非积分MCC略有不同,但大体相同。还是那句话,我们不需要太担心这些问题,正常消费不容易满足。我们挑出一些重要的内容列出来。
优惠商户:
招商银行:
另外,招行有零星不积点的商户名单。(俗称天书)说是零星的,其实很多。记事本11M到什么程度,内容如下:
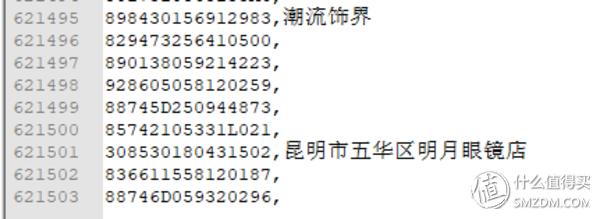
嗯,一共621503行~ ~ ~,好“零星”!
交通银行:
兴业银行:
平安银行:
四。一些银行的多点/返现MCC
除了不计分的MCC,MCC还有其他功能。有一些银行比较偏爱的商户,这些对应商户的消费都有多个积分或者返现。比如广发银行的夏普卡,指定商户类型周五返现5%;中信9分股权,需要指定中冶计算一笔299等等。这里不想详细总结这些活动,只是提醒大家有这么一件事。说到活动,就看活动细节了。
动词 (verb的缩写)在线交易
随着网络支付的普及,除了支付宝和财付通(微信钱包、QQ钱包),各大电商都推出了第三方支付业务,如京东支付、美团支付、苏宁支付等等。与线下交易相比,线上交易要复杂得多。大师看了很多资料,但没有做的特别透彻。现在,他将学习结果报告如下。
支付宝,微信
尔玛依娜的通道相当于绕过了银联,开辟了一条新路。通过支付宝的消费,不管真正的消费类型是什么,银行对他们的定义只有一个:支付宝消费(目前网络连接火热,理论上银联现在知道尔玛依娜一家每一笔消费的性质,以后什么政策还不知道)。也就是说,不管你是支付宝在超市购物,吃饭,还是支付宝交电费,银行都不管。支付宝和微信有没有积分,不要看你的消费性质,只看各家银行有没有相关活动。
PS:微信好像会跳过特惠,但是目前不知道特惠的影响。
京东支付、美团支付、苏宁支付等第三方支付平台
这些平台的性质和二马家差不多,只是略有区别。区别在于,二马家的支付是纯支付,只是这些商户从商户跳槽到了支付平台,所以身份稍微复杂一些。因为和银联的关系不是那么对立,性质不是那么明确,略显模糊。这种模糊性体现在:每个第三方支付平台都有专门的银联消费接口。示例:
正是因为这些特殊渠道的存在,给这些支付平台的结算增加了一点不确定性:这些平台的支付会有一定概率跳转到他们的特殊渠道。比如JD.com Pay经常跳特价,跳特价就不会有招商银行消费的积分(小昭的超市就不会有积分);再比如,GDB DIY用户特别希望JD.com支付和美团支付跳过特价,因为特价会变3倍积分。
但到目前为止,至少从消费者的角度来看,似乎特价商品出现的条件是不确定的。
JD.COM闪付、美团闪付、南航闪付等第三方闪付平台。
上面说的支付类是指各大电商为自己的业务所做的支付,各个公司随后退出的闪付是他们推广金融业务的核心。闪付的出现,大大扩展了每种支付的适用范围。各家的闪付,可能也有两种情况:要么自己拿专用MCC,要么按照第三方快捷支付支付结算。不过值得注意的是,很多银行会为京东商城的活动指定消费渠道(例如,限制在JD.com商城消费),这也从一方面限制了闪付渠道的消费。
PS:这一段说的特别缺乏自信。热烈欢迎各界大神来拍拍脸。
银联在线支付、闪付(刷卡支付)、Xpay(ApplePay、MiPay、Samsung Pay等。)
这些支付类别理论上和线下支付是一样的,取决于网站或者线下商户对应的MCC(上面提到的支付类别,JD.COM对应的是超市,苏宁对应的是电器零售等。).但实际操作中,由于闪付手续费低,很多银行其实并不喜欢闪付。所以会出现中冶本身有积分,闪付没有积分的情况。另外,有些活动会特别声明闪付不算,这个要结合当时的活动规则来考虑。
各种扫码/扫码:中国银联快速通码支付,各大银行应用内码支付。
同上,理论上和线下支付一样,取决于对应商家的MCC。
六、具体的example-JD.COM商城消费
我们结合以上情况,以JD.COM商城为例进行分析。
JD.COM商城是一个非常复杂的地方,这里有很多支付方式,几乎包括了上述所有的情况,如下图所示。
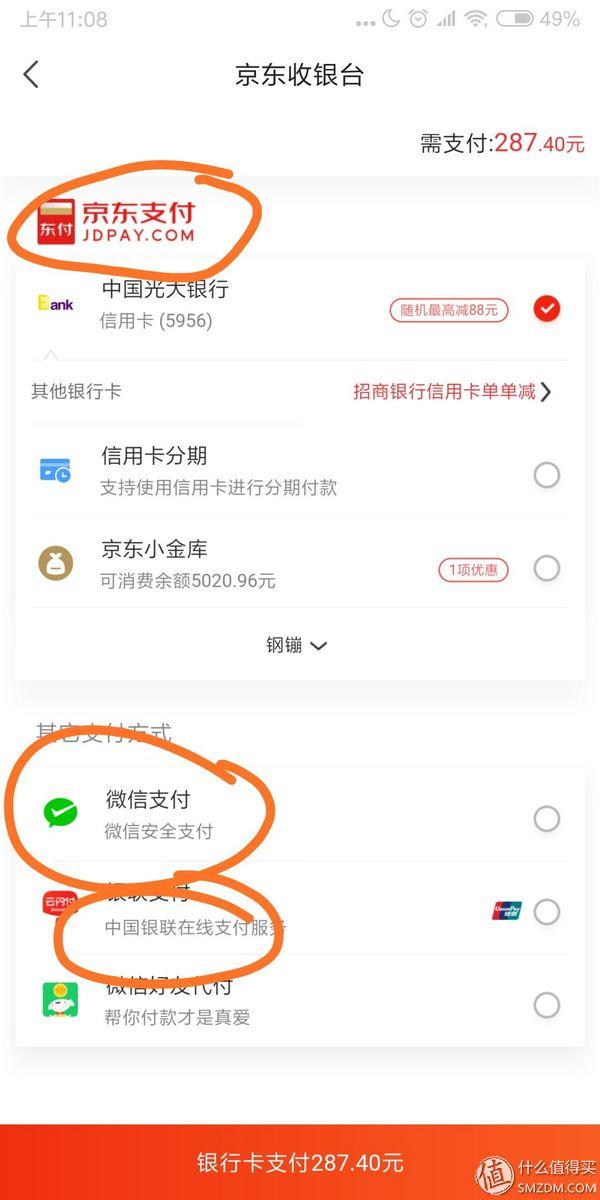
(我用的是小米手机截图。如果我用苹果或者三星,应该会多一个Xpay选项。)
因此:
七、如何检查监控化学品的消耗量
前面说的是MCC的理论知识。让我们在实践中做它。如果我想检查我的消费的监控化学品,我们应该怎么做?有两种方便的方法:
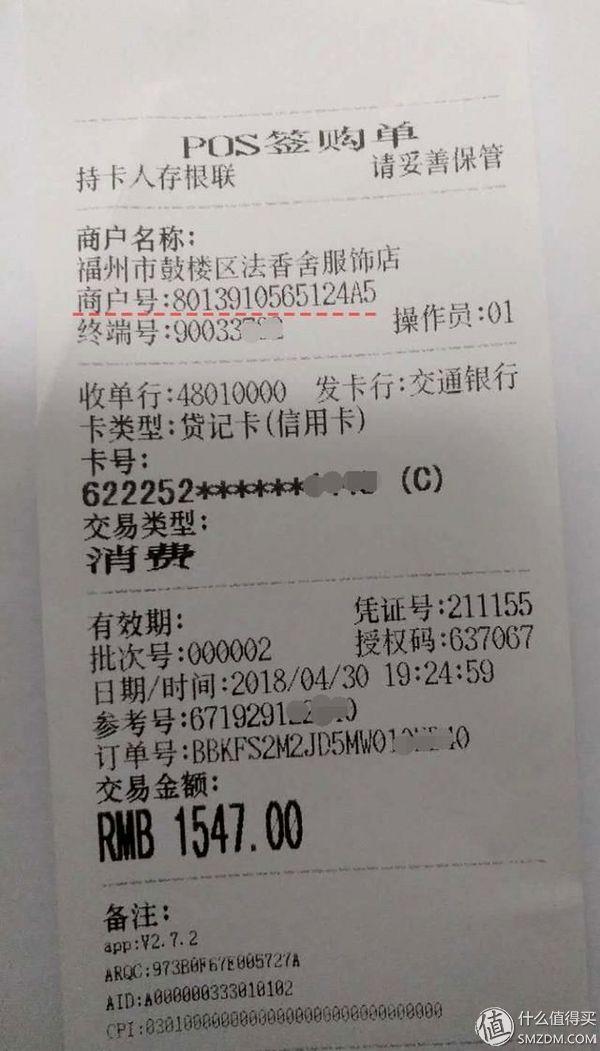
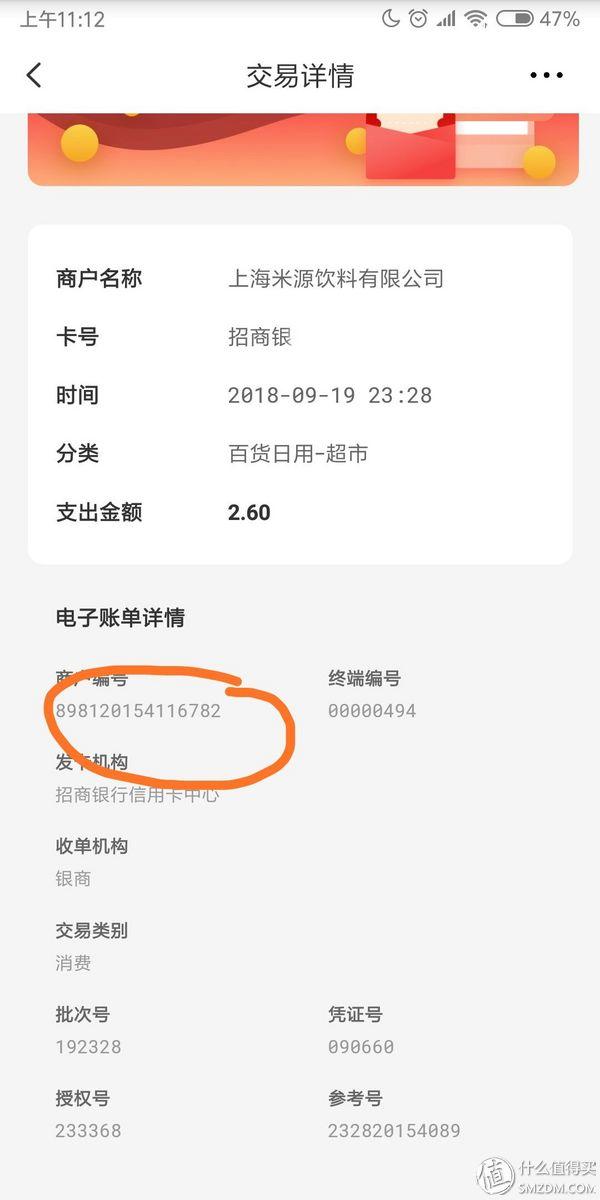
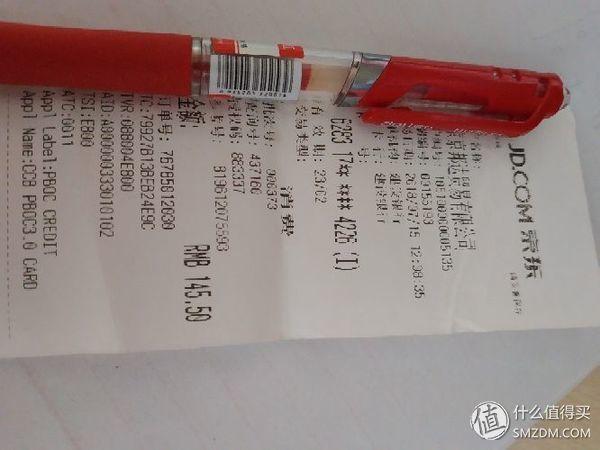
赚一点毛的地方:银联报告集代码
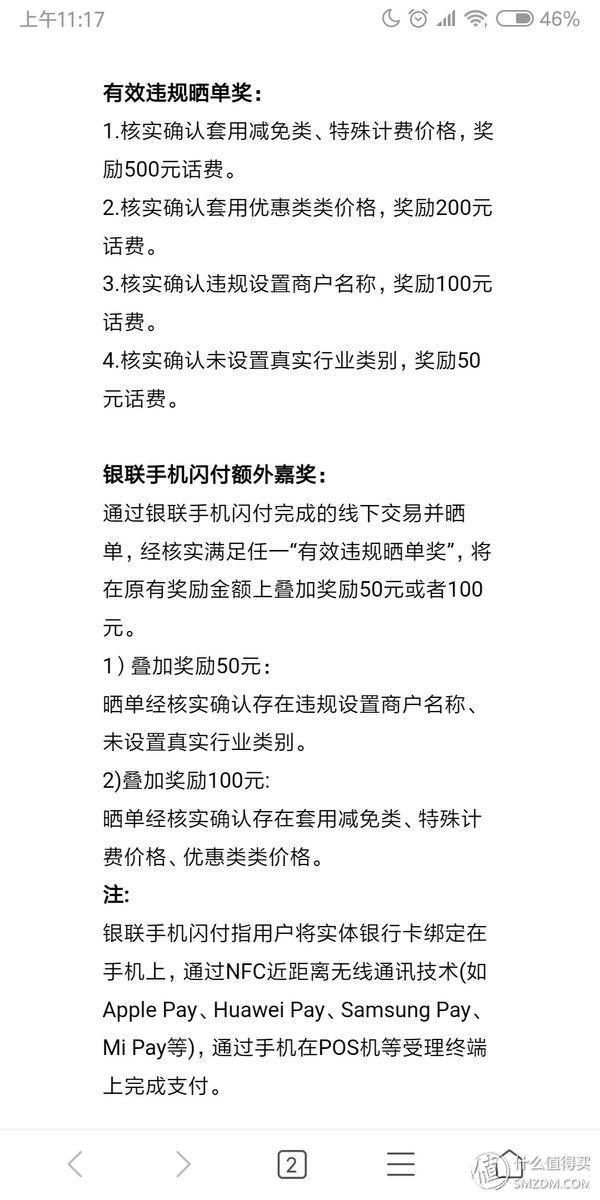
由于不同的监控化学品对应不同的收款费率,收款商家往往通过代码匹配的方式降低他们支付的费率。这时候不要慌,如果你真的拿到了这个MCC,我们有个地方可以回血:银联搭建了一个账单平台,你只要提交消费单据和你的信用卡号,就可以给不合规的商户开账单,根据他们的行为可以获得不同的奖励。
Sun单一平台:
(以上两种方式在同一个地方)
规则:(偷个懒,直接截图)
八。附言
最近写作速度有点慢,决定挖个坑督促一下自己(有一部分有初稿,但一直没有动力完成)。下面是我想讨论的一些话题:
1.不玩里程,信用卡也有价值——回归简单,银行日常衣食住行的购物权。
2.一行一文,每家银行的日常活动和信用卡描述(系列)
3.我行高端商旅权益及付费白金卡价值核算
4.航空公司空公司会员资格和里程兑换
5.Excel学习:用Excel管理卡片







