
(原标题:拍拍贷被曝逾期激增,只是症状)
2017年12月5日这几天现金贷非常火爆,前两天侦探们都在谈论,但实际上,对于现金贷强监管可能引发的连锁反应,一直没有人谈论。
其实侦探就是一个悲观的人。在做一件事之前,他常常考虑最坏的结果。如果他能接受,那就去做。在考虑和评估一件事情的时候,你也会做最坏结果的打算。
“南美洲亚马逊河流域热带雨林中的一只蝴蝶,偶尔扇动几下翅膀,两周之内就能在德克萨斯州引起一场龙卷风”,这就是蝴蝶效应。
在现金贷强监管的形势下,是否可能引发互联网金融行业的龙卷风?侦探们无法得出结论,但已经有迹象了。
首先,资方开始从现金贷平台回笼资金。事实上,过去现金贷平台的很多资金都来自P2P平台或者当地老板。但由于现金贷的流行,信托资金和城商行资金也流入了现金贷。政策一出,持牌金融机构为了自保,基本都在退出。
前段时间,业内投资人最关心的是“哪些P2P平台有现金贷资产”。很明显,在这个非常敏感的时间节点,大家都想远离现金贷(虽然现金贷真的很赚钱)。
备案前夕,各平台的第一要务是合规。于是,很多P2P平台开始减少现金贷的资金支持。
前几天有财经报纸报道,很多现金贷平台开始用借款人的套路。用各种理由引导借款人还款后,取消借款人的可贷额度。
以前有“放贷”的平台,后来有高息贷款要还,隐约闻到国家整治高息现金贷的味道,很多借款人开始主动逾期。有催收人员表示,一些借款人已经开始以“你是高利贷”为由拒绝还款。
据中智成数据显示,目前现金贷申请人总负债率超过80%,借款频率高,平均借款次数在4-10次左右。
从长期借款人的风险敞口分布来看,轻微多头头寸(跨一个平台)占21%;中等风险多头(跨两个平台)占18%;高风险多头(跨3至4个平台)占25%;超高风险多头(横跨5个以上平台)占17%。
其实各个平台都知道给借款人一个缓冲期对整个行业的发展是有利的,但是大家还在争先恐后的收回借款人的资金,这就相当于以人的名义把贷款给了大丰厂。很可能导致借款人债务危机的全面爆发。
举个栗子,如果我有两张额度各为1万元的信用额度,那么我可以从A卡里提现1万元用于消费,A要钱的时候从B卡里提现1W用于还款,循环很666。
结果有一天,就在我还完B信用卡账单后,银行突然发短信告诉我,由于综合评估,我的信用卡额度降为1元。如果我找不到其他资金,那我肯定还不了A信用卡。
这时候如果央行出台政策,告诉我信用卡逾期率太高,催收手段不合规。那么我不还钱的概率就更大了。
现金贷的借款人现在就是这个阶段。
今天看到有投资者表示,监管政策出台后,期房贷款逾期明显增多。
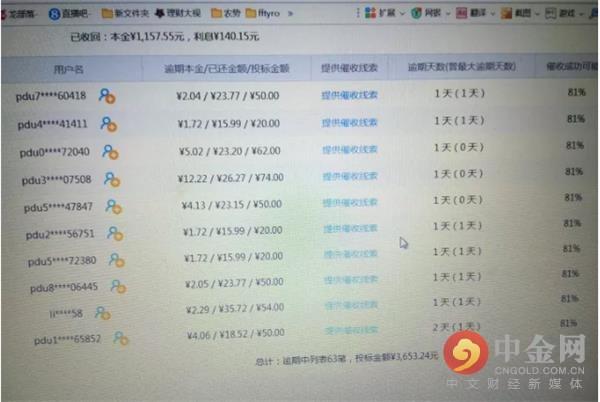
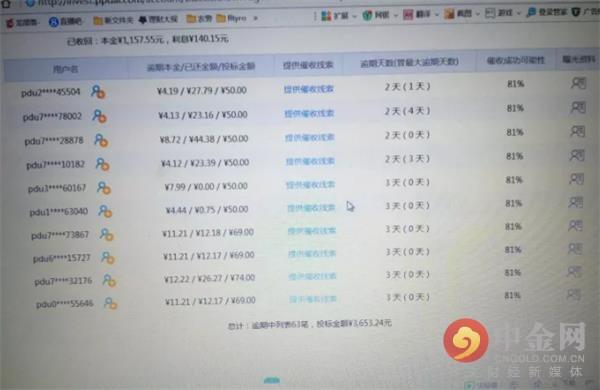
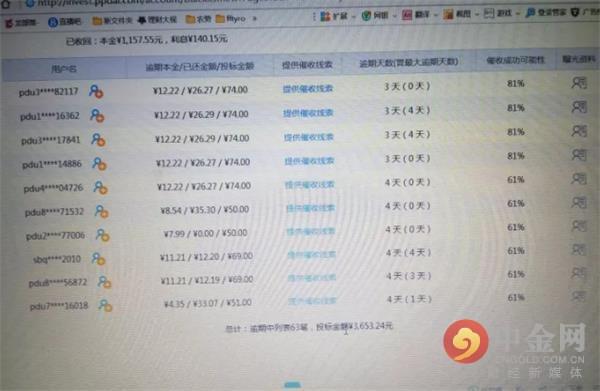
从图中可以看出,目前很多逾期的项目都是之前从未逾期的用户。但拍拍贷的竞价本身并不保证本息,所以平台除了承受投资人的漫骂,基本没有太大损失。
但是有很多平台是今年六七月份才开始发展现金贷业务的,估计现在已经很难过了。刚喝了开胃汤,还没来得及吃一口凉菜,盛宴就要结束了。这些平台基本都承诺保本保息,也就是说,不管逾期多少,都得咬碎牙齿往肚子里吞。
能赎就赎吧。不能随便赎回,就得限制提现。如果借款人看到现金贷平台的困境,不会主动还钱。不知道会有多少平台受到影响。
这时候,借款人可能真的会受宠若惊。
在赌博酒吧里,一场狂欢即将拉开帷幕。
更多优质内容,关注CICC微信微信官方账号:cngold-com-cn(长按复制),或在app store下载CICC APP。







