
在被媒体提前曝光后,天猫新自营业务“猫享”于近日悄然上线。
据《LatePost》报道,阿里巴巴B2C零售事业群将开设自己的天猫旗舰店,手机天猫App也将为此更名为“猫享”——简而言之,阿里将学习JD.COM做个体户。
2月18日,手机天猫App更新至12.00版本,更新日志中出现了两条与猫享有关的内容:一是新增了“猫享自营”,这是官方自营业务;二是推出“猫享闪购”频道,每天固定时间推出自营正品折扣秒杀活动。
但据36Kr-未来消费观察,猫享的实际在线时间较本次版本更新有所延迟——至少在4天后(2月22日),自营商品才会出现,直到搜索到“猫享/猫享自营”字样。
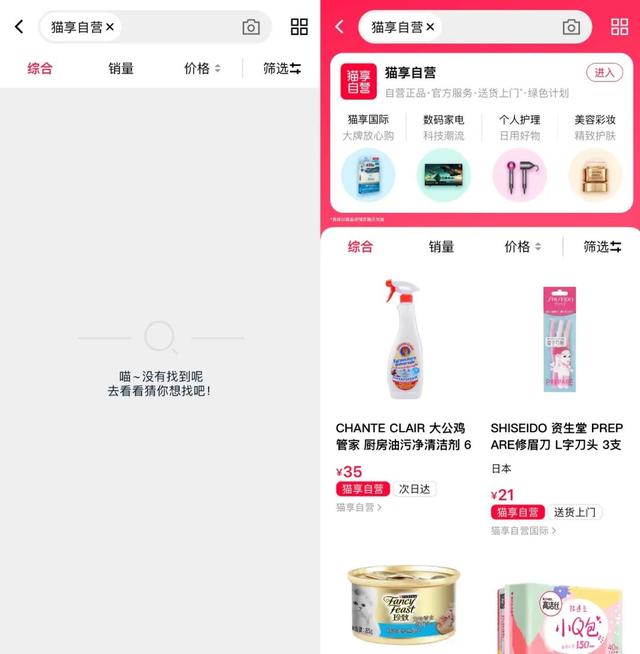
2月21日(左)和2月22日(右)的搜索结果对比
针对媒体报道,阿里试图弱化猫享业务的战略层面,称其“只是天猫App中的一个探索项目”。上线不到一周,毛象没怎么做推广和运营。
36Kr-体验过猫享的未来消费者发现,现在的猫享可以简单理解为阿里对自营商品的整合入口,以及关于“自营”的统一品牌认知。
阿里自营并不是什么新鲜事。除了盒马,天猫体系内还有天猫超市、天猫国际直销等板块。但由于业务相对分散,自营业务的消费端心思一直不强。
“猫享”试图用统一的项目IP输出和建立消费者对猫直销的认知,形成类似“买自营产品上京东”的平台认知。COM”。如果顺利,“猫享”也可能成为阿里匹配JD.COM的重要工具,其所代表的自营业务也可能成为新的增长点。
“猫享”学京东阿里(淘宝天猫)和JD.COM分别代表了电子商务的两种模式——平台和零售。
阿里是平台业务,属于B2B2C。品牌/商家入驻开店,向消费者销售商品。阿里从中抽取交易佣金,收取广告费。JD.COM从事零售业务(即自营),属于B2C。它首先从供应商那里购买商品,然后销售给消费者,并提供仓储、配送等服务。
作为天猫官方全新的自营业务,猫香采用的是JD.COM模式——前端是猫香自营、猫香国际自营的自营旗舰店,后端是搭建自己的采购团队、提供客服售后、物流配送的平台。
据《晚邮报》此前报道,茂祥将首先从JD.COM品类推广,并向手机品牌提供更优惠的合作条件。3C数码一直是JD.COM的核心阵地,而凭借同样的模式,猫乡被认为是阿里“复制京东”的尝试。COM”。
然而,就目前的情况来看,猫精确攻击3C数字的意图并不明显。据官方介绍,猫享主要有三大类:数码家电、个人护理、美妆。具体来说,出售的商品在价格范围和类别上分布广泛——从廉价的日用品到3C数码家电,包和手表等奢侈品,高端服装,甚至到手工制作的正品。
价格方面,猫享在天猫生态中不占优势。以同样配置的苹果笔记本电脑Macbook Pro为例。它在苹果官方旗舰店(第三方品牌)和天猫国际进口超市(也是平台运营)的价格都低于猫享。
相比价格,毛象更强调物流体验的优化。据官方介绍,部分猫享受自营商品宅急送,可当天/次日送达,并提供代付/迟付、预约送货等服务。
这也是自营模式的竞争力所在——为消费者提供从品质到时效的多重保障,从而实现更好的购物体验。但这需要平台深度介入采购、营销、仓储、物流等环节,前期投入大,供应链管理难度大。因此,从2007年开始,JD.COM开始自建仓储配送物流系统。相比之下,平台模式更轻一些,本质上是卖流量赚佣金的经纪业务。
早年,马云视京东为己有。COM的自营模式作为另类。他在2011年淘宝全员沟通会上的评价被媒体反复提及:“这种模式如果自己采购、自己销售、自己做物流,是坚持不了多久的。”
但越来越重的JD.COM不仅活了下来,还赢得了2016年猫狗商业超级大战;采用平台模式的阿里也在2013年率先搭建了菜鸟网络。随着流量红利的下降和用户增长缓慢,电商平台不得不更加注重存量用户的深度运营,直营模式在体验端的比较优势开始凸显。
这在3C数码、奢侈品等客单价高、消费决策重的品类竞争中尤为明显。拼多多100亿补贴的价格战一打就是几年,但JD.COM凭借平台自营背书和高效物流体验的优势,依然占据着数码产品的消费心智。
猫要探索的是以直营的方式优化用户体验,补充现有的平台模式,同时为天猫直营业务建立消费者统一的品牌认知。
与早年白手起家的JD.COM不同,阿里在供应链、物流、运营方面都有一定基础——此前,天猫超市、天猫国际直销已经在天猫体系内。据36Kr-Future Consumer了解,毛象的自营产品主要由之前服务天猫超市的顺丰和丹鸟配送。
加大自营投入虽然平台模式是核心,但阿里对自营模式的探索早已开始——收购银泰,控股高辛零售,开辟天猫超市、盒马、进口直销(考拉海外购、天猫国际直销)等业务。
2021年10月,天猫超市和进出口事业群升级为“B2C零售事业群”,并成立FC(Future Clients For Customer)事业部、B2C零售事业群供应链管理中心和风险管理中心。当时有阿里人士向媒体解释,这体现了阿里之前投资自营业务空的决心。
FC事业部总经理赵坤(空 None)据说负责JD.COM的自营项目“猫享”。
猫享”项目的一个重要背景是老对手JD.COM正在入侵服装等阿里核心品类。受限于“二选一”,JD.COM在服装等品类的扩张并不顺利。然而,去年以来的反垄断政策给了JD.COM打入阿里腹地的机会。据36Kr-未来消费观察,去年双11期间,从JD.COM退出的波司登、太平鸟等服装品牌卷土重来,出现在JD.COM官方战报中。
对于防御和反制,自营项目“猫享”和手机天猫App下一步可能会扮演对位JD.COM的角色。
事实上,阿里已经多次对其他竞争对手采取类似的对位策略。比如用淘特App拦截拼多多,由M2C工厂直接运营;再比如将淘宝直播App升级为“点淘”。几经迭代,短视频+直播的产品形态高度接近Tik Tok和Aauto Quicker。
除了外部的竞争因素,阿里加大对自营业务的投入也是出于内部的成长需求。
从财务指标来看,自营业务的重要性越来越大。阿里的主要收入板块,中国零售业务,可分为两部分:一是客户管理收入,即平台服务费;第二,其他收入主要来自直销(即高辛零售、天猫超市、盒马、进口直销)。
根据阿里2022财年(对应2021年3月至9月)半年报,“客户管理收入”同比仅增长9%,收入占比从46%降至38%。财报解释称,客户管理收入低增长是因为中国电子商务市场放缓,电子商务市场参与者增加。
相比之下,“其他收入”的收入规模同比增长95%,占收入的27%。财报将其归因于高辛零售整合以及盒马等自营业务的贡献。尽管受此影响,库存、物流等成本费用增加,利润水平也被压缩。
在用户增长峰值、消费市场低迷、平台竞争日益激烈的情况下,阿里迫切需要为电商业务寻找新的增长点,自营就是其中之一。
“抄一个JD的难度。COM”一定会是巨大的。一方面,茂翔还处于试运营前期。参考淘特的成长路径,其后续发展需要阿里投入大量资源。另一方面,电商消费市场已经趋于饱和。从一淘到再淘,都没能撼动各自的目标。
但对于现阶段的阿里来说,还是有投资的价值和必要性的。







