
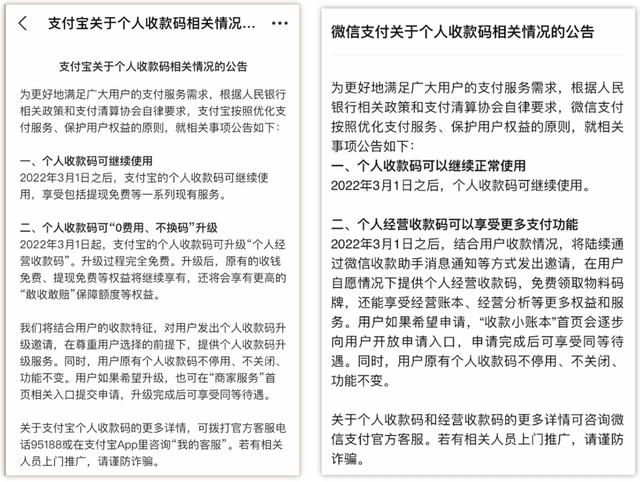
近日,中国支付清算协会宣布将设立新的“个人操作归集码”,用户可以免费使用。用户可以使用“个人运营集采码”,拥有持续服务、持续体验、免费赋码流程、更高效的交易对账等服务。现在的“个人收藏码”不是封闭的,继续使用,功能不变。
随后,微信支付和支付宝也相继发布公告,表示“个人收款码”可以继续使用或升级为“个人操作收款码”。升级后,用户将享有更多权益,这意味着“个人收款码不能用于业务收款”的传言终于告一段落,用户可以自由选择使用各种收款码。
那么,个人收款码、个人运营收款码、商家收款码有什么区别呢?
根据最新公告,3月1日后,收款码将主要分为个人收款码、个人运营收款码、商户收款码三种,均可正常使用,不受任何影响。
个人收款码:只支持借记卡或支付账户余额支付,不支持信用卡。归集不收手续费,资金记入个人支付账户(变动或余额)。
个人操作收款码:目前支付宝和微信都没有给出明确的定义标准,只提到用户可以自愿升级或接受邀请使用“个人操作收款码”。升级后的操作集合代码对集合功能没有影响,原集合代码仍然可以正常使用。
支付宝方面表示,个人操作收款码升级后,将继续享有免费收款、免费提现等原有权益。微信表示升级后,用户可以免费领取物料编码卡,还可以享受更多的权利和业务书籍、业务分析等服务。
但从媒体提到的“鼓励和引导具有明显业务特征的个人用户使用“个人业务收款码”,接受信用卡支付”等特征来看,个人业务收款码可能针对业务收款达到一定规模且未在工商机关登记的个人商户,将参照小微商户进行管理,信用卡支付额度也将受到一定程度的限制。
央行发布的银发〔2017〕296号《条码支付业务规范(试行)》规定,收单机构可以为依据法律法规和相关监管规定免于工商登记注册的实体特约商户(小微商户)提供条码支付收单服务,在遵循“了解您的客户”原则的前提下,通过审核商户主要负责人的身份证件和证明文件,证明材料包括但不限于营业场所租赁协议或产权证明、集中营业场所管理方出具的证明文件以及其他能够反映小微商户真实合法从事商品或服务交易活动的材料。所有在同一机构办理的同一身份证的小微业务,基于信用卡的条形码,支付和接收1000元/天和10000元/月的限额。
支付清算协会相关负责人表示,应充分考虑流动摊贩等客户的实际情况,对申请个人收款码的小微商家和个体经营者,按照“就低不就高”的原则,按照个人收款码的标准收取费用,降低商家财务成本。
在稳字当头、减税降费的主基调下,个人业务代收码可能会采取灵活的收费方式。比如零钱、余额、储蓄卡支付不收服务费,信用卡支付采用0.38%的优惠费率,或者关闭信用卡收款功能供用户自主选择,最大限度降低商户成本。
商户收款码:商户在申请商户收款码时,需要向银行、支付机构提供营业执照、负责人有效身份证件、店铺信息、联系方式等申请材料,一般具有店铺管理、会员营销等增值功能。,支持大额信用卡支付,收取手续费,一般根据行业类型收取0.38%-0.6%的费率,提现资金到商户号。
无论商家使用哪一种个人支付码、个人运营支付码或商家支付码,消费者通过商家提供的支付码进行支付的体验都不会像以前一样发生变化。
当然,基于网络赌博、洗钱、欺诈、跑分等乱象,支付行业各方应从促进行业长期健康发展的角度出发,不断完善条码支付业务,进一步寻求支付效率与安全目标的平衡。中国支付清算协会也表示,下一步将引导会员单位,不断完善收款码的服务功能,增强条码支付的安全性,更好地满足用户多样化的支付需求,维护用户合法权益,营造良好的市场环境。







