
我来回答你的问题。
首先,商业保险也有一年交100多块钱就能拿到高达5000,600000的医保的产品。这个产品在业内被称为百万医疗,大部分寿险商业保险公司都有这个产品。不同的是,商业保险由银监会监管,提取责任准备金。该产品具有现金价值。如果客户中途退保,保费可按比例退还。
但是,相互保险和相互宝的区别就意味着天壤之别。相互保险是一种保险产品。具有现金价值,受中国银行业和保险业监督管理委员会监管。如果客户中途退保,可以在扣除各种准备金后,按比例退还保费。
相互宝作为阿里提供的互助平台,打着保险的旗号,却不具备保险的价值和意义。他的产品定价假设是基于阿里自己的经验,而不是保险行业协会的生命周期表。扣除平台管理费和所有已支付的互助资金,还剩多少余额?阿里没有公告,也没有相应的公告机制,这也是为什么监管部门说他有跑路的风险。无论剩余金额有多少,是否应该返还给所有现有会员?
其次,如果我是从阿里宣布平台关停的前一天,也就是12月27日开始参与的,那么我的互助权益是否应该在明年12月26日结束?现在阿里的互助平台退出。按照阿里的说法,我的权益只能享受到明年2月。本该享受一年权益的,只享受了三个月。那么,阿里平台是否应该在扣除管理费后,按比例返还剩余9个月的权益?按照商业保险机制,这部分钱应该还给我。
最后,有人说车险保费不退,也是不准确的。保险期满,车险保费不退。但是如果要中途退保,除了交强险和车船税,其他的车损险、第三者责任险等商业险都是可以按比例退还的!
就像阿里,既然你觉得你有实力玩这个游戏,那你就得玩这个游戏。此外,一些商业保险是有年龄限制的。客户选择了你的平台,就把命押在了你身上。现在,你突然不玩了。如果这些人超龄购买商业保险,是没有相应保障的。这部分会员权利由谁负责?
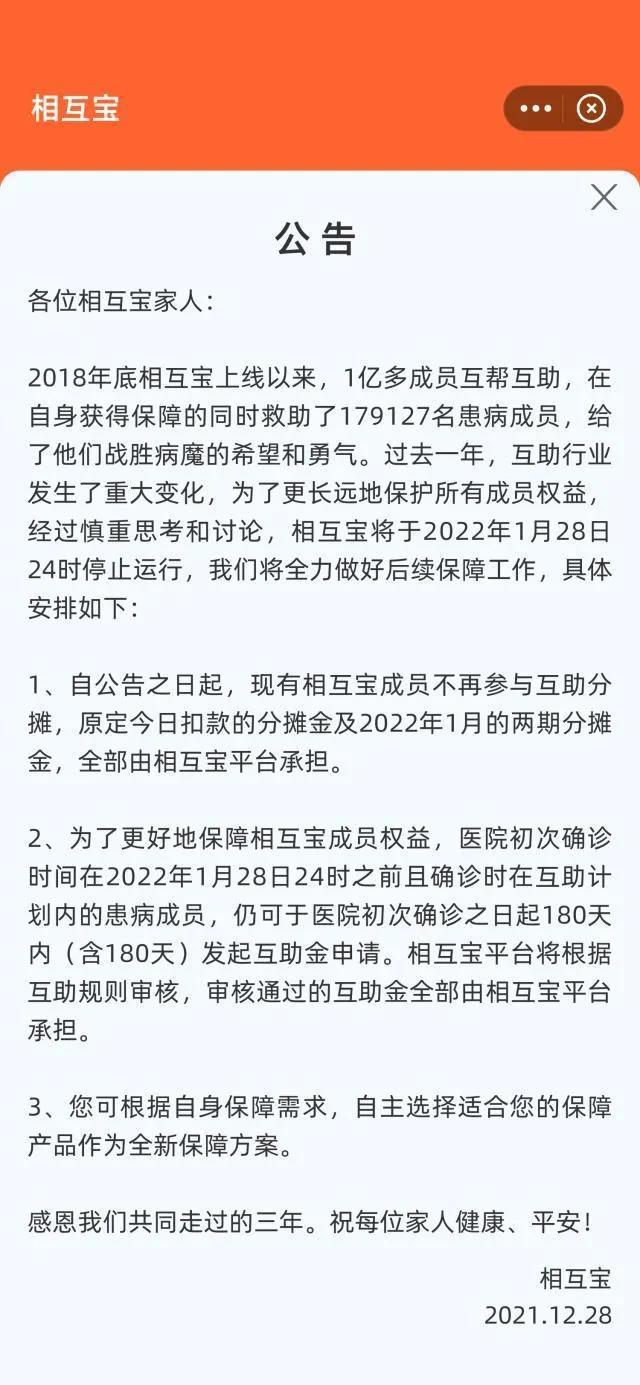
互宝公告







