
8月24日,拼多多发布Q2财报,净利润24亿元。这是拼多多继2020年Q3之后第二次实现单季度盈利,也是上市三年以来首次实现规模盈利。
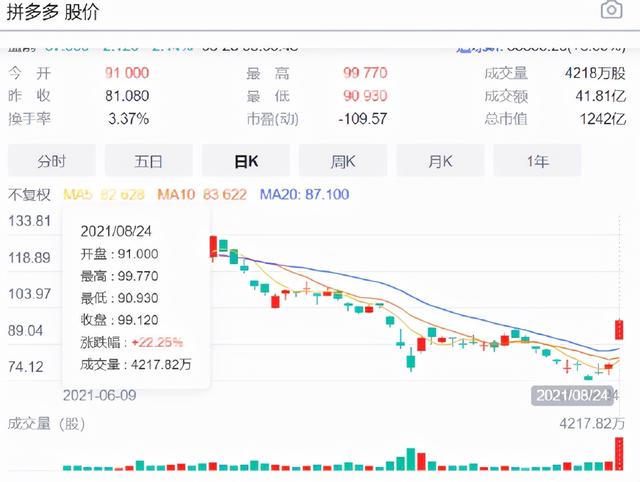
比多多早一天公布Q2财报的JD.COM,净利润46亿元。从数据上看,拼多多第二季度的盈利能力已经赶上京东了。COM的,而拼多多的股价在财报发布后大幅上涨了22%。
拼多多要把省下来的利润花掉
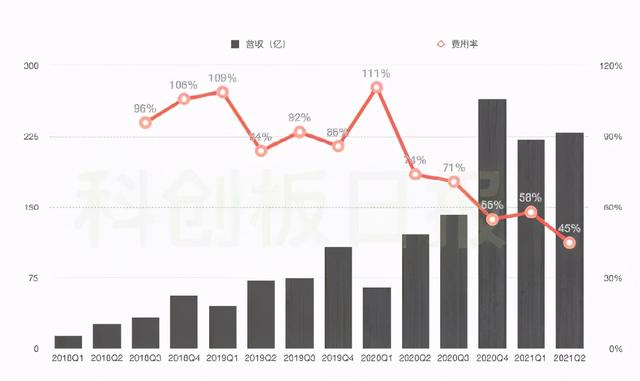
让我们来看看拼多多在Q2盈利的原因。从数据上看,主要是由于其营销成本的控制。拼多多在Q2的销售和营销费用为104亿元,今年比Q1低30亿元,销售费用率创上市以来新低。
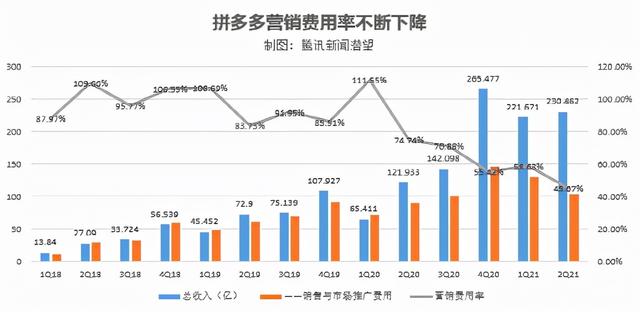
拼多多公司财务副总裁马静表示,拼多多的利润主要来自营销费用的运营杠杆。至于Q2销售费用大幅减少的原因,她说是因为第二季度通常是淡季,营销方面的支出会适当减少。
不过,品多多目前似乎并不打算继续维持优秀的净利率。在Q2财报中,拼多多宣布将把本季度的利润和未来几个季度可能的利润全部投入到数百亿的农业科研项目中。
事实上,这导致了两个信息。第一,拼多多目前有这个盈利能力。相对于一些通过血拼上市还在亏损的“烧钱”公司,拼多多只要严格控制营销费用这个杠杆,马上就能实现盈利。
第二,拼多多短期内不打算赚钱,而是积极参与农业科技项目。从宏观层面看,拼多多似乎是有意响应国家倡导的“第三次分配”政策,作为有能力的企业和个人,积极参与财富的流动。同时,拼多多专注于农产品的科研。如果能有效推动农业的改革,也算是一项切实可行的“惠民工程”。
从这两点来看,拼多多的管理水平没有太大问题。相反,与其他电子商务企业相比,拼多多非常负责任地承担了企业社会责任,在意识层面处于领先地位。
营收和活跃用户低于预期,增速放缓是事实
相比拼多多的大规模盈利,其Q2营收和活跃用户数据似乎并不那么亮眼,两者增速都有所放缓。
拼多多Q2营收230.5亿元,同比增长89%;Q1的收入为221.7亿元,同比增长率为239%,低于市场预期。
当然,2020年第一季度受国内疫情影响,营收基准较低,Q1同比增长较大可以理解,但总体来看,营收增速较去年底有所放缓。
此外,截至Q2,拼多多年活跃买家达8.5亿,第二季度月均活跃用户7.4亿,较上季度净增1390万,也不及市场预期的7.592亿。但从用户总数来看,拼多多的活跃买家仍超过阿里巴巴的8.28亿,成为中国用户数量最多的电商平台。
回顾拼多多的发展历史,是从农村市场起步的。品多多成立以来,专注于“下沉城市”的发展。正是因为这个阿里和JD.COM都没有重点关注和发力的市场,很快被拼多多吞噬,拼多多已经打造了国内第三大电商平台。
但现在,阿里巴巴的淘宝和JD.COM正在加速下沉。根据阿里财报,阿里淘的年活跃消费者已经超过1.9亿,仅今年上半年就增加了1亿;与此同时,根据JD.COM Q2财报,本季度新增用户数量也创下新高。JD.COM表示,目前其活跃用户购买的产品中,70%以上最终发往三、六线城市。
于是,随着阿里和JD.COM的“下沉”,下沉的市场也在逐渐从增量市场向存量市场转变,但拼多多想上去似乎也没那么容易了。
其实拼多多一直在努力摆脱低价劣质的形象,转而走价格实惠但品质提升的路线。比如设立品牌馆吸引商家入驻,定价会比天猫、JD.COM略低,但平台会给予一定的流量支持。
不过,此前《中国企业家》报道了业内相关人士的观点。他以为拼多多在阿里老家的美妆、服装等品类短期内还是难有动静,热门一线品牌还是没有正式入驻拼多多,或者去库存的时候只是通过经销商低价销售。
另一方面,为了吸引更多消费者购买平台上的高端产品,同时刺激更多高端品牌入驻,拼多多推出了100亿元补贴计划,补贴超出成本价的高端品牌。
疯狂补贴是拼多多18-19年销售费用率达到100%的原因。但从去年第二季度开始,拼多多调整了补贴政策,将品类从高价的单一商品转向日用品、生鲜农产品等低价产品,这也是其销售费用率在近几个季度有所降低的原因。
但同时也说明,向高端市场“出血”的道路并不容易坚持。所以,寻找新的市场增长点对拼多多来说也很重要。
股价年内暴跌50%。拼多多失宠了吗?
从拼多多今年股价的下跌来看,市场也迫切需要拼多多讲一个新的故事。截至目前,拼多多股价跌幅超过60%,市值蒸发超过1600亿元。相比之前的暴涨趋势,确实有“失宠”的趋势。
分析其下滑的原因,主要是因为“中概股风波”。随着国家对互联网平台企业反垄断监管的深入,很多中国互联网公司的股价一路下跌,阿里、JD.COM的股价也有所下跌,但跌幅没有拼多多那么剧烈。
抛开宏观环境的影响,拼多多股价的下调也可能与公司的“原始积累”有关。当拼多多的野蛮生长结束后,资本对公司后续发展的看法逻辑就会改变。
在公司发展初期,资本可能更关注公司的经营数据能否快速增长,是否在资本市场上被一致看好。相反,目前它是否有盈利能力似乎不那么重要。
但当拼多多的用户已经开始放缓甚至面临瓶颈的时候,资本也会担心拼多多后续的成长故事该怎么说。
《中国互联网发展状况统计报告》显示,截至去年底,中国网民规模已达9.89亿,而拼多多目前用户规模已达8亿。可见,用户的天花板几乎是拼多多和阿里都触手可及的。
从品多多目前的动作来看,他接下来的故事可能会考虑两个方向:
首先,它正在迅速转变为一个盈利平台。既然“亏损换增长”不再吃香,拼多多可以考虑满足资本的利益,然后赚钱。
目前拼多多还没有对普通商品实行佣金,但是100亿补贴商品的平台佣金抵扣已经按2.5%执行。此外,有商家表示,随着商家越来越多,拼多多的流量费比去年上涨了1-1.5倍左右。
可见,只要复制淘宝的平台流量收费模式,拼多多就能赚钱。
但从拼多多财报公布的最新动向来看,拼多多可能更喜欢讲一个关于“农产品”的故事,这也是拼多多接下来可能发力的另一个方向。
事实上,拼多多真正的立足点是连接从淘宝溢出的中小商家;二是将这些溢出的商品匹配到“下沉人群”中。
但是这个“下沉市场”一直存在,只是以前是线下渠道。经过层层分销体系,价格不再漂亮,拼多多的进入就是通过压缩流通环节,彻底改造供销体系。
农产品也是如此。山里的苹果出不去,城里精致的白领吃不到无机蔬菜。如何将这两种需求完美结合,打通六线乃至县道的市场,拼多多未来依然能够讲出一个让资本信服的故事。







