
自支付机构集中存放备付金以来,备付金余额再次实现四连增的纪录。北京商报今日记者了解到,除了近期网络消费快速增加、交易量巨幅增长等环境影响外,备付金创新高也与利率下降、监管收紧密切相关。受益于新规定,许多机构提高了存款的积极性。此外,监管的收紧也遏制了备付金的违规行为,进而推动了机构存款额的增加。值得一提的是,7月21日,北京商报今日记者从多个渠道获悉,包括支付宝在内的多家支付机构均表示已收到备付金利息。
实现存款四连增
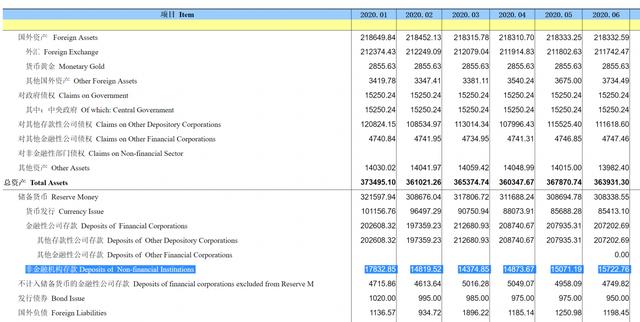
央行发布的2020年最新统计数据显示,截至2020年6月末,非金融机构备付金(即支付机构客户备付金)达到1.572万亿元,2020年5月至2020年5月增长4.32%,自2020年3月以来实现连续四个季度环比增长。
北京商报今日记者注意到,在此高点之前,支付机构备付金最高集中存放余额的时间点为2020年1月,达到1.78万亿元,而此后的2月、3月、4日备付金余额均在1.4万亿元左右波动。
自支付机构备付金集中存管以来,备付金连续四次增长实属罕见。上一次出现是在2019年第四季度,存款额从2019年9月的1.343万亿元持续增长至1.529万亿元。此外,2019年一季度的1月和二季度的6月,余额也有较大增长。这种变化也在一定程度上反映了不同季度支付机构的交易量。
麻袋研究院高级研究员苏指出,从宏观经济环境来看,受疫情影响,2020年一季度社会消费和交易数据处于低迷状态,二季度复工后有所回升,尤其是5、6月份以来,各地促消费措施大幅落地,带动了交易的快速增长,从而推动准备金存款密集上升。
易观金融行业高级分析师王鹏博今日也向北京商报解释,存款四连增最根本的原因是移动支付渗透率不断提升,推动整体交易增长;同时,疫情在二季度全国范围内基本结束,经济复苏和商业复苏带动交易活跃;此外,第二季度原本是线上电商较为活跃的季节。同时,疫情期间活动补贴力度更大,加速了成交的增加。
新的计息规则得到推广
值得注意的是,除了近期网络消费快速增长、交易量巨幅增长等环境影响外,备付金存款创新高也与计息、监管趋严等因素密切相关。一方面,今年备付金计息新规正式落地,不少机构主动存款热情提高。另一方面,监管趋严下的违规成本增加,也有效遏制了机构备付金的违规行为,从而反向推动了存款额的增加。
北京商报今日记者了解到,为促进非银行支付机构的可持续发展,央行于2019年11月决定进一步完善客户备付金集中存管政策。根据新规,支付机构可以将所有客户备付金作为清算备付金,央行按照年利率0.35%按日计息、按季结息。每季度最后一个月的20日为结息日,21日为转账日。
具体来说,中央银行通过开立专门的清算存款账户,对清算存款的利息进行记账、存款和转账。计息政策期限为三年,执行时间为2019年8月1日至2022年7月31日。
7月21日,北京商报记者今日多方了解到,包括北京、上海、杭州等地区在内的多家机构表示已收到备付金利息,计息时间从2019年8月1日开始,按季支付。其中,支付宝相关工作人员告诉北京商报今日记者,“和其他支付机构一样,我们也收到了备付金利息。”
例如,北京某支付机构人士表示,公司备付金约30亿元,每年能收到1000万左右的利息,还有10%的行业风险保证金尚未扣除。该人士感慨道,“对我们来说,蚊子再小,也还是一块肉。但是,对于储备较多的机构来说,也不是一笔小数目。”
另一方面,监管的收紧也在一定程度上促进了备付金的存放。北京商报今日记者注意到,今年以来,多家机构,如中国商业银行、易付通、大众通、新浪支付等。,曾因违反备用金管理受到处罚。苏评价说,计息可以增强机构争取合规的动力,加强备付金管理。此外,监管层频频对备付金管理不规范开出罚单,也给行业机构带来了震动和示范。在苏看来,监管思路的放松也是推高准备金的重要因素。
马太效应加剧。
备付金连续四年增加,一定程度上反映了支付行业整体交易较高。不过,多位支付机构人士今日向北京商报记者表示,受互联网金融行业出清、实体经济下行等因素影响,今年公司业务受到较大影响,因此备付金呈减少趋势。
有业内人士认为,第三方支付总储备的90%是由微信和支付宝两个总行贡献的。因此,6月份准备金增加主要是总行增加带动的,而中小机构交易规模继续减少,这将进一步加剧行业马太效应。
按照最新的支付机构客户备付金1.572万亿计算,按照0.35%的年利率计算,支付行业将产生超过50亿元的收入,其中90%属于微信和支付宝。
在王鹏博看来,未来准备金缴存额仍会增加,但增速会继续降低。在用户规模一定的前提下,渗透率会有增长天花板,但不排除在一定时期内快速增长。他直言,“因为产业链在逐渐分化,行业头部集中是必然的。支付宝和微信的储备占比超过90%。因此,没有实质性的业务发展,在业务受限、收入锐减的情况下,小型支付机构的生存时间空会越来越小。”
“去年以来,支付行业进入洗牌期,疫情等宏观因素加剧了机构间分化。”苏指出,虽然中小机构在支付行业很难生存,但要看到目前的支付牌照都是存量资源,支付需求始终存在。如果中小机构未来能找到差异化发展的方式,还是有发展前景和机会的。
北京商报记者孟刘思宏







