
近年来,中国的债务问题越来越严重。很多人只借钱不还。更有甚者,甚至是故意的。为了严惩这种无赖的存在,不守信用的人不允许乘坐高铁等交通工具,甚至孩子也会承受一些连带后果。这就是他们不还债的后果。
但是,这也说明了一个问题。被拖欠的一方对于债务人的话语权很低。很多时候,他自己的钱是拿不回来的。就算请媒体也没用,就算上门强制执行也没用。但是现在,有些钱是明确规定不用还的。这笔钱让很多人深陷其中。说白了就是借款人借钱的方式有问题,以后不用还。
▲小额信贷
高利贷目前我国民间借贷中还有很多高利贷,很多人也知道这些高利贷。按照相关法律法规的要求,我国高利贷最高利率不能超过14.8%,这是合理的,但很多时候利率是24%或者100%。高利贷的存在一般都是熟人介绍的。这些都是高端犯罪。一张简单的借条就可以作为证据。报警的时候可以把所有的手续都准备好,然后就可以直接摆脱高利贷了。
▲贷款
套路贷这方面我们还是会听到很多,比如校园贷,害了很多大学生,无数大学生家庭需要为此还贷。他们甚至对社会感到绝望。估计不知名的地方还有校园贷。这种贷款套路真的很混乱,来源往往很离谱。可能很多在校园里借钱的人都是被自己骗的。这些都是让别人索要财物的所谓套路陷阱。这些人之所以选择大学生,是因为他们的内心、消费欲望、消费能力、对未知社会的判断都被紧紧抓住,所以是被审视和呵护的对象。
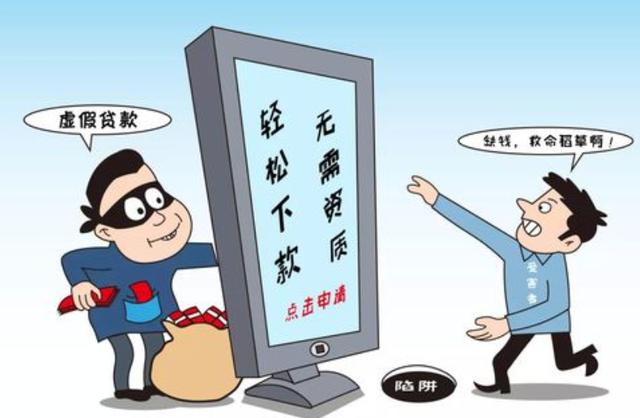
▲贷款
按照新规,套路贷的本质是诈骗等一些犯罪。既然对方是出轨,那么这种情况下就不需要还钱了。如果直接向公安机关举报,可以将对方绳之以法,这样就不用还钱了。因为套路贷的钱不够,只有报警最简单。
夫妻单方面债务假结婚,骗婚,等等,有时候有让对方帮你还清贷款的意思,然后离婚,混淆了很多借贷关系。为了避免这样的事情,新法规定,无论是婚前还是婚后,无论是夫妻单方面的债务,另一方都没有义务帮助还清贷款。
▲贷款
砍头息砍头利率的大致意思是,比如你从1000元借钱,但是需要支付相关的“手续费”,实际拿到手的只有800元,但是如果还钱,还是按照1000作为本金来计算利率,很多人甚至被普及说这是正常行为。其实这是一种不被国家承认的砍头利益。“手续费”也可以看作是一种利益。利率很高。其次,你还钱的时候,钱也很高,属于不符合国家规定的利息范围。是违法的,所以不需要还。
▲贷款
个人信息被盗的贷款当今社会,人的隐私基本保不住,犯罪分子可能会在你不知情的情况下读取你的个人信息,拿去贷款,花掉。估计这些人不到法院强制空是不会知道这种现象的。但是罪犯逍遥法外,所以为了避免这种债务,国家不需要让窃取信息的人还钱,当然是追究违法人的责任。







