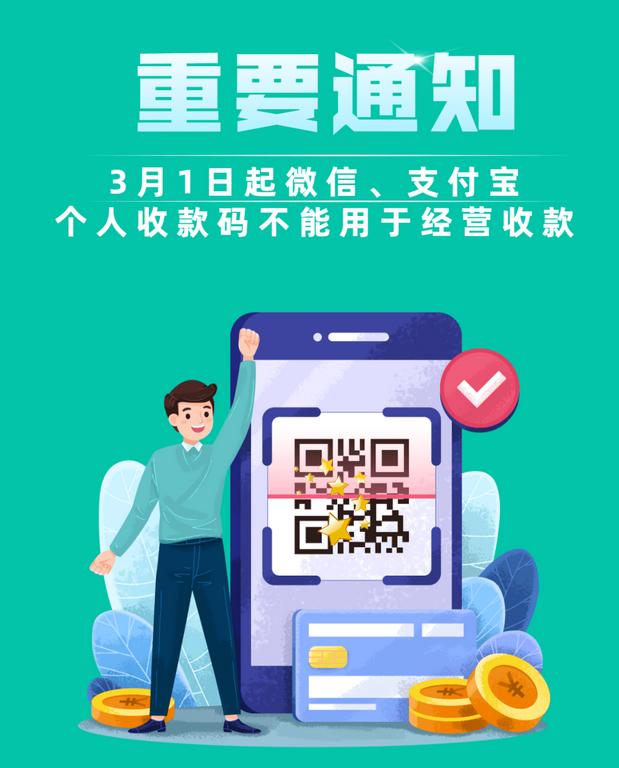
支付宝和微信发布新规,内容是3月1日起,个人收款码不能用于业务收款。这一新规让线上线下支付市场瞬间沸腾。支付市场,暗流涌动,一场没有硝烟的战争已经吹响了号角。
1。新规对小商贩有什么影响?
无论是路边摊还是一些小微商家,结账处随处张贴的支付二维码都可以用来支付,90%都在使用个人支付码。从新规定的内容来看,3月1日起,正在经营支付的小微商户打印的个人支付代码不能使用。
目前,根据小白君获得的最新消息,微信和支付宝均已做出回应。3月1日后,个人催收码仍可正常使用,但会根据如何判断是否为监管部门新发布的经营性催收标准进行优化调整。
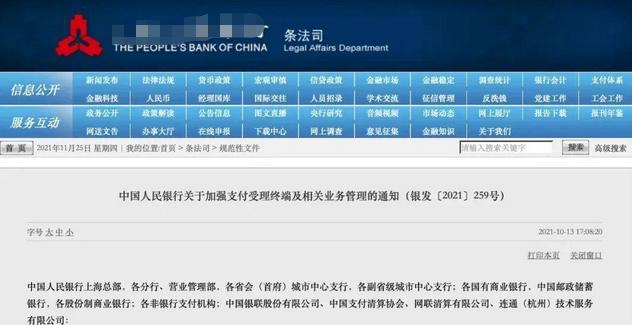
目前这个操作集合还没有一个准确的规则。我相信这个规则应该很快就会制定出来。根据相关知情人的推断,这一规则应该与每天的收款总额和付款人数有关。
所以,对于小微厂商来说,不用着急,静观其变,以不变应万变。
二、个人收款码和商户收款码有什么区别?
很多小微商家,尤其是比较老的商家,对网上支付不是很了解。他们只是根据消费者的支付习惯,使用收款码收款。所以他们不知道这个个人收款码和业务收款码。让我们来看看两者的区别:
1。不同的应用方法
商户收款码:需要向银行或支付服务机构提供营业执照、营业执照等相关证明。不同行业的要求会不一样,但有一点可以明确,就是你必须有证书。
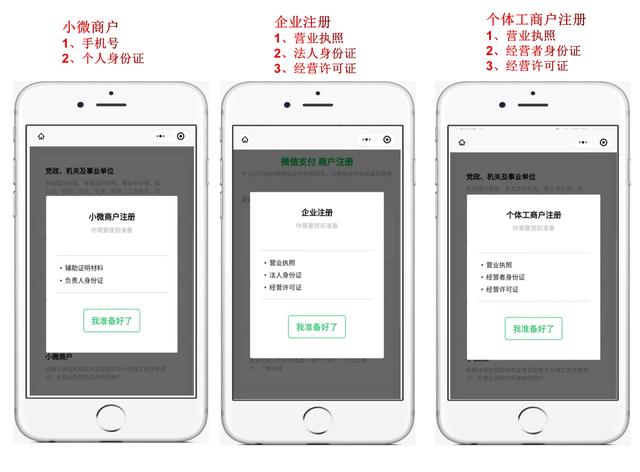
个人收款码:只需要个人身份证和手机号即可申请;
2。不同的到达路径
商户收款码:微信叫商户收款码,支付宝叫商户收款码,两者的收款都是直接绑定账户的银行卡或余额;
个人收款码:个人收款码直接到账余额,比如对于微信,就是直接到微信的零钱,对于支付宝,就是到账余额;
3。不同的支付方式
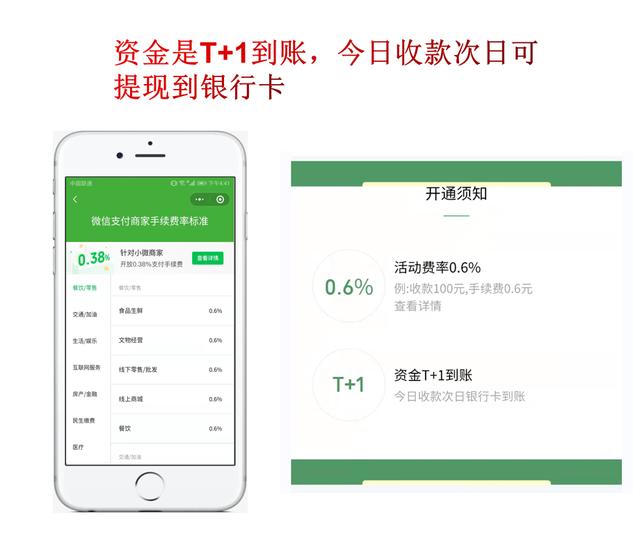
商家收款码:D+1到,即第二天到,即今天的收款只能明天用;
个人收款码:实时到账;
4。不同的提款率:
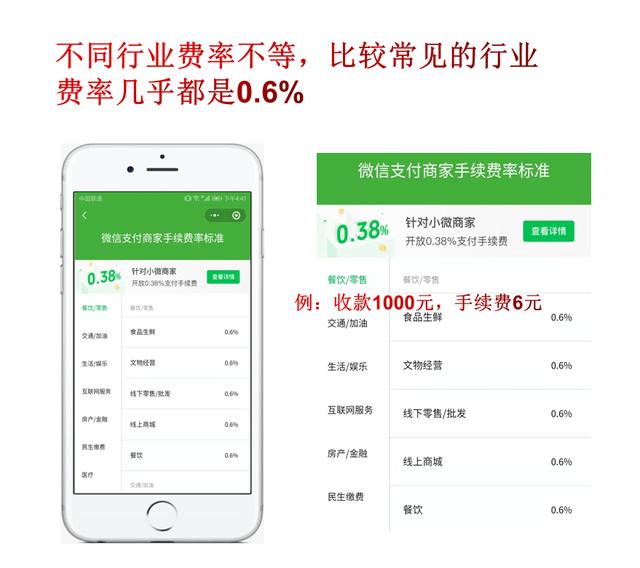
商户收款码:现金提取到绑定账户,交易扣点在0.38%-0.6%之间,根据不同行业不同。
个人收款码:无交易扣点。如果需要提现到银行卡,需要扣除0.1%的费率。如果用余额直接消费,不需要任何手续费。
三。谁是总付款人?小微商家可以入市吗?
如果你只是一个路边摊,一天赚个一两百,这种情况下,你不用换收款码,观望就好。但是如果每天的收入比较大,1000元以上,交易流水非常频繁,那就难免要升级收款码了。收藏码升级的唯一参考标准就是费率,谁的费率低我们就用谁的。
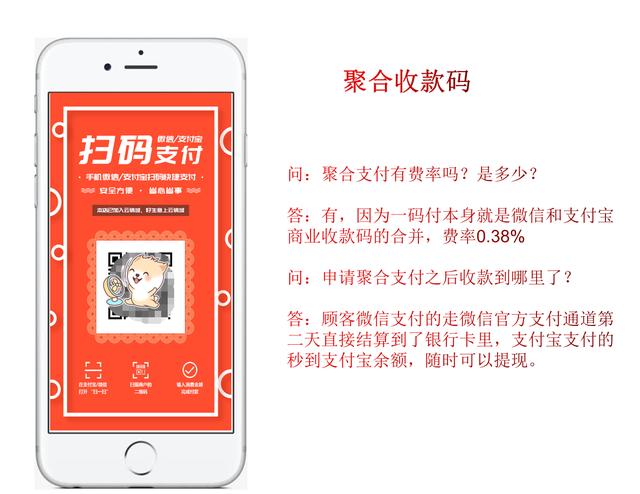
除了支持微信、支付宝、信用卡、花呗等主流扫描支付方式外。同时,聚合支付码也是单笔支付不限,独立后台,对账方便,有独立后台随时掌握店铺流水,设置多个店铺,配置每个店铺店员权限,方便日常运营管理,费率0.3%,部分平台还有一些优惠活动。
四。银行托收代码是谁?有什么优势?
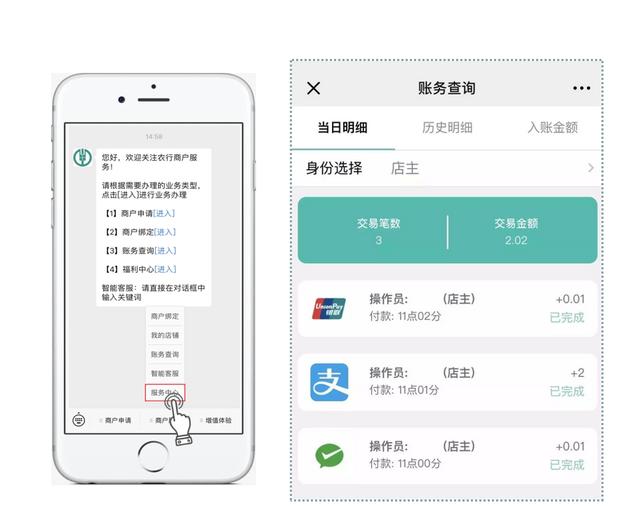
相信最近很多小微商家都有很多银行业务员上门讲解银行的收款码,关注银行微信官方账号的商家也看到了银行推送的关于银行收款码的文章。银行的收款码安全性高,前期有免费费率活动。不过,小白君要提醒这里的商家,这只是暂时的,如同温水煮青蛙。等商家习惯了,以后手续费肯定是要收的。
最后,小白君想告诉商家,大家要根据自己的需求来决定是否更改商家的支付码,不要盲目入行。不知道商家是怎么看待这件事的。如果有什么好的建议,欢迎分享交流。