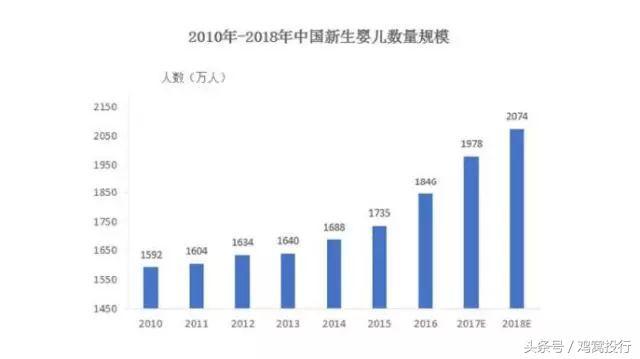
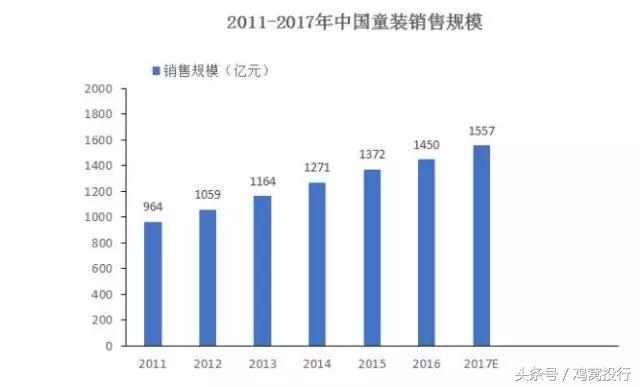
近年来,我国童装消费规模不断扩大,并保持了较高的增长速度。根据欧睿的数据,2016年,中国童装市场规模达到1450亿,预计到2017年市场规模将超过1500亿。

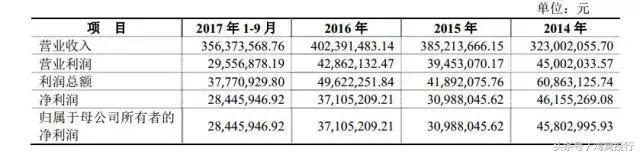
北京嘉曼服饰的经营业绩持续增长,保持了良好的盈利能力。2014年、2015年、2016年和2017年1-9月,公司扣除非经常性损益前的净利润分别为4580.3万元、3098.8万元、3710.52万元和2844.59万元。
北京嘉曼服饰有限公司董事长曹胜奎曾表示:“现阶段,任何品牌找准市场定位,无疑是至关重要的。但这种定位不是一成不变的。现在中国经济发展很快,消费者的地域分化越来越明显,应该随着市场的变化尽快改变策略。”
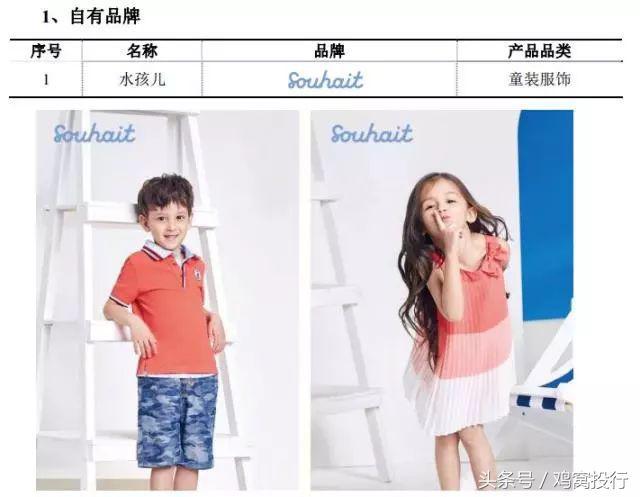
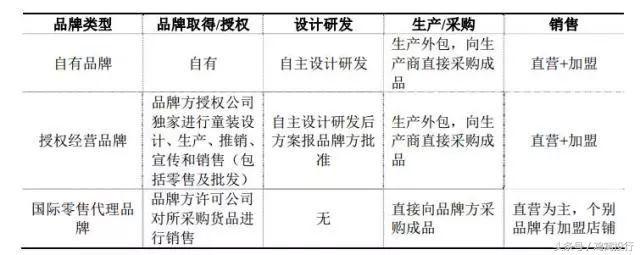
自有品牌“水孩儿”创立于1995年,是国内较早的一批专业化童装品牌。中国商业联合会、中华全国商业信息中心发布的《2016年全国大型零售企业及消费品市场年度监测报告》结果显示,2016年,“水宝宝”在全国儿童综合市场份额排名中位列第三。
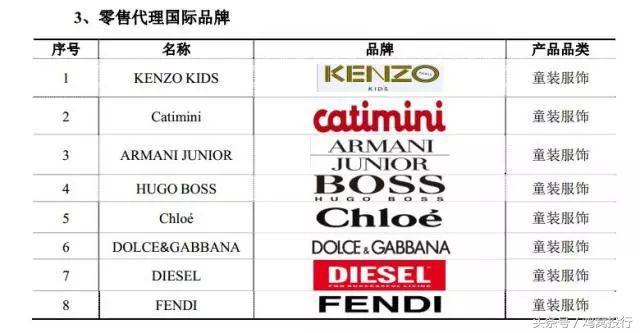
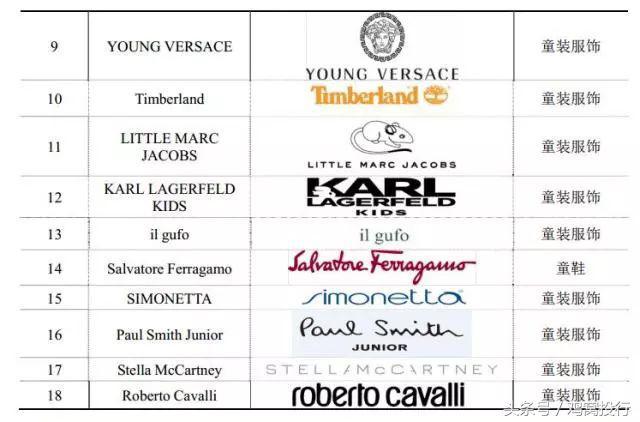
同时,嘉曼服饰获得了厚布士童装、哈吉斯童装品牌在中国大陆(不含港澳台)的合法独家授权,可以自主设计、生产、宣传、销售这些品牌的童装。
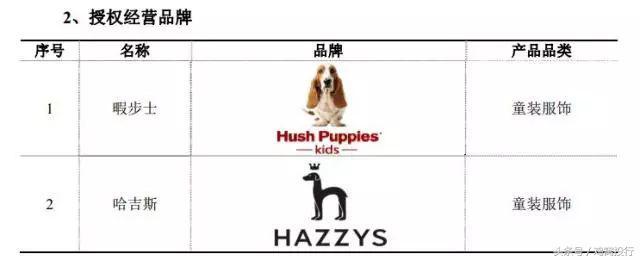
单品牌运营未来可能会遇到发展瓶颈,嘉曼服饰已经从单品牌运营转变为多品牌运营。有利于在争夺市场份额时获得优势。

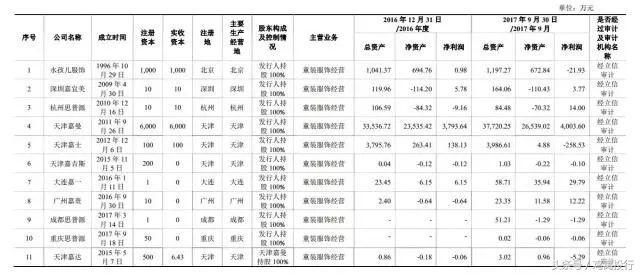
截至招股说明书签署日,北京嘉曼服饰拥有全资一级子公司10家,全资二级子公司1家。
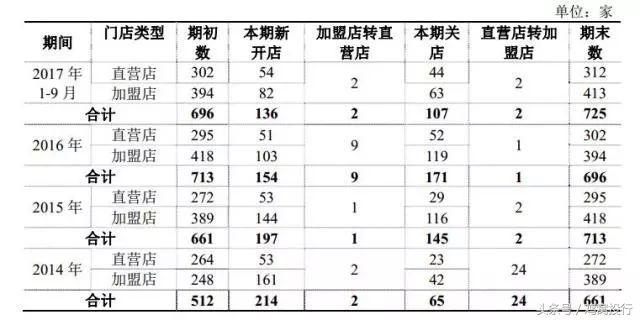
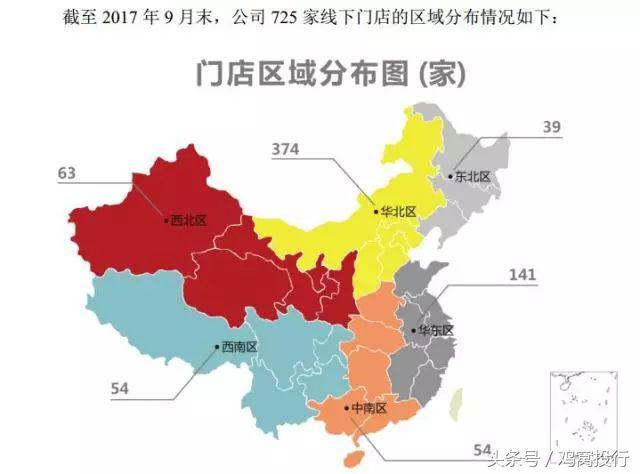
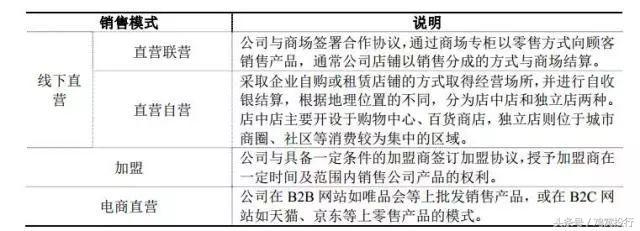
在加盟商拓展方面,公司注重营销网络的管理和推广,制定了完整的加盟商管理制度和流程。
线上渠道,嘉曼服饰的电商收入规模快速增长,分别占主营业务收入的3.69%、6.27%、19.83%和27.79%,呈现持续上升趋势。
截至2014年12月31日、2015年12月31日、2016年12月31日和2017年9月30日,公司存货账面价值分别为1.81亿元、1.91亿元、2.16亿元和2.80亿元,占当前总资产的49.90%、52.30%和5.279%。
在下一经营年度,如果市场环境发生变化或竞争加剧,导致存货价格上涨或存货变现困难,将导致公司经营效率降低,对经营业绩产生不利影响。
(二)国际零售代理业务缺乏长期合作协议的风险2014年、2015年、2016年和2017年1-9月,国际零售代理业务收入分别占嘉曼服饰主营业务收入的40.89%、39.48%、37.02%和31.71%。
嘉曼服饰主要通过参加上述品牌的展会和订货会与品牌方接触,通过品牌方提供的样衣或款式图纸下单购买商品。并未与上述品牌签订长期合作协议,也未与品牌方达成相关协议锁定年度交易量、价格、品类等。
如果上述品牌的合作关系发生交易量减少、终止合作等重大不利变化,将对经营业绩产生较大影响。
(III)在线销售渠道集中风险[/s2/]在线销售方面,嘉曼服饰通过唯品会、天猫、JD.COM等电商平台建立了线上直销渠道2014年、2015年、2016年和2017年1-9月,公司通过唯品会、天猫和JD.COM的总销售收入分别占线上销售收入的93.03%、94.48%、96.27%和98.27%。
对于线上销售渠道相对集中的嘉曼服饰而言,如果这三大电商平台大幅改变其经营模式、政策和制度,将对其线上销售产品的规模和盈利能力产生重大不利影响。此外,取决于这三个电商平台所维持的合作关系,如果变更,嘉曼服饰将面临失去重要网络销售渠道的风险,从而对其业务、财务状况和经营业绩产生不利影响。