估计很多人都觉得收益率大家都能算,把投入的钱赚的钱分了就行了!
今天鲸算就来告诉你职业经理人是怎么计算的:
例如:
小王是理财高手,而小李是“韭菜”,小李想让小王帮他打理资金,于是给了小王10万元。
年初,小王抓住股市大涨,大盘涨了100%,小李的10万元变20万元。
看,市场很好。小李加了100万,所以总资金变成了120万。
谁知道下半年经济不行了,股市崩盘,大盘跌了50%。
但小王作为老手,为了减少损失,做了各种投机,最终在下半年亏了20%。
到了年底,老李账户里的钱变成了96万元。
年底了,小王觉得上半年赚了100%,下半年亏了20%。如果按照基金净值法计算,最终基金净值为2*0.8=1.6。一年后,市场在不涨不跌的情况下获得了60%的超额收益。
小李觉得一共投了110万,到年底还剩96万,也就是亏了。
小王和小李的算法都是对的,一个叫时间加权法,一个叫资本加权法(IRR)

分别解释一下这两个算法。
时间加权法又称基金净值法,是衡量基金经理业绩的常用算法。
假设投资期分为n期,第一期收益为Ri,那么最终业绩收益为:
R=(1+R1)*(1+R2)*...*(1+Rn)-1
如果中间有资金流入流出,就要扣除资金流入流出对业绩的影响。
例如:
小张从第一期的10万做到了20万,R1=(20-10)/10=100%。
第二期开始,追加资金100万后,总资金变成120万,第二期结束时,总资金变成96万,所以R2=(96-120)/120=-20%。
按照时间加权法(基金净值法)计算的最终收益为:
R=(1+100%)*(1-20%),1=60%
也就是说,该基金实现了60%的回报,基金净值为1.6。
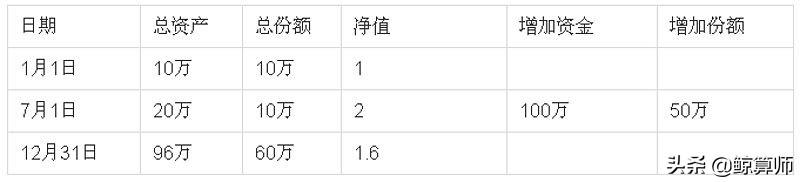
从下表可以看出,老李在7月1日基金净值为2时加仓100万,但只增加了50万份,总份额为60万份。即使最后的基金净值是1.6,老李还是亏损的。
由于外部资金的进出对基金净值没有影响,因此时间加权法(基金净值法)适用于评价无法控制外部资金的基金经理的业绩
收益率计算方法二:资本加权法(IRR)
基金加权法也叫内部收益率(IRR),是指在资金进出时,所有资金以相同的收益率复利再投资,最终等于最终价值。这个收益率就是基金加权法的收益率,也叫折现率。
折现率的计算通常需要求解一个高阶方程,这是人工无法算出的。不过不用担心,excel可以轻松计算出IRR。
打开excel文件,填写第一笔净流入为-10的B2表单,第二笔净流入为-100的B3表单,最终值为96的B4表单。在计算最终的IRR时,在B5表中填入公式:=IRR(B2:B4),通过资本加权法就可以得到每期的收益率,最后是-12%。
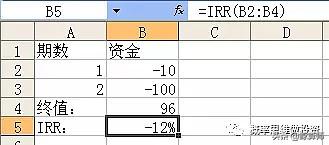
根据前面时间加权法的例子可以看出,老李第一期的收益率是100%,第二期的收益率是-20%。但由于第二期的资金扩张,第二期的权重远大于第一期,最终收益率(-12%)更接近第二期(-20%)。
需要指出的是,这个-12%是每期(半年)的收益率。如果要换算成年化收益率,就需要换算成复利。年化收益率为:
R=(1-12%)^2-1=-22.56%
资本加权法更能体现择时能力,适合能够控制外部资金的投资者计算总资金收益率。
也就是说,评估小张时,要用时间加权法(基金净值法);评价老李的时候要用资本加权法(内部收益率法)。
Excel还提供了方便的收益率函数XIRR,如果老李半年不追加资金,导致周期不齐。
例如,老李于2015年1月1日投入10万元,5月15日追加100万元,12月31日资产为96万元,XIRR计算如下:
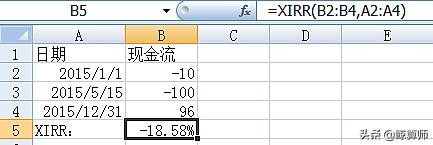
XIRR计算的内部收益率为-18.58%,已经是年化收益了,不用再换算了。
无论在投资过程中如何“高抛低吸”,只要掌握了 IRR的计算方法,就可以在一秒钟内计算出真实的IRR,[/s2/] IRR同样适用于各种保险计算和贷款计算。如果你想知道,可以看看鲸数学家之前的文章。