货币基金的收益率越来越低,余额宝的7日年化收益已经降到了2.4%。
但由于流动性好,投资门槛低,仍然是很多市民花钱的首选。
小白也有一些疑虑,当他了解和购买货物基地。
“七天年化收益率是预期年化收益率吗?”
“1万份收益和7天年化收益有什么区别?”
“在整体收益率下降的情况下,如何选择收益相对较高的货基?”
下面两位将为您解答这些问题。
01七日年化收益率
7日年化收益率是货币基金最近7天的平均收益水平,年化后的收益率。
例如:
比如某货币基金当日的7日年化收益率为2.9940%,也就是说,如果该基金次年的收益保持在过去7天的水平,投资者持有一年将获得2.9940%。
货币基金的面值和净值都保持1元不变,其收益的变化通过基金份额的变化来体现。比如账户份额从100变为102,说明收益2元。基金购买人可以将收益进行再投资,投资收益会不断积累,投资者拥有的基金份额也会不断上涨。
目前货币基金收益结转有两种方式。一种是“日分红,月结转”,相当于日单利,月复利。另一种是“每日分红,每日结转”,相当于每日复利。
020,000份收入
10000份收益是每10000份基金(万元)在一天内的收益。由于每份基金份额的日收益可以忽略不计,所以每万份的收益可以反映盈利水平。
例如:
比如某货币基金当日1万份的日收益率为0.7176元,也就是说每1万份货币基金的收益为0.7176元。
03它们之间的异同
与相同:
货币基金的7日年化收益率和万份收益每天都会因为基金经理和货币市场利率的变化而变化,所以7日年化收益率不会一年不变,每天的万份净收益只能代表今天的净收益水平。
不同的:
想知道当天的收入,主要看一万收入。因为一万份收入的时间是一个“点”,反映的是一天的真实收入。所以,如果投资者因为万份的高收益而买了这只基金,第二天就可能被“打回原形”。
想知道基金是否值得买,需要看7日年化收益率。因为七天年化时间是一条“线”,反映的是七天的平均收益,即考虑了短期波动的因素。因此,投资者在买入前参考该指标较为客观。
04如果选择七天年化基金,万元高收益基金,就不会出错?
我觉得这种说法太片面了。我们只关注每日10000份的收益和七日年化,所知道的都是这只基金的“虚假”收益。
到期资产或新增申购资金使基金获得一部分再投资收益,期间万份收益上升。基金经理的操作也会导致短期内万份收益的波动。但这两种情况对基金的影响都是短期的。虽然7日年化收益比1万份更平滑,波动更小,但反映的是过去7天的收益水平,不能代表未来。投资者只能从中获得历史数据。
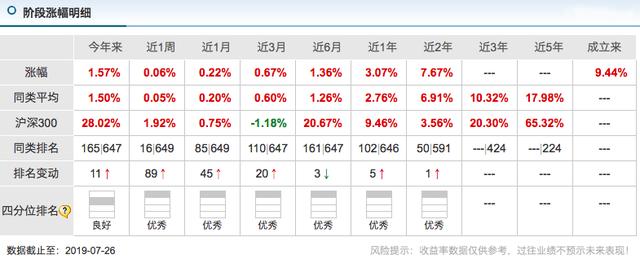
买货基之前,不仅要了解万份收益和7日年化,还要对其1个月、3个月、6个月、1年的收益有一个全面的了解。也可以通过阶段涨幅和排名来全面了解这只基金。毕竟知己知彼,百战不殆。
经过以上的讲解,你是否对如何选择货基有了清晰的认识?如果你还在为货基的选择而困惑,那也没关系。现在的基金公司都很贴心。知道自己没有精力自己选择,所以推出了货基优化产品。
比如田甜基金的“活期宝”,每天都会汇总前一天收益高的货基,供投资者筛选。投资理财“活期三宝”把收益率高、长期稳定的货基做成货基组合,可以“跑赢”大部分货基的收益率。
总的来说,虽然货基的7日年化收益率在不断降低,但我们还是有技巧选择“高收益”的货基的。