
文|新眼,作者|陶欣怡,编辑|桑强明
多元化能否成为顺丰的新出路,还需要时间来验证。
财报显示,2021年上半年,顺丰共实现营业收入883.44亿元,同比增长24.20%,两年平均增速32.82%,高于行业两年平均增速19.40%。顺丰总营收的增长一方面是因为去年疫情下快递需求爆发的大环境,另一方面也与近年来实施的多元化经营战略有关。
新眼注意到,顺丰速运在财报中指出,在公司积极拓展新业务市场的策略下,其他新业务板块继续保持快速增长,总收入同比增长43.77%,对收入增量的贡献超过48%,占总收入的比重由去年同期的26.69%提升至30.89%。从冷链、医药、配送到同城供应链的业务,顺丰似乎证明了向综合物流服务商转型是传统快递企业的必由之路。
问题是,随着新玩家(如极兔)的进入和零担市场的兴起,多元化战略能否成为顺丰寻找第二条增长曲线的最优解,还有待商榷。基于此,本文将以顺丰的过去、现在和未来为锚点,探讨物流行业的新变化。
转型还是走弯路?
物流玩家转型的一个重要原因是不愿意只送快递。
一个明显的认知是,即使在商业模式上有直销和加盟的区分,顺丰、京东物流、通达都在走同一条路,都在向综合物流服务商转型。
过去十年,电子商务的爆发为民营快递的野蛮生长创造了有利条件。通达系借助加盟制、价格战等策略在竞争中脱颖而出,但同质化竞争、薄利成为快递行业挥之不去的标签。相比之下,定位中高端时间敏感件的顺丰,通过服务和定位的差异化,获得了更高的议价能力,成为民营快递领域最赚钱的公司。
顺丰早期的差异化主要是因为“自营+加盟”的运营模式和飞机货运的限时航线(重投入)。
顺丰在成立之初,采用了类似于通达系的加盟商运营模式。早期的业务是顺德到香港的当天快递。凭借特许经营体系的成本节约和快速扩张优势,顺丰可以在三年内将服务网络从广东省扩展到其他省份,并继续向长三角、华东、华中等地区渗透。
经过三年的扩张,顺丰的加盟商变得支离破碎,导致结构松散、利益多元化严重等问题。为了解决这些问题,顺丰借鉴国际四大快递巨头的直营模式,于1999年启动产权回购,之后采取“自营+加盟”的运营模式。
至于顺丰的航空货运业务,还要追溯到2003年,当时非典病毒爆发,国航空公司运价暴跌,顺丰得以抓住机会与杨紫茳快递签约,成为当时国内第一家也是唯一一家使用全货运专机的民营快递企业。
之后,顺丰与多家航空公司空公司签订合作协议,利用国内230多条航线的专用腹舱在全国城市间运输快件,实现全年、全天候、零节假日快件派送,甚至在北京、上海、广州等一线城市也能实现。,实现“隔夜交货”。
在中高端时间敏感件市场站稳脚跟的顺丰,年均增速约50%。顺丰以此为契机,全面提速拓展网点,以自营+加盟的运营模式保证服务质量,以飞机货运业务建立货运速度和同行业竞争优势,从而在快递行业站稳脚跟。
2015年底,申通率先向资本市场靠拢,打响了国内快递第一股的争夺战。从童渊到通达的集体上市,是资本介入快递行业的直接体现,也在一定程度上加速了民营快递企业的内生裂变。通达系、顺丰、京东物流都开始从快递企业向综合物流服务商转型,即构建以快递为核心的生态系统。
申通的“产品生态建设”、童渊的“快递Plus”、大云的“一体两翼”、中通的生态圈建设、顺丰的差异化竞争,意味着物流不再是运输环节,而是深度嵌入供应链的各个环节。玩家开始在经济、快递、冷链、城市、国际等新业务上发力,越来越多的环节向供应链渗透。
新的竞争形势
民营快递企业在发展业态时往往会陷入竞争内卷化的陷阱。
这也解释了为什么2019年会是快递行业不良事件频发的一年。上半年,全峰、郭彤、如风达等公司相继陷入危机。下半年,全一快递、人人快递等。被陆续关停,唯品会的快递品牌品骏也被顺丰收购,快递行业的市场集中度进一步提高。
自此,顺丰、JD.COM、EMS、通达系等八家公司组成了中国快递业的第一梯队。凭借运营中心、运营车辆、自动化设备、终端网点等优势,形成了强大的护城河。然而,谁也没有想到,在后疫情时代,快递行业最大的变数不是这些厉害的玩家,而是刚刚进入市场的兔子们。
兔子成立一年,2021年1月日订单已经达到2000万单。要知道,通达系花了十几年才达到这个数字。公开数据显示,短短半年多时间,极兔快递全球员工激增,自营和加盟网点数量和干线车辆总数分别增长3倍以上和4倍。
就连顺丰也不得不承认,它低估了新玩家的力量。顺丰高管在财报沟通会上谈及极兔时说,“规模再大,也留不住市场。这是我们从战略角度看到的非常深刻的教训。”兔子和拼多多达成了非常好的合作,重新定义了物流的形态。
作为拼多多第二大电商平台,快递包裹去年产生了197亿订单。同年,极兔快递发往东南亚的包裹量约为7亿件,仅为拼多多的3.55%。与拼多多等人合作后,极兔快线日票量突飞猛进。据国内相关媒体统计,去年9月下旬,极兔快线日总票量已经达到1000万张。
兔子急需打开市场,拼多多需要快递公司,两人一拍即合。
另一方面,极兔通过价格战成功撬开市场。以拥有中国快递业风向标的义乌为例。去年义乌快递的市场份额占全国的10%以上。在义乌,极兔总部给了很多拼多多商家运费补贴。过万的大单小件1元即可送达,轻快递最低8毛。义乌以外的零配件,极限兔也要对比通达系8到10元的省外快递2元左右。
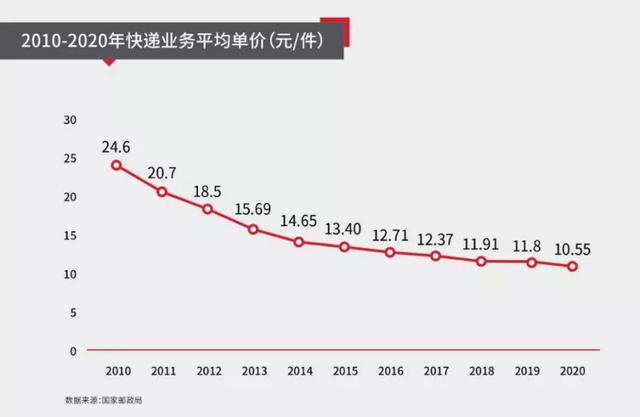
兔子以极低的价格抢占市场的方式,与通达系形成了尖锐的冲突。这也从侧面印证了极兔进入快递市场的威胁,但需要注意的是,在市场波动下,受影响最大的可能不是通达系,而是顺丰。过去十年,通达系曾经依靠价格战与顺丰竞争,顺丰的两个入局电商产品因为成本压力而失败,而兔子的入局更是加剧了这种情况。
大票零担馈出新SF?
无论是转型还是竞争内卷,厮杀的主战线都在快递和快递领域。
但在资源、竞争、成本的压力下,一个新的市场正在慢慢兴起,那就是大单零担业务。从市场细分来看,快递领域已经形成了邮政、顺丰、通达系三足鼎立的市场格局。小票零担市场也被德邦、安能、一米Tick等企业占领。在整车运输领域,诞生了大量的车货匹配平台。随着云满满和货车帮合并成全帮,行业格局基本确定。
作为物流的腹地,在公路运输领域,目前只有大票零担市场还处于混乱状态,这也是为什么这条新的轨道很可能会诞生新的竞争对手。那么,问题来了。既然大家都知道大票零担球场是一片蓝海,为什么顺丰这样的玩家不顺势进入市场,依靠现有的物流基地占领市场?
原因很简单。即使顺丰这几年推出了大件零担和重货转运业务,但发展起来很难:
第一,商品的规模。顺丰已经有成熟的快递和快递业务。得益于货物规模小,可以通过多层转运完成货物的配送和收集,而大票零担的货物重量一般在每票500KG-3T之间。多层转运不现实,会增加成本。
第二,是运输方式的差异。快递仓库通常使用自动分拣设备来提高效率,而大票零担的货物较重,同时将几件符合体积、重量、包装要求的货物组装成一辆整车来运输。一个收货人往往有多件货物,所以主要采用“人工+叉车托盘”的方式进行分拣。而且大票零担的货车比快递货车大,对司机的要求、车辆维护费用等成本巨大。
由此可见,主营快递的顺丰以大单进入零担业务,原有的物流网络无法承受新的运营模式。强制兼容会拖慢快递业务的速度。重建节点和线路也要考虑成本,容易得不偿失。面对新业务的窗口期,顺丰很可能无法满足其需求。但一旦大票零担成熟,可能会反向切割顺丰的快递市场(快递也可以叫小票零担,也是零担运输的一个分支,业务差别只有500KG)。
短期内,职业LTL选手将继续领跑LTL赛道。长期来看,快递公司也会向大件零担领域靠拢,大件零担玩家也会向低公斤段业务领域进军。不过,双方跨赛道竞争需要时间,但由于SF的规模和规模,慢跑意味着“落后”。(本文第一钛媒体app)







