最近很多朋友在后台问关于基金定投的问题。
为了回答你的问题,我潜心研究了各家的智能定投。现在让我们一起揭开他们的神秘面纱。
警告:这一期的数据比前几期大,因为数据不会骗人。请做好心理准备。
我们先来回答第一个问题:你选择月初还是月末?
这个问题不够刺激。让我们扩展一下:
我们用易方达沪深300联接A(110020)作为测试基金,因为这只基金成立了十几年,经历了完整的牛熊行情,而沪深300是最能代表中国股市的宽基指数。
回测时间设定为2010年1月1日至2019年12月31日。十年的时间足以消除各种事故的影响。
每1000元定投一次,忽略所有费率,基金红利再投资。
话不多说,开全!
首先,每周定投设置为周一至周五,使用定投计算器可以得到下表:
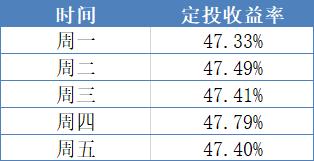
Emmm~没看出太大区别~
无论选择哪一天,十年定投收益相差0.46%。
如果想赚得更多,可以选择周四作为定投日。
那么我们来看看定投日期对每月定投的影响。
由于每个月至少有28天,我们选择每个月的1日、5日、10日、15日、20日、25日和28日作为测试日期,涵盖了月初、月中、月末三个时间段。
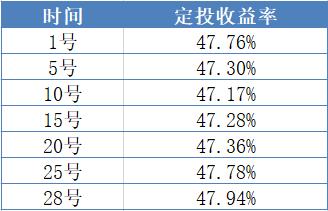
月定投的收益差略大于周定投,或在47%-48%之间波动。最佳收益是每月28日为定投日。
看了上面的数据,我们不用担心周定投还是月定投收益率高,也不用担心哪一天定投收益率高。
长期来看,收入差距几乎可以忽略不计。
纠结了定投的频率和时间之后,接下来还要解决定投方式的选择。
普通定投没什么好说的。定好定投的频率和金额,不用动脑就好。
如果想赚取更高级的积分,就必须时刻关注行情,计算好每期的定投金额。
这个操作以前很麻烦,现在家家都推出了智能定投,省去了很多麻烦。
只要设置好参数,低位可以多买,高位可以少买。
但是每个智能定投的细节还是有差异的。接下来,我们来评价一下每一款智能定投。
首先是微信理财通。其智能定投不提供历史回测数据,只能和你一起分析其原理。
它利用指数市盈率的500日均线来判断是处于低位还是高位。
市盈率500日均线是多少?
实际上,均线是技术分析中常用的指标。把最近500个交易日的市盈率计算为一个平均值,每个交易日可以计算一个平均值,把它们连接起来形成一个市盈率的500日均线,主要反映过去两年的行情。
然后,理财通将市盈率从低到高分为10组,每组都有对应的定投比例,扣款比例在定投金额的0.5-2倍之间。高的时候少投,低的时候多投。
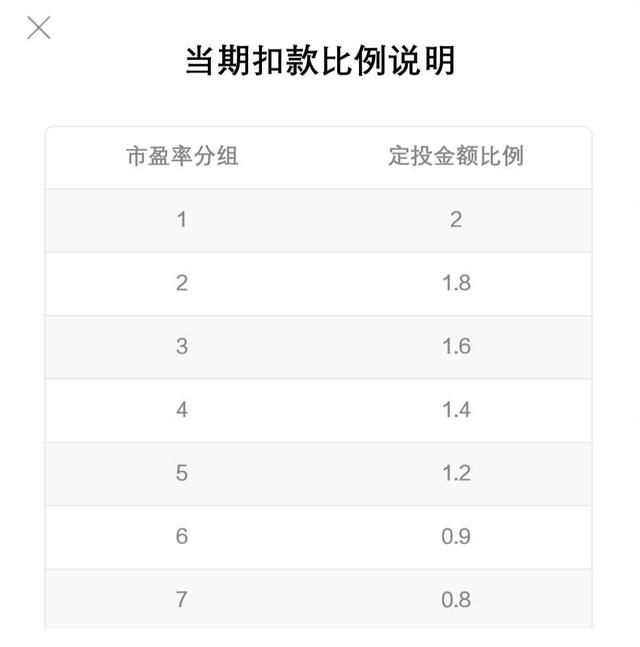
但是理财通的智能定投不能调整定投金额比例和移动平均,只能算是入门级别。
接下来我们来看看支付宝的智能定投,比理财通先进。
支付宝的智能定投有两种,估值策略和均线策略。
简单来说,估值策略的参考依据是长期数据,平均策略是短期数据。
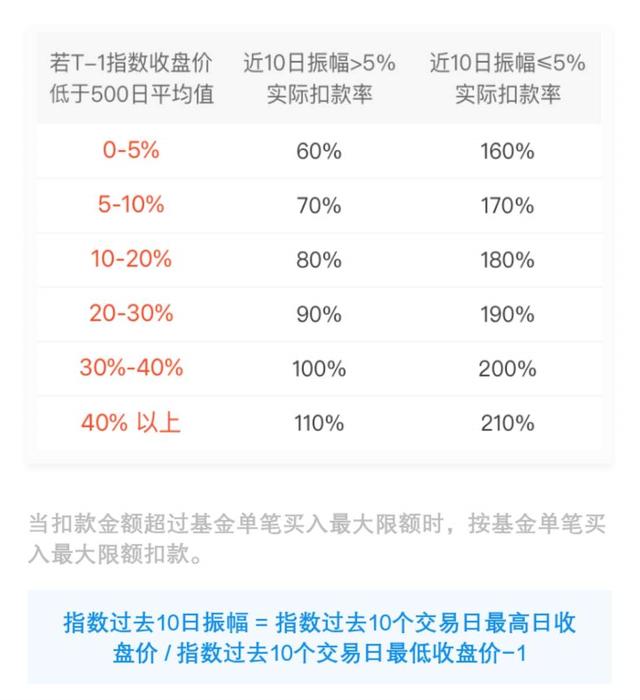
均线策略和微信理财通的智能定投原理一样,但是均线有两个选项:180天和250天。
它还考虑到了波动性的问题。10天,指数波动小的时候买的多,波动大的时候买的和估值高的时候一样多。
这样可以避免短期波动对固定投资的影响。
另一个是估值策略。如果估值处于历史低位,会投入更多;如果是在高位,就不会投资。
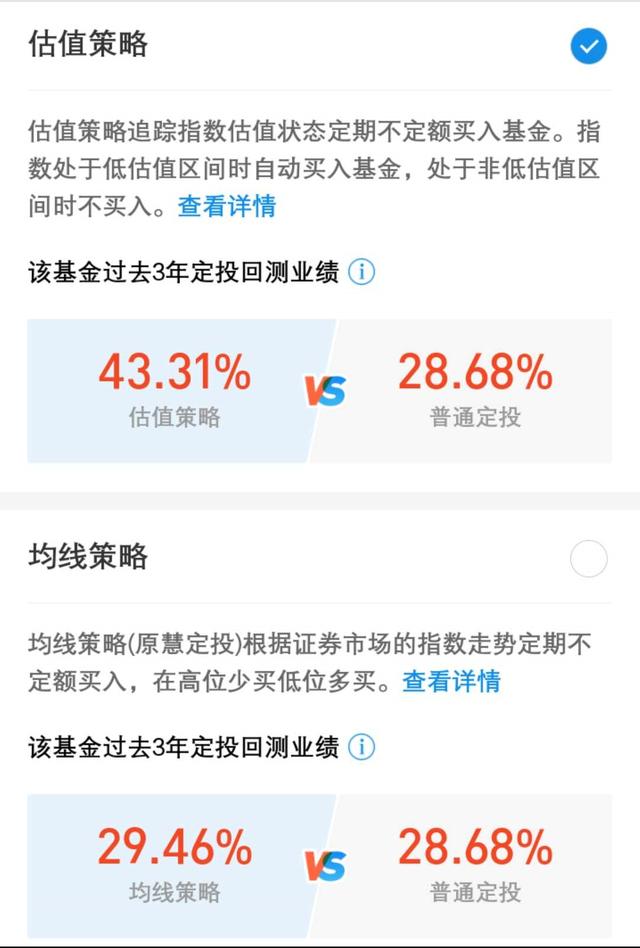
从支付宝给出的历史业绩回测数据来看,估值定投优于策略定投,低位多买确实是收益较高的策略。
给大家解释一下区别:
均线策略的数据主要集中在近几年,500日均线换算成两年左右,时间不长。
支付宝的估值策略并没有明确估值的历史区间。可以参考支付宝里的指数红绿灯历史范围,从2008年开始有12年的历史数据。
数据跨度越大,参考价值越大,也可以避免高位买入过多。
如果前一段时间市盈率在高位,现在在下降,平均市盈率还是会在高位。
而均线的策略认为处于低估状态,一直大量买入会导致买入筹码的成本很高。
估值策略会认为仍处于历史高位,不会大量买入。它只会在真正被低估的时候大量买入,买入筹码的成本会低于均线策略。
这也是估值策略更有利可图的原因。
最后,我想说的是,定投是为了帮助我们进行强制储蓄,降低投资成本,也是为了帮助我们赚更多的钱来战胜通货膨胀。

另外,如果你是财务经理,建议你系统学习。
毕竟会理财和不会理财的差距真的太大了!!
盲目理财,就是把自己变成嫩韭菜。记住黄金法则:所有的财富都是你认知的实现。
男人,你永远赚不到超出自己认知的钱。
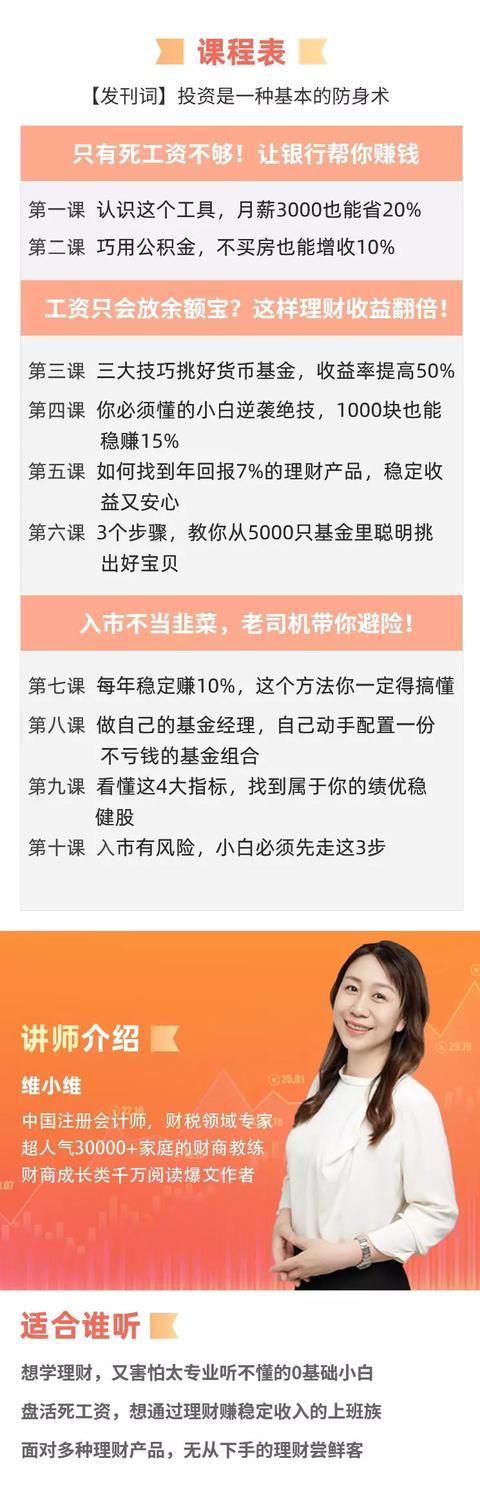
强烈推荐理财小白在盲目投资之前,先听听新浪财经大学和钱猫学校联合推出的课程《薪酬管理第一课:教你逃离死薪的十大妙招》
盘活死工资,通过理财轻松获得稳定收益。
立即试听:新浪理财大学课程表: