出品|虎嗅商业、消费和流动组
作者|苗正清
标题|图片
如果你习惯早上上班喝一杯咖啡,2022年你可能需要先称一下钱包。
咖啡涨价在即。
1月初,Tim Hortons coffee悄然提价,对几家门店的SKU进行了平均1~2元的小幅调整。前不久,国内某一线咖啡品牌调整了部分城市的外卖项目价格,部分产品平均涨价2元左右。1月6日,星巴克调整了西南部分城市门店的基本SKU价格,部分单品涨幅约为2元。
涨价之风甚至吹到了韩国。作为亚洲人均咖啡消费量最大的单一市场,韩国人迎来了咖啡最贵的时刻:以星巴克为首的多个咖啡品牌正在韩国市场调整价格,据报道,韩国部分星巴克门店的单品价格将上涨2元左右。值得注意的是,这波涨价让部分韩国消费者感到意外,因为韩国咖啡市场上一次涨价是在8年前。
在东亚市场,咖啡原料价格的上涨让星巴克按捺不住。
1月7日,北京咖啡经销商孙进告诉虎嗅,大部分一线品牌在2021年下半年已经完成了2022年的订单。“雀巢等品牌咖啡库存充足,咖啡豆不会短缺。”但据孙进预计,2022年,全行业很可能会普遍调价,因为咖啡豆、糖、纸等关键原材料的整体价格都在上涨。为了应对新一轮的成本上升,整个行业都会做出适应性的改变。
值得注意的是,部分咖啡豆的原产地已经因价格上涨尝到了甜头。非洲最大的咖啡豆产地埃塞俄比亚最近公布的数据显示,该国咖啡出口总值远超预期。据国家有关部门统计,部分出口咖啡豆价格已达到近十年来的最高点。
国际咖啡组织在2021年11月进行了一项同比研究,发现与2020年相比,同期全球咖啡价格指数上涨超过7%。由于2021年巴西自然因素导致减产,非洲和亚洲的替代咖啡产区“乘风破浪”,大幅增加咖啡出口。
从咖啡期货的价格也可以看出涨价的必然浪潮:纽约洲际交易所的阿拉比卡咖啡豆报价已经达到2020年春季的4倍左右。咖啡期货分析师赵成城告诉虎嗅,从产能角度来看,2021年全球咖啡豆产量是过去8年来最低的。受期货、批量备货等因素影响,这种产能不足不会“马上”反映到终端门店,但2022年下半年到2023年,C端消费者很可能会感受到更明显的“涨价”感。
罗布·斯塔尔开创了黄金时代?
巴西成为2021年咖啡人的“伤心之地”。
至今,巴西是世界上最大的咖啡产区。然而,2021年,巴西经历了本世纪最严重的干旱(据报道,这次干旱是20世纪巴西历史上最严重的干旱之一),随后是霜冻灾害。两个自然因素导致巴西咖啡豆产量明显减少。当地一些自然科学研究机构估计,巴西2021年的咖啡豆实际产能是近12年来最低的。
海运价格和空海运价格的上涨,降低了巴西咖啡豆的产量,影响了进一步发酵。今年10月,一位负责采购国内二线咖啡品牌的人士告诉虎嗅,一些巴西货源已经让国内品牌“望而却步”。“很大一部分巴西咖啡豆供应给速溶咖啡领域。作为商品豆,性价比很关键。减产和运输价格大大提高,以至于一些品牌只能更换供应商。”
分析师赵成城认为,自然灾害导致的减产实际上是一个表面因素。“巴西的产能每年都在波动。期货、咖啡保险等机制的存在是为了避免自然因素造成的商业损失。如果纯粹是自然灾害,对咖啡行业的影响还是在可以接受的范围内。但持续的疫情、航运价格等因素叠加带来的压力,让整个行业压力明显。”
值得注意的是,作为阿拉比卡咖啡豆的重点产区,当巴西减产时,一些咖啡买家将目光投向了越南。作为世界第二大咖啡产区,越南以罗布斯塔咖啡豆闻名。据报道,罗布斯塔以其更强的抗病性和更高的产量而闻名。由于在口感和功效上被普遍认为是“苦味更重、咖啡因含量更高”的咖啡豆,罗布斯塔多年来在“品质”的竞争中一直“略逊于”阿拉比卡。
20世纪,由于越南阿拉比卡咖啡树的“叶锈病侵染”,导致当地阿拉比卡产量延迟。于是,更具抗病性的罗布斯塔咖啡树开始流行,越南成为名副其实的“罗布斯塔国”。2021年巴西当地阿拉比卡咖啡豆供不应求的时候,越南产的罗布斯塔咖啡豆将迎来春天。据统计,越南罗布斯塔的咖啡豆出口量达到10年来的最高水平。
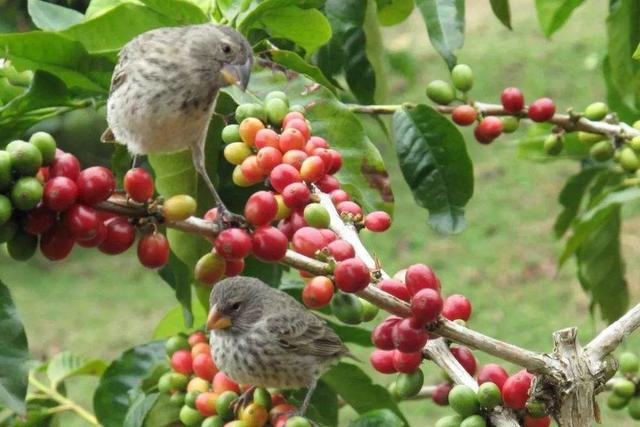
罗布斯塔咖啡豆被视为2022年咖啡市场的关键变量之一。
罗布·斯塔尔对阿拉比卡咖啡的挑战已经有了光明的一面。事实上,在巴西,这种现象在2021年已经逐渐明朗:在巴西的一些产区,由于阿拉比卡咖啡豆受灾害影响更大,部分供应已经被当地的罗布斯塔咖啡豆所替代。一般情况下,巴西出口的混合咖啡粉中阿拉比卡咖啡豆的比例一般至少在50%~80%,但今年部分出口咖啡粉中罗布斯塔咖啡豆的比例已经超过40%。
罗布斯塔的崛起可能会对世界咖啡行业产生质的影响。
咖啡师Skulla曾在元旦期间告诉Tiger Sniff,Robusta的强势崛起将对世界咖啡市场产生深远影响。“从某种意义上说,今天的世界咖啡市场是以阿拉比卡咖啡豆为基础的。这么多年,主流文化、主流市场,尤其是中国市场对阿拉比卡的评价很高,消费者对阿拉比卡的了解也很深,但咖啡圈可能从2022年开始进入罗布斯塔时代。”
Skulla指出了Robusta的两个可能的直接影响:苦味,这意味着市场上新的调味文化和技术的出现;较高的咖啡因含量,长期来看可能会给消费者的饮用习惯带来质的变化。
在云南,一些中国咖啡豆种植者也看到了这一趋势变化背后的关键点。因为更靠近越南等产区,云南的一些种植户已经感受到了越南咖啡生产者的“热情”处境。有当地从业者告诉虎嗅,2021年越南罗布斯塔咖啡豆出口量创纪录,这对云南原产地来说是“复杂的情况”。"从某种意义上说,云南需要进一步增强竞争优势."
据悉,越南咖啡圈从业者已经开始在欧美市场大规模推广越南罗布斯塔咖啡豆。在越南,巴西产区的“衰落”被视为越南的“难得机遇”,甚至在一些宣传口径中,越南罗布斯塔被形容为“高端产品”。知情人士告诉虎嗅,事实上,在过去的十年里,越南生产的罗布斯塔多用于物美价廉的混合咖啡和速溶咖啡。
中国咖啡赛道:更残酷的2022
在云南山区之外,中国咖啡江湖的所有“算盘”也在这个冬天开始了。
一些不愿意透露姓名的咖啡品牌创始人告诉虎嗅,2022年将是“决出胜负”的一年。"一些连锁咖啡品牌可能会面临一波洗牌."
据悉,在咖啡圈,人们几乎已经达成共识。在中国市场,除了星巴克和瑞幸,已经演变成“碰不得”的规模。从第三个王座开始,一切都是“未知”。“不仅仅是门店数量,还有品牌的心智认知。说到喝咖啡,消费者的第一印象不是星巴克就是瑞幸,那么第三选择是谁呢?"
租金红利的消失被视为这场更残酷战争的信号。在上海,一些门店发现2022年将面临2.5倍于2020年的租金。在一些机场和高铁“积分”上,激烈的积分竞争几乎让人“无暇喘息”。
有品牌负责人直言“压力很大”,因为这些点不会因为疫情而给予新的“房租补贴”,与2020年有很大不同。如果品牌无法支撑,想要退租,也需要支付“违约金”。“2020年的情况和现在完全不同。对于业主来说,他们在过去几年里也遭受了损失,一些业主已经到了不可持续的状态,这种租金压力最终转嫁到了我们的品牌上。”
在这种形势下,咖啡豆等原材料的上涨,几乎给品牌带来了致命的打击。2021年底,某一线咖啡品牌的产品研发负责人告诉虎嗅,2022年综合成本平均至少要提高23%~27%。“如果算上上涨的人力成本,大部分品牌的成本压力会增加近30%。”
值得玩味的是,在这样的形势下,大部分品牌都不敢大张旗鼓地涨价。
“2020-2021年很多咖啡品牌都在大规模扩张,还在培养用户心智的过程中。在这种情况下,贸然提价会对品牌产生很大的不利影响。而且这么多替代品,一旦我们提价,如果别人能顶住成本压力不提价,那么对方就赢了。"据知情人士透露,咖啡圈已经意识到2022年可能是"苦难"的一年,最终比拼的是背后的财力和"左为王"的斗志。该人士遗憾地表示,那些在2020-2021年及时拿到热钱的品牌“抓住了机会”。
一些品牌已经开始面临成本压力。
在上海,某知名咖啡新贵连锁已经开始尝试“卖轻食”,试图通过餐+咖啡的模式,增加“支付深度”,提高客单价。在北京,自2021年10月起,许多咖啡品牌开始抢夺写字楼一楼大厅的“地盘”,并试图开发一种“新”的门店模式:利用上班的客流销售低价咖啡和快餐。这种模式甚至成为一种热潮,被视为“高平效小店”的未来进化方向。
某知名轻食连锁品牌传出可能计划“出售在华业务”后,某咖啡品牌相关人士立即与其联系,试图接手要约。据悉,许多咖啡品牌都在寻求尽快找到咖啡之外的新“金钱经典”。
“咖啡豆价格上涨导致咖啡毛利逐渐被侵蚀。一方面把咖啡品牌需要更新的故事讲给投资人听,另一方面需要他们未雨绸缪,及早转型。”赵成认为,目前在中国,纯咖啡连锁店只有星巴克和瑞幸模式“走过场”,其他所有门店都还处于“待考”阶段。“从目前来看,新品牌只卖咖啡支撑上千家店的规模并不容易。”
茶轨咄咄逼人的“跨界攻势”给咖啡圈增加了压力。
2021年,奈雪、喜茶等头部品牌均进入咖啡领域,甚至部分咖啡产品销量超过纯咖啡品牌同类产品。在原料和人才领域,新崛起的茶叶新贵正在与咖啡品牌“正面竞争”。在北京和上海,围绕咖啡师和饮茶师,曼地、喜茶等品牌已经直接展开了人才争夺,甚至对于店长等关键人才,各个品牌也上演了一场“工资大战”。
一些行业研究人员告诉虎嗅,咖啡和茶之间的竞争只会在2022年变得更加激烈。“消费者的购买力并没有得到很大的提升,品牌之间争夺的是同期消费者的注意力和消费能力。”
目前对于咖啡从业者来说,如何过冬,提前规划2022年是非常重要的。在原材料成本上涨已经确定的情况下,门店只能在精细化运营、降本增效等方向深化努力。这意味着粗放的咖啡时代将提前结束。即使筹集到数十亿美元,在2022年的激烈竞争中,钱也需要谨慎使用。毕竟,在一个跌宕起伏的激烈赛道上,生存和赢得战争的唯一方法就是“节衣缩食,做大事”。
正在改变和想要改变世界的人都在嗅这个应用。