
以前很多人关注信用卡的固定额度,也有人想尽一切办法提高固定额度。
临时信用额度大家都不陌生。不管银行给信用卡多少固定授信额度,只要你需要授信额度,申请临时授信额度的银行一般都会批准。只是临时额度取决于刷卡比例。
如果你能完成银行给的临时额度,下个月银行会继续自愿给你临时额度,额度可能还会增加。
多数银行规定,目前一般提高临时信用额度2至3个月,只有部分特殊功能信用卡才增加其他服务值。此时,信用卡的临时信用额度有效期约为6个月。有这么好的临时额度为什么还要坚持固定额度?
先说朋友从临时额度升级金卡的例子。
一个朋友的招商信用卡,额度12000。
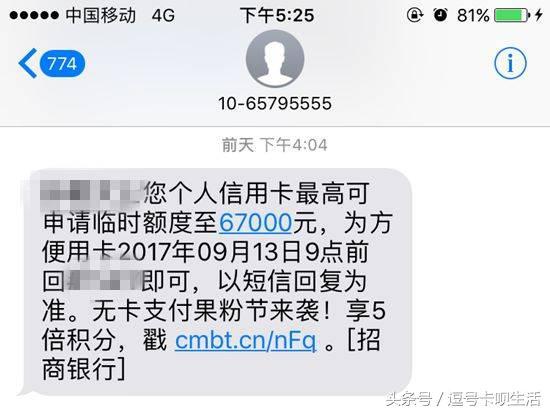
上半年朋友做了24期分期,额度12000,每个月按时还款。两个月后,定额提高到3万。三个月前,招商发消息将临时额度提升到4万,朋友发消息成功将临时额度提升到5万,有效期三个月。临时额度快到期的时候,朋友收到了招商银行的短信,通知他可以再次申请增加临时额度。朋友发指令后,临时额度提高到6.8万,有效期3个月。后来,事情变得更有激情了。本来以为定额增加不多,反正也申请不了金卡。但是鉴于我朋友临时额度消费较大,招行居然发短信升级为金卡!我的朋友半信半疑地跟踪了这个信息。没想到一周后就收到了招商银行的金卡!
可能有人会说,刷临时额度很爽。还款怎么办?我朋友也说了,临时额度只能一次性还,不能分期还!临时额度和固定额度的唯一区别就是临时额度必须在期限内一次性还清!
但是,你知道吗?临时额度也可以分期!!
不信,现在信用卡真的很厉害,临时额度也可以分期!
前几天,一个朋友说起他的信用卡临时额度2万。最近银行给他打电话,说会邀请他登台陈述金额。
按照银行的说法,临时额度也可以分阶段,产生的费用打五折。
这位朋友真的高兴了几秒钟,但随后拒绝了...他的确是一个商人,但面对诱惑他绝对不含糊。
通过银行客服的回答(招聘举例),朋友终于明白了:
临时额度结束的超出部分全额计入最低还款额。至于临时额度分期,可以通过招商银行综合评估后申请。
但是,你只能尝试为你账户中新增的消费部分申请账单分期。前期未还部分,现金预借交易、分期付款交易、各种费用(如年费、利息、滞纳金等信用卡费用)、已申请购汇的人民币款项、房产交易、预授权交易以及银行信用卡中心规定的其他交易,都规定不允许分期。
中信银行客服表示临时额度可以分阶段。
平安银行表示,没有临时额度和授信额度之分,只需要根据银行每期结算的账单及时归还即可。目前临时授信额度不额外收费,收费标准与授信额度相同。
交行表示临时额度不能分阶段,临时额度有效期内最低还款额就够了。临时额度到期,超出部分需要尽快还款,否则掌柜会催还款,甚至会影响个人征信。
民生银行表示申请分期金额不得大于当前固定授信额度,具体分期金额以我行最终审批结果为准。
虽然临时额度还没有完全普及分期业务,但至少部分银行已经可以分期临时额度了。不得不说,卡友门的福音来了!只关注定额的时代结束了!临时额度提升,还可以拿金卡!







