
图片@视觉中国
文|严睿洞察,作者|沈
2022年第一个工作日,数字人民币App试点版正式上线。只要在深圳、苏州、雄安、成都、上海、海南、长沙、Xi安、青岛、大连和冬奥会现场(北京、张家口)等11个试点地区,就可以通过苹果、华为、小米、vivo、oppo等移动应用市场直接搜索、下载和使用。
在即将到来的北京冬奥会上,数字人民币将正式作为本届冬奥会中国向外界展示的“名片”,并得到广泛应用。
很多准备工作都在紧锣密鼓地进行。1月19日,中国人民银行在冬奥会试点工作小组会议中指出,目前,奥运相关主账户、银行卡、移动支付、本外币现金、数字人民币等支付服务的准备工作正在进行中。一切准备就绪,将为国内外人员提供优质、高效、安全的支付服务。
风声之下,资金蜂拥而入:数字人民币概念股翠微股份(603123)今年以来已收获11个涨停,兄弟科技(300546)、新开普(300248)年初也收获20 cm涨停,体现了主力资金对数字人民币的乐观预期。
最近,戴瑞咨询公司的分析师走访了上海人民广场,了解到:目前数字人民币的接受程度如何?银行、商家、消费者等利益相关方如何看待数字人民币?
01数字人民币好用吗?
开通数字人民币很简单,分三步:
首先,在手机应用市场下载数字人民币APP后,需要GPS定位确认。开放试点仅支持北京、上海、深圳、成都等11个城市,其他地区用户暂时无法提前使用。
其次,如果确认是试点地区用户,可以在工商银行、中国银行、交通银行、建设银行、农业银行、招商银行、邮政储蓄银行、网商银行(支付宝)、微众银行(微信)九家经营机构中的任意一家,通过手机验证开通数字钱包。
根据余额上限、单笔支付在线限额等交易限制,数字钱包可分为四类。最初开放的数字钱包是最底层的四类钱包,交易限制最多。三类、二类钱包只要用户分别绑定有效身份证和银行账户,就可以在一分钟内通过手机升级,而最高级的一类钱包需要携带有效证件,由运营机构进行离线处理。
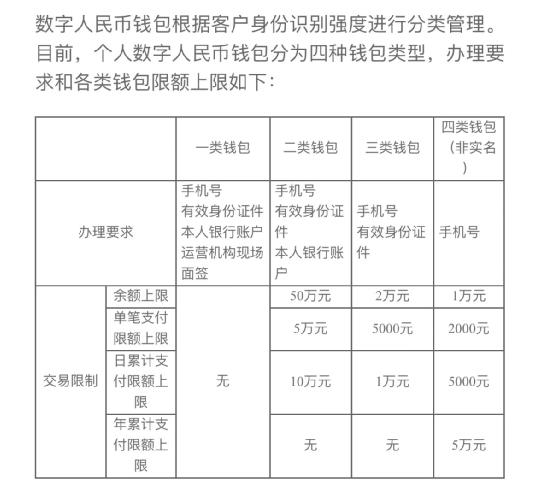
(来源:数字人民币APP)
最后,在对数字钱包充值后,我们可以使用“触摸”、“扫一扫”等方法,输入钱包电话号码或号码进行转账,完成支付和收款。
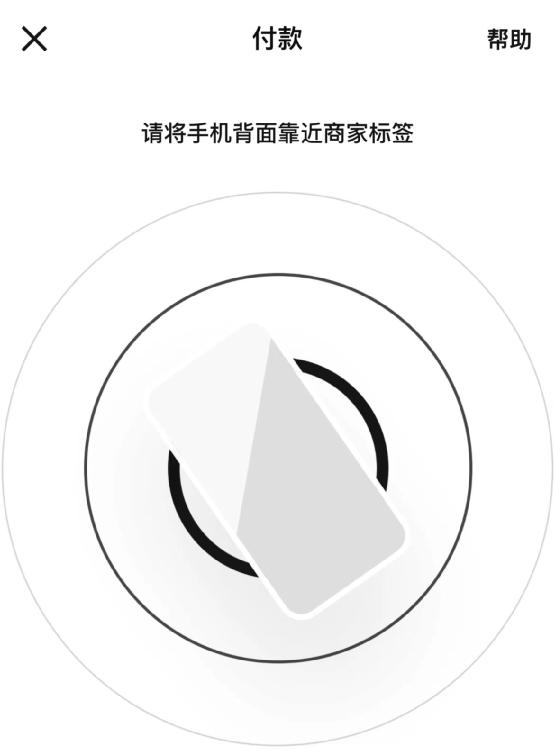
(来源:数字人民币APP)
数字钱包的打开方法很简单。实际使用情况如何?
从B端来看,数字人民币网商已经实现基本覆盖。阿里旗下的饿了么、盒马、天猫超市等平台,以及JD.COM、美团等大型互联网平台,都开通了数字人民币支付功能。
在线下商户方面,通过走访上海人民广场附近的街道,戴瑞咨询公司的分析师发现,数字人民币远未普及。
目前,上海大部分街边餐厅和连锁店还没有开通数字人民币支付功能,线下开通的商户多为“罗森”、“全家”、“好德”等便利店和超市
街上很多店主告诉思睿咨询,他们不知道什么是数字人民币,也没有银行来推广相关业务。
甚至一些对数字人民币有想法的商家,比如福州路的Manner、Little Bit店,他们的店长都表示,由于品牌采用代理模式,代理店长无权拨出总部私自开通数字人民币收款功能,其主要受众只聚焦于15-30岁人群,所以即使有兴趣也没办法。
相比之下,便利店、超市、公交、医院等受众不限行业、年龄的场所自然成为本次试运行的重点。人民广场附近的“全家”超市老板说,他们和银行合作过,通过送优惠券的方式推广数字人民币。“数字人民币收款在操作流程上和微信支付宝差别不大,为什么不开通?”
在C端,我们采访了来自不同行业的用户,包括餐厅文员黄小姐、就读于上海对外经贸大学的李小姐、在CBD工作的彭博士等。由于个人认知不同,每个人对数字人民币的看法也不同。
店员黄小姐代表的是普通的“吃瓜群众”。她表示,数字人民币和微信支付宝的区别还没有区分,对数字人民币的使用没有意见,是否使用还要看流行趋势。
在CBD工作的彭博士非常看好数字人民币的应用前景,但他仍然认为支付宝、微信等支付方式已经在用户中形成了根深蒂固的消费习惯,短期内数字人民币大范围使用的可能性不大。
无论是普通民众还是高级知识分子,都对数字人民币选择了“围观”的态度。或许要扭转公众的认知,需要政府和银行更积极地推动。
02商业银行观望超过预期
通过走访工行、农行、交行、招行四家分行发现,虽然目前央行会将推广数字人民币的任务分配给各经营机构,但力度并不大。4家银行的工作人员均表示目前银行仍处于观望期,大部分仍在“守株待兔”,通过对到店客户的宣传教育来“被动”推广数字人民币。
交通银行福州路支行负责人指出,目前该行对数字人民币的推广并未形成有效的KPI,而是零星通过上海第一食品店、全家等试点商户,以送券、数字人民币满减等形式进行推广,既给商户带来了人流业绩,又获得了天然的“广告位”,可谓双赢。
招行员工也表示,该行并未对员工下达推广数字人民币的严格指标,招行目前也在效仿其他八家试点银行。
商业银行大多持观望态度,或许是因为数字人民币对银行体系的巨大潜在冲击。
最明显的是,当数字人民币逐渐取代M0(流通现金)后,商业银行的现金业务和ATM等现金工具将被淘汰,客户到账率也将降低,部分员工可能面临线下转型线下的风险,线下网点数量也可能减少。
人民币的各种特性也会引起相关的连锁反应:
比如离线支付的特点,会威胁到银行转账、信用卡支付、跨境支付、商户收单等传统业务。
人民币无需开立银行账户、无手续费的特点,可能导致个人客户将银行的现金或活期存款存入数字钱包,使用方便,转账自由。
客户也可能因为实时结算功能而部分流失,他们可能更愿意通过数字钱包直接将原商业银行每月发放的工资分散出去——央行(政府)。
人民币对银行的冲击是显而易见的,好处也是显而易见的。比如,各种场景下支付产生的真实客户数据将回归到各大商业银行手中,便于银行细化客户画像,定制个性化服务,也将大大增强其反洗钱的识别能力和信用风险判断能力。
综上所述,数字人民币实施的时机非常重要。过早可能给银行带来弊大于利,也不会给公众足够的时间去消化。太晚了,可能会错过重要的历史性发展机遇。
03数字人民币推广势在必行
早在2020年,央行在全国货币金银安全工作电视电话会议上就表示,要加强顶层设计,坚定不移地推进法定数字货币的研发。
最大的原因是——抵制“美元霸权”。简单来说,当美元被视为“世界货币”时,美国可以利用美元作为“世界货币”的功能,通过触发美元和增发国债来收取“铸币税”,谋取经济利益。
美元霸权的一个重要原因是美国建立并控制了国际货币和银行交易体系——Swift。目前全球几乎所有的国际交易都必须通过SWIFT系统,用户与其他国家进行国际交易将会很困难。
这意味着美国可以肆无忌惮地利用Swift对一个“不听话”的国家实施金融制裁。叙利亚、伊朗、委内瑞拉等国都曾遭受过美元制裁的“迫害”。被美国踢出Swift系统,他们的货币大幅贬值,国内物价暴涨,人民苦不堪言。
在中美摩擦不断的今天,中国迫切需要绕过Swift,构建自己的交易系统,打破美元霸权。
“一带一路”政策是主要对策之一。其主要目的之一就是绕过Swift系统,使用人民币进行结算,从而推动人民币成为国际公认的计价、结算和储备货币。
现在,具有去中心化、同步实时、零手续费等特点的数字货币的出现,将为一带一路提供重要的技术武器。全新的数字货币结算系统具备Swift的所有功能。当建立在其上的国家货币结算数量足够大时,将有可能真正取代Swift,为大规模去美元化提供有力支撑。
目前,不仅人民币数字化正在实施,全球范围内也正在掀起一股“数字货币”风。资料显示,目前有42个国家在积极加速去美元化,包括俄罗斯、韩国、英国等。例如,俄罗斯国家杜马金融市场委员会主席阿纳托利·阿克萨科夫(Anatoly Aksakov)表示,未来三年内,大多数俄罗斯人将在日常活动中使用数字卢布。
除了国家战略考虑,数字人民币也给消费者的日常生活带来很多好处。比如实时到账、无手续费的特点,大大提高了转账效率;离线代收代付功能可以避免离线信号不稳定的影响;更重要的是,其中央结算系统将从根本上降低消费者隐私泄露的风险。
数字人民币是“星辰大海”,但在现阶段,它给普通民众和商家带来的支付习惯的改变,给商业银行带来的潜在冲击,以及它在国际市场上带来的新的监管挑战,都需要国家、机构和民众的努力,一步步推进一个全面的“数字货币时代”。







