
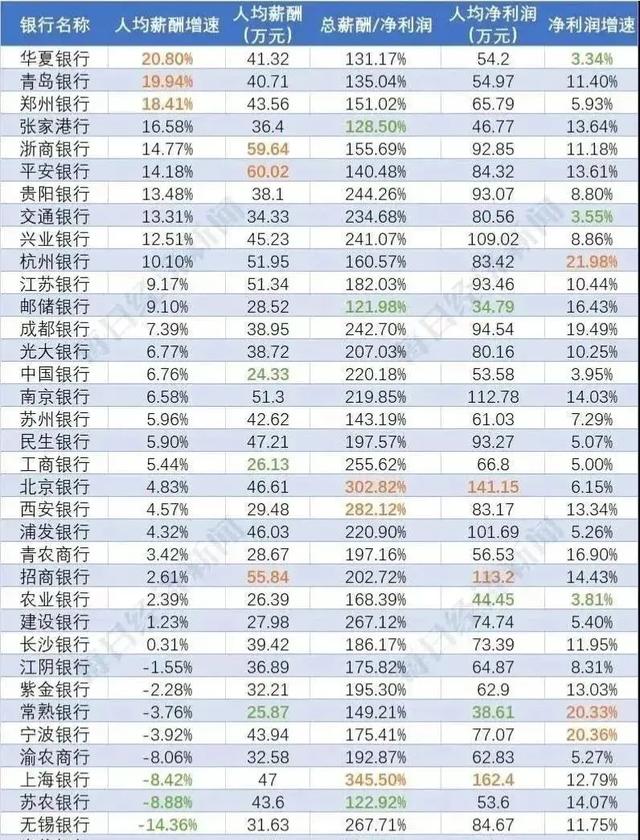
众所周知,银行是目前最赚钱的行业之一,各大银行每年的利润都很高。尤其是四大国有银行的年净利润都达到1000亿以上。一些小银行即使利润没那么多,但整体盈利能力也很强,银行员工相应的薪资待遇各方面也很诱人。很多银行的人均工资可以达到30万以上。
银行利润高,各种手续费少不了
各大银行利润比较高的主要原因是银行赚钱相对容易,光是年利差就大。除此之外,还有各种手续费、服务费等。其中,跨行取现手续费是一块“肥肉”。
目前各大银行的跨行取现手续费都比较高。大部分银行异地跨行都是2~4元的基础手续费加上取现金额0.5%~1%的比例手续费。有的银行会凭良心设置50元的上限,有的银行比较小气,甚至不设置上限,也就是说异地取1万元现金可能要交100元的手续费,取10万元就是1000元的手续费。
这种跨行取现手续费,不仅增加了大家的交易成本,也降低了金融的运行效率,因为很多人可能为了省几十块的手续费,去很远的地方取现,所以高昂的跨行取现手续费一直为人诟病,大家也呼吁银行降低或者取消跨行取现手续费。
在社会的强烈呼吁下,往年同城银行跨行取现手续费大幅降低,但异地跨行取现手续费依然存在,个人和中小企业的跨行取现成本依然较高。
监管部门主动作为,降费措施惠民
2021年6月,中国人民银行、银监会、发改委、市场监管总局联合推出进一步惠及实体经济的降费措施,将于2021年9月30日正式实施。据初步测算,全部降费措施实施后,预计每年为市场主体和社会公众减少费用支出约240亿元,其中惠及小微企业和个体工商户160多亿元。
在监管部门发布降费文件后,中国银行业协会和中国支付清算协会联合发布了《关于降低自动柜员机跨行取现手续费的建议》,专门对银行跨行取现手续费进行了相应调整。
对同城跨行取现,鼓励银行和清算机构适当降低同城ATM跨行取现手续费。收费标准不超过3.5元/笔。
对于异地跨行取现,鼓励发卡机构停止按照取现金额的一定比例收取可变费用。ATM跨行取款手续费固定收费标准与同城业务一致,不超过3.5元/笔。
另外,这一举措是在2021年6月25日提出的,文件还要求各大银行在文件下发后一个月内积极落实,也就是说2021年7月26日后,各大银行将开始降低异地跨行取现的手续费。
部分银行开始执行新的收费标准,跨行取现开始降低手续费
距离行业协会规定的时间还有四天,但最近几天已经有银行开始公布最新的跨行取现手续费标准。
早在6月25日,工行、农行等一些大银行就在第一时间出来表态。其中,工行发布关于进一步降费让利的公告,公告称将有效调整服务价格优惠政策,并按期执行。
7月19日,中国银行发布《关于降低借记卡ATM跨行取现业务手续费的公告》。公告称,2021年7月25日起,ATM同城、异地跨行取现业务暂免手续费,恢复时间另行通知。
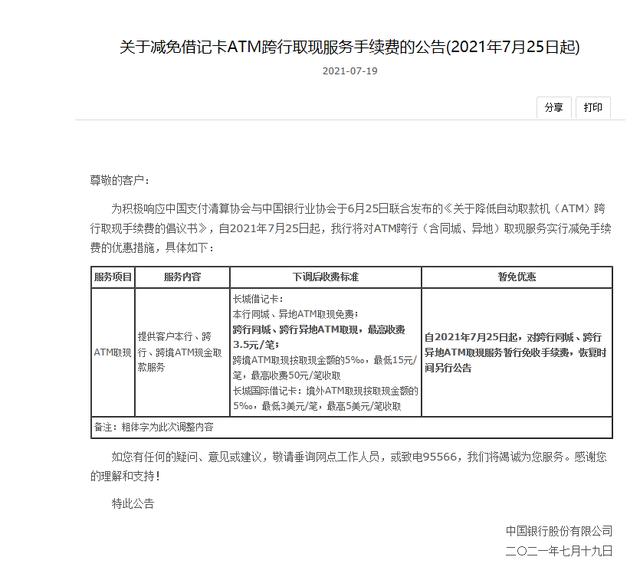
具体收费标准为本行同城、异地ATM取款免费;同城或异地跨行ATM取款,最高收费3.5元/笔;跨境ATM取现按取现金额的5‰收取,最低15元/笔,最高50元/笔;长城国际借记卡:境外ATM取现按取现金额的5‰收取,最低3美元/笔,最高5美元/笔。
其他银行虽然没有出台具体的收费标准,但最终的收费应该和中行差不多,跨行取现手续费最高限额为3.5元/笔。
银行纷纷下调收费,支付宝、微信跟风盈利
目前各大银行已经响应监管部门的要求,主动降低收费,让利于实体经济和消费者。
现在大家可能更关心支付宝和微信什么时候能跟进“降费”。
在过去的十年中,中国的移动支付发展迅速,移动支付已经成为最重要的支付手段之一,尤其是对于小企业而言。平时很多人通过微信和支付宝消费和转账。
与银行跨行取现相比,目前第三方移动支付的取现使用频率更高。
不过目前支付宝和微信都有提现费。两个平台的提现费用都是0.1%,没有上限。一年取款100万,要交1000元的服务费,实际上比降费后的跨行取款还要高。
银行降费后,单笔提现手续费最高3.5元,100万元100次提现手续费最高350元,低于微信和支付宝。
不过,在中国银行业协会发起倡议后,支付宝和微信也积极响应。
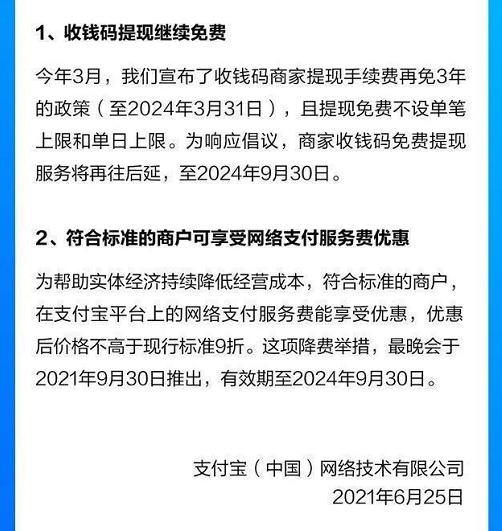
其中,支付宝宣布,未来三年,提现收款码继续免费,免费期延长至2024年9月30日;符合标准的商户可享受优惠的网上支付服务费,最低优惠10%。
此外,对于符合标准的商户,支付宝平台的网上支付服务费可以享受优惠,优惠后的价格不高于现行标准的10%。这项降费措施最迟将于2021年9月30日推出,有效期至2024年9月30日。
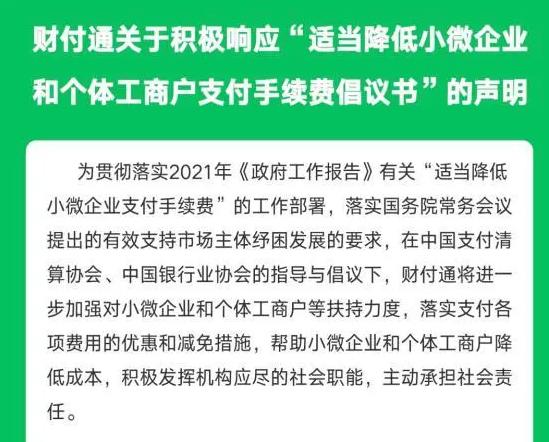
除了支付宝,财通还宣布财付通将进一步加强对小微企业和个体工商户的支持力度,实施优惠和减免措施缴纳各项费用,帮助小微企业和个体工商户降低成本。
不过,无论是支付宝还是微信,两个平台目前的降费措施主要是针对商家的,目前并没有针对个人用户提现的优惠政策,也就是说个人用户还是要承担0.1%的提现费用。至于以后两个平台会不会减少需求等等。







