
最近到了年底,很多朋友向评估师抱怨自己花了很多钱。下个月就有这样那样的网络平台需要还钱,口袋里的钱也紧了。一个朋友说,两张信用卡对我来说有点太大了。真不知道那些用六七张信用卡的人是怎么管理的。
而你刚刚分期买了一部iPhone 12 Pro,每个月要还700元。说多或少都是一笔开销。这让测评者思考,是否应该分阶段购买iPhone 12这样的产品,有没有更好的解决方案?
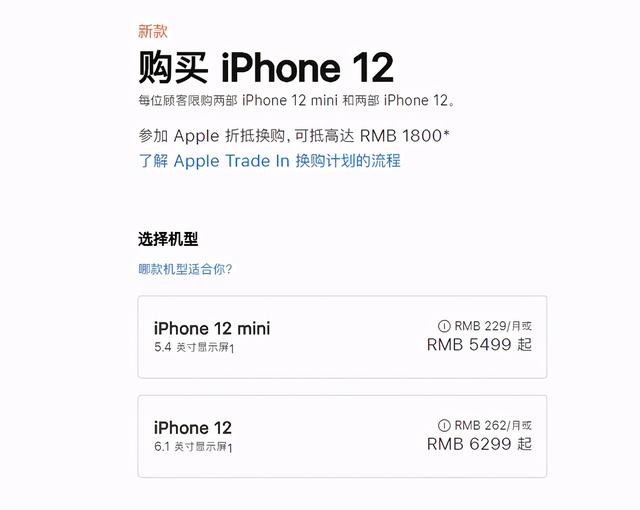
如果分成24期,每个月不到300元,可以买最新的iPhone 12,看起来还不错,每天花费不到10元。另一方面,有很多事情需要我们想清楚,比如以下三件事。
首先,这款手机会在多长时间内熄灭我们的购买欲望?如果能熄灭24个月,那我们就真的没有经济压力了,每个月300块钱的还款肯定是可以承受的。另一方面,苹果每年都会发布新手机,还有新款MAC,新款Apple Watch等等。我们不为这些动心吗?
其次,在生活中,肯定不仅仅是平时每月的开销,还有每月固定的还款。有一些特殊情况需要花费,也是需要开支的。如果你没有多少积蓄,你可能要向你的朋友借,或者向你的管家要。
第三,购买这些产品,虽然分期不多,但从实际金额来看,并不是很低的消费,尤其是累积两三件后,消费金额更高。这些消费会回报我们的收入吗?毕竟我们在分期的时候当然没有多少资金储备。当我们给自己充电或者把它们投入生产工具的时候,这些消费能成为增加我们竞争力的投资吗?
所以,这三点加在一起,不可小觑:
积极的一面是,我们买完手机后,直到一年或八个月后才再买一个产品,而且这期间并不急需用钱,而且手机、笔记本等设备在工作中也帮了我们很大的忙,所以会非常值得买;
另一方面,手机4个月后感觉平淡,然后对新品感兴趣,然后再次分期购买,然后再次分期购买。同时还有一些应急费用。此外,这些设备购买后,娱乐时间和费用增加,收入不增甚至倒退,情况不容乐观。
所以,这不是拖延或者不拖延满足感的问题。而是我们对未来有很多的不确定性,并不是所有的事情都可能按照预期发展,所以注定了我们无法满足自己所有的需求,或者在满足了自己的很多需求之后,会有一种迫切而紧张的气氛。从手机到平板电脑,再到汽车、房子、企业,一切都是如此。
可以说,当我们可以付首付,或者有这个信用可以分期付款的时候,并不代表我们在未来有100%的能力应付这笔支出。
从这个角度来说,很多需求不一定是我们的需求,而是厂商创造出来的,我们把它们当成自己的需求。没有必要去实现这些诉求,选择一些,放弃一些,这样既可以缓解我们的还款压力,又可以主动把握自己的消费节奏,而不是受外界的影响。
经过几轮的选择性放弃,我们才能真正做好自己的事情,自己做决定。







