
嗨!你好,我是田甜。

今年对马云爸爸来说是苦的一年。
年初蚂蚁金服暂停上市,到现在也没有消息。最近支付宝又介入了。
3月17日,官网,银监会发布《关于进一步规范大学生互联网消费贷款监督管理的通知》。
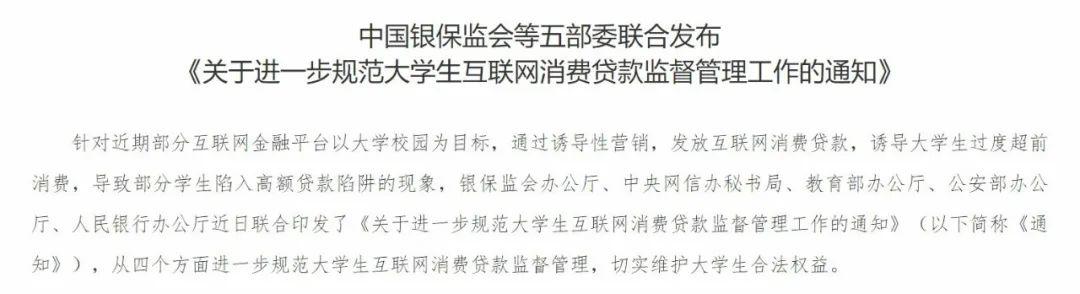
其中明确小额贷款公司不得向大学生发放互联网消费贷款。
这也意味着,“柏华”、“借呗”、“借条”等信贷产品在面对大学生群体时将受到限制。
消息一出,大家都很关注。今天,我们就来聊聊。小额信贷真的是毁灭当代年轻人的罪魁祸首吗?
01
负债并不是灾难
对于这件事,舆论分为两派,支持的和反对的。
其实每天都有人觉得信用并不“十恶不赦”,也有人真的靠它来解燃眉之急。
因为负债有两种:良性负债和恶性负债。
什么是良性债务?
就是你完全有能力还这个钱,这个钱在你的控制范围内。还可能因为短期的良性负债,为你创造更多的价值。
举个例子,你想开一家餐厅,但是你没有足够的启动资金,你临时找一家贷款机构,借10万,利息一共1万。
结果餐厅开业后,成了当地的网络名人餐厅,很受年轻人的欢迎。半年回来,赚了20万。冲抵贷款本息还是有利可图的。
所以,借钱本质上并没有错,相反合理的信用也促进了商业的发展。
那什么是恶性债务呢?
恶意负债是指没有还款能力,对消费没有控制力,不得不借钱买买买的状态。
这种状态太可怕了。
每天都有朋友在身边。因为长得好看,喜欢穿大牌,买奢侈品,享受一段时间。结果我工资只有几千块,没有还款能力。之后就陷入了不断借钱补窟窿,东墙补西墙的恶性循环。
所以,负债不是洪水猛兽,但要把握好负债的度。
02
花坛利率有多高?
事实上,此次对花呗、借呗等小额贷款的监管,本质上是为了避免“恶性债务”的情况发生。
大学生使用小额贷款受到限制,主要是因为他们没有工作收入和还款能力,更容易陷入“债务陷阱”。
以我们熟悉的花园为例:
假设你12个月买一部10000元的带花呗的手机。
看平台描述的还款计划,如果分12期还款,每月需要还款906.61元,12个月还款10879.32元,利率8.8%。
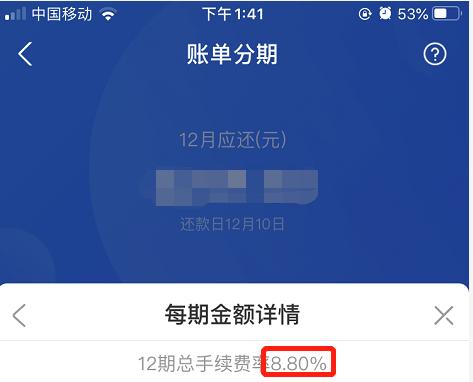
看看大家觉得利率高不高。
注意,这8.8%不是真正的利息!
我想想,如果你用分期付款:
第一个月还了906.61元。其实你只花了一个月,不是一年。
正常还款情况下,第二个月还款的本金应该是(10000-906.61=9093.39元),但实际上第二个月的本金并没有减少,利息是按照1万元计算的。
等等...
最后得出你承担的实际利息是17.04%!!!
所以分期还款的实际利息比你想象的要高很多。
但这里并不是说分期还款是“洪水猛兽”,你可以使用分期,但你需要知道你为此承担了多少利息。
这才是监管限制大学生使用小额贷款的真正原因。
没有还款能力,不知道背后真实的利率,容易受到金钱的诱惑。
很多无良商家也正是抓住了这一点,不需要上传任何财务证明就可以马上借到钱,让很多无良商家有机可乘。
[S2/]03
省钱也要理财
控制好自己的消费欲望,用好每一分钱的价值,树立合理的理财意识,才能让生活更舒适。
在这里,我也和大家分享三个每天省钱的小技巧,希望对你有所帮助。
1)经常比较价格,善用折扣
不要花在冲动上,冲动是魔鬼。
受不了销售的花言巧语,吹嘘的时候找不到北,马上下单!但最后可能没有任何实际用途。
如果你对一个产品感兴趣,不要急于购买。货比三家再选性价比高的。
久而久之,你可以留下一大笔钱。
2)善用平台/信用卡积分
另外,如果支付渠道,或者说消费平台有积分制度,也建议你好好利用。
比如每天早上,每天早上,我都会在公司楼下的星爸那里买早餐。会员可以赚积分,有时候我还会送优惠券。如果我用合作银行的信用卡支付,折扣会更多,甚至五折都有可能。
3)当闲钱被投资时,钱生钱更富有了
最后一招,自然是拿省下来的钱再生。
尤其是年纪轻轻,培养理财观念和良好的理财习惯非常重要。
比如一万块,比如十万块,拿这个钱去投资。睡觉可以帮你挣钱。
这难道不是更高级形式的“花钱”?
总的来说,面对债务,我们不需要过度恐慌,但要注意适度,恶性债务不可取。
“把钱花在刀刃上”,让钱生钱,或者投资自己,这样你会越来越有钱。







