
《移动支付网》作者佘云峰:能第一时间告诉我你的银行卡号吗?我觉得大多数人都做不到。
9月25日,微信推出绑定银行卡的“无损卡号快速添加”功能。用户选择该功能绑定银行卡时,无需输入复杂的支付密码、银行卡号等信息,只需选择要添加的银行,即可快速将银行卡添加到卡包中。
紧接着,9月底,银联中国银联快通App也增加了类似的新功能。用户只需进入“添加银行卡”页面,即可快速绑定自己的卡。
其实支付宝不知道什么时候也支持这个功能,操作流程也差不多。通过简单的身份认证就可以快速添加银行卡。
那么,三大app的“不丢失卡号,快速绑定卡”(以下简称“快速绑定卡”)功能具体支持哪些银行呢?具体有哪些异同?
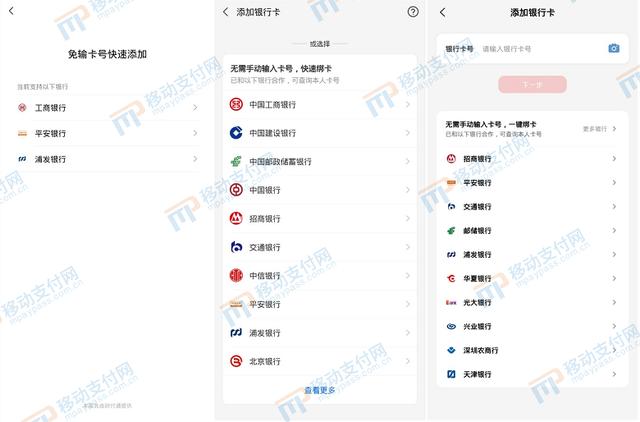
(微信、支付宝、中国银联快通的“快速绑定卡”功能)
微信、支付宝、中国银联快速通,“快速绑定卡”的功能对比
微信、支付宝、中国银联快通的“快卡绑定”,功能、效果、体验都有些类似。都是与相关银行合作,获取个人银行卡在银行的信息,实现无需输入银行卡号即可快速绑定钱包的过程。
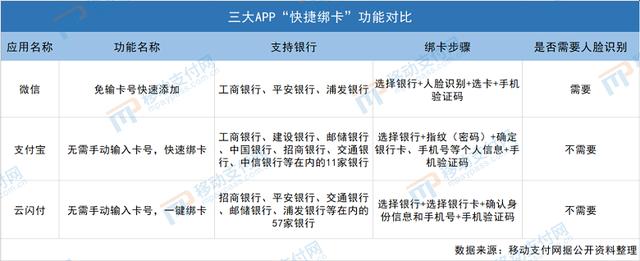
虽然三大app都支持类似的“快速卡绑定”功能,但在细节上还是有一些区别的。
首先,支持银行不一样。三者在“快速绑定卡”功能的支持银行上混用,微信仅支持工行、平安、浦发银行。支付宝支持工、中、建、交等11家prime银行;中国银联快速通支持交通银行、邮政储蓄、招商、平安、浦发等多达57家银行。
但从支持的数量来看,微信显然是最少的,中国银联快通是最多的。但从支持的银行质量来看,中国银联快速通并没有支持四大行。除了几大商业银行,其他银行都是地方银行和城商行。支付宝支持四大行中的三家,其他都是包括交行、招商、中信、浦发、平安在内的主流商业银行。
其次,绑卡的步骤不一样。从一般流程来看,快速绑定卡的步骤大同小异,但选择对应的银行和银行卡类型后,微信需要进入统一“人脸识别”的步骤,需要配合“张嘴”“眨眼”等动作来完成身份识别。支付宝用“指纹(密码)”代替“人脸识别”的步骤进行身份验证,而中国银联快通简单粗暴,不需要输入支付密码等认证。
当然,三者的相似之处在于,都需要配合相应银行预留的手机号和短信验证码进行最终确认,才能成功绑定卡片。这一步也是整个过程中最关键的一步。如果用户预留的手机号码发生变化或无法收到短信验证码,则无法完成卡绑定。
最后,三大app中“快速卡绑定”的功能描述也不尽相同。微信称之为“快速添加卡号不丢失”,支付宝称之为“不需要手动输入卡号的快速绑定卡”,中国银联快通前半部分和支付宝一样,支付宝后半部分用的是“一键绑定卡”的说法。众所周知,“一键卡绑定”的功能由来已久。以前不是这样的表达形式。这两者之间有什么联系吗?下面我们将对此进行详细分析。
快速卡绑定功能的优缺点
“不丢卡号,快速绑定卡”对于用户来说无疑是一项福利和便捷的功能。毕竟没有多少人能一口气完整说出自己的银行卡号,更多的人有不止一张银行卡。
从优点来说,首先,“快速绑定卡”省去了输入“银行卡”这一关键步骤。在移动支付盛行的当下,很少有人会随身携带银行卡甚至钱包,而“绑卡”可以缩短到最简单的一步,不会丢失银行卡号。
其次,“快速绑定卡”更方便多卡用户管理自己的银行卡。删卡容易绑定难,尤其是两位数银行卡的用户。“快速绑定卡”功能的推出,方便这类用户快速绑定和管理自己的银行卡,同时也更方便用户查找自己长期不用的银行卡账户。
最后,“快卡绑定”顺应了数字金融的发展趋势。银行卡数字化是未来发展的趋势。以前可以把实体卡拿出来查卡号,但未来银行卡会虚拟化、数字化。尤其是在二类、三类账户的创新应用下,消费者的个人银行账户将会越来越复杂多样,“快速卡绑定”功能显然可以帮助消费者更方便地适应这种情况。
但是“快速卡绑定”的功能也有一些不足和弊端。
一方面,受制于“手机号加验证码”的形式,银行卡的添加仍然需要保持手机号不变,如果手机号发生变更,必须到银行柜台办理。另一方面,功能的开通需要银行对个人银行卡信息进行加密,并与运营机构共享,而业务的开通只是快捷支付的开通流程,没有相应的个人信息保护协议,个人信息和隐私保护存在盲区。
【/s2/】「快速卡绑定」是「一键卡绑定」的升级吗?
上面说的“一键绑卡”的功能和我们这次说的“快速绑卡”有什么联系吗?我们来看看之前的“一键卡绑定”是什么!
2019年6月10日,联网联合银行和支付机构开发上线一键绑定卡服务功能,建行、钱袋宝、支付宝成为首批落地机构。
当时一键绑定卡的功能是银行作为发起方,通过联网平台完成与支付机构的信息交互,在安全可靠的条件下实现客户身份认证和签约卡绑定。具体来说,用户登录手机银行,点击一键绑定卡片,选择要绑定的支付机构,以银行为业务发起方,通过联网平台将客户签约信息通过专线传输到支付机构。支付机构验证客户信息,并在应用程序页面上显示签名元素。用户确认后,即可完成“一键卡绑定”。
现在三大app的“快卡绑定”业务都是app端发起的,功能体验上有明显差异。但实际上,“快速绑定卡”业务与“一键绑定卡”密切相关。
网联相关人士对移动支付网表示,支付宝的“无需手动输入卡号,快速绑定卡”业务确实是网联之前的“一键绑定卡”业务,只是发起方不同。
“基于发起方不同,分别称为推卡和拉卡模式。推卡模式是银行作为发起方,将本行的银行卡推送给支付机构;在拉卡模式中,支付机构是发起方,银行卡信息发送到平台。”
事实上,去年银联在联网之后,也推出了“一键绑定卡”的功能。当时也是基于“推卡”的模式,只是受理的支付机构换成了银联的“中国银联快通”App。现在,中国银联快通App还支持“拉卡”模式的“一键卡绑定”。当然,基于银联固有的清算机构属性,这套服务显然不需要网络提供。
此外,该人士还表示,微信的这项业务并不是和网络合作的“一键卡绑定”,而是要微信支付自己和银行逐一对接,所以在数量上会相对落后。
结论[/s2/]
从最初的银行端单向推送到现在的双向调整,“一键卡绑定”实现了功能的本质升级。毕竟支付机构端的拉卡模式更适合大众消费者的使用习惯。
但是,卡绑定只是一个开始。在未来,金融服务机构希望看到更多基于基本功能的资源转换和活动相互促进等增值服务。
无论是银行、银联还是支付机构,随着行业的不断规范和监管的更加严格,平台化、互联化显然是发展趋势。如何利用资源和创新能力方便用户,是行业需要探索的方向。







