
蚁族最近风波不断。在主动下架互联网存款产品后,今天又降低了花坛额度!
花呗调整年轻用户额度
近日,有网友在社交媒体上发布截图,表示自己的花呗额度被下调,不少网友的反馈额度被下调至3000元以下。
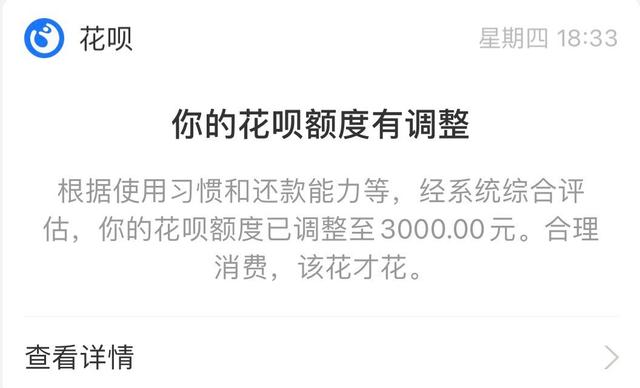
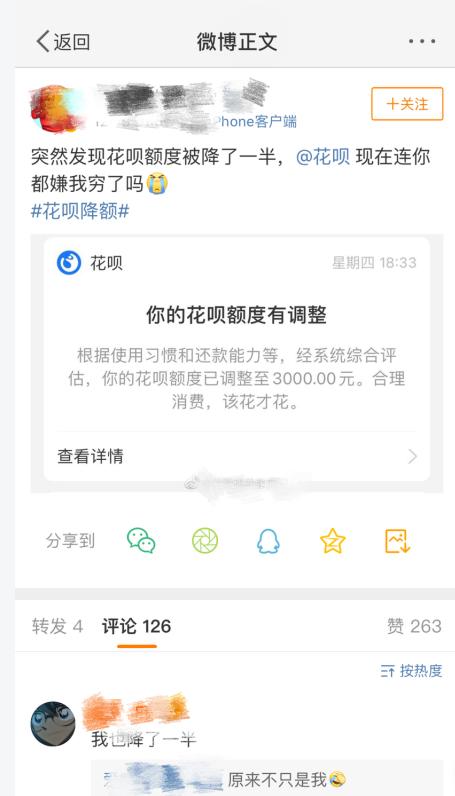
针对有网友称花呗额度下调至2000元或3000元,蚂蚁集团12月23日回复称,花呗近期正在调整部分年轻用户的额度,倡导更加理性的消费习惯。
花呗是蚂蚁集团推出的基于场景的信用消费工具。“花呗”用户数量超过1亿,其中约50%分布在三线以下城市。用户在消费时,可以使用花呗的额度,享受“先消费后付款”的购物体验。柏华最初的应用场景集中在淘宝和天猫,后来扩展到停车费、出行、医院、餐饮、超市等。
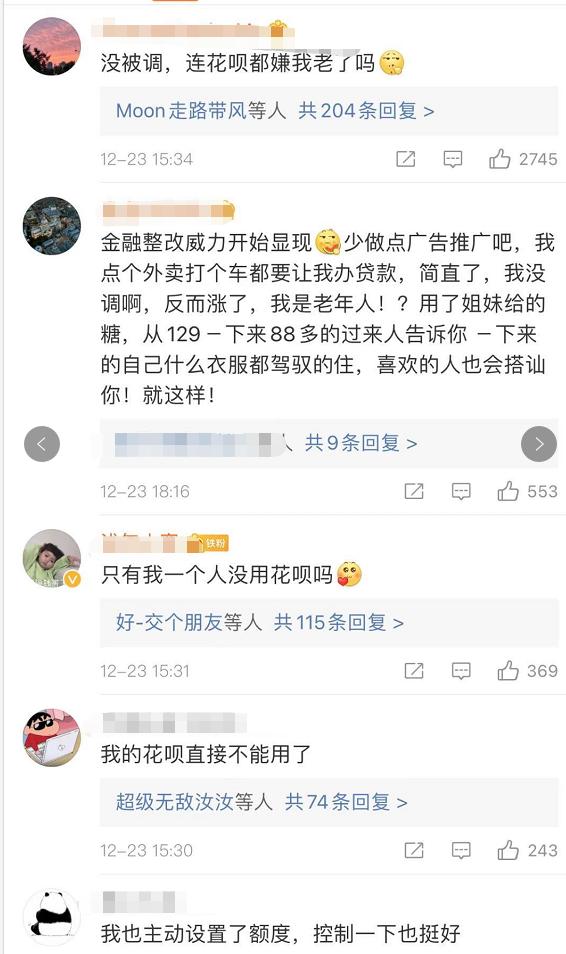
用户评论
此前,花呗广告引发争议
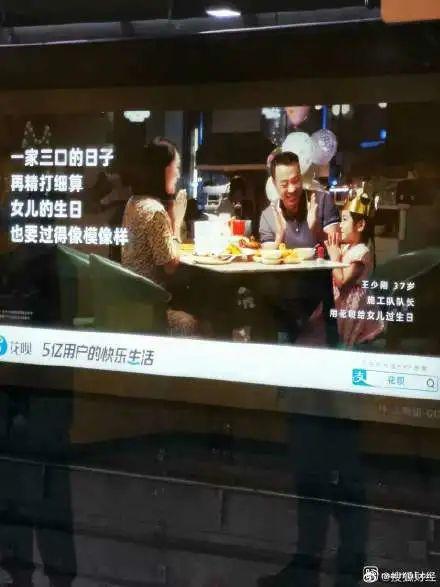
10月份的时候,花园里有一则广告,说的是一个建筑工人在女儿缺钱的时候,利用花园借钱给女儿过生日。网民普遍认为,用普通劳动者的悲伤经历作为营销素材,是对家庭营销的赤裸裸的滥用,背后的价值观让人无法接受。
另外还有花坛让快递员说“爱是救不了的”,他们用花坛分期买了第一个萨克斯;工作前借钱环游世界,等等。
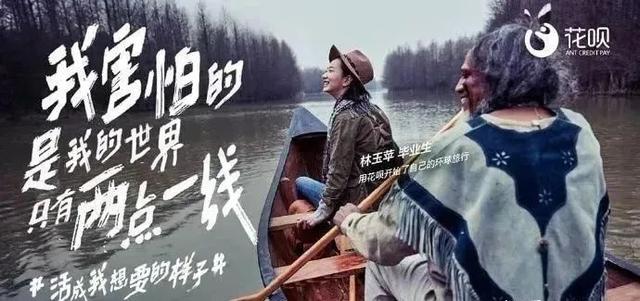
分析认为,“类似的广告容易误导刚步入社会、没有控制力、没有经济实力的年轻人。如果没有能力,就会透支购买力,让年轻人还没上路就已经负债累累,从而引发社会事件。”
微众银行下调小额贷款消费信贷授信额度。
最高额度20万元
不仅仅是柏华,腾讯旗下微众银行“微贷”推送《额度调整通知》,称微贷额度将于2020年12月26日下调至20万元,现有贷款不受影响。此前,“小额贷款”为个人提供最高30万元的信用额度。
对此,微众银行表示:根据《商业银行网络贷款管理暂行办法》相关规定,为促进业务稳健发展,微众银行微贷产品个人消费贷款最高授信额度调整为20万元,我们将继续为广大市民提供方便快捷的普惠金融服务。
据不完全统计,近年来,多家银行和互联网金融平台为平台提供了最高30万的额度,除了微众银行的微贷,还有蚂蚁集团的花呗贷、美团贷、JD.COM白条、小米金融、百度金融、滴滴金融、微博贷等
早在今年7月17日,银监会披露《商业银行网络贷款管理暂行办法》时就指出,网络贷款应当遵循小额、短期、高效、风险可控的原则。单户消费个人信用贷款授信额度不超过20万元,到期一次性还本的,授信期限不超过1年。
郭树清:部分互联网金融机构诱导过度消费。
提出了一系列问题
12月8日,中国银监会郭树清主席在2020新加坡金融科技节的演讲中指出,促进互联网金融机构审慎经营。
郭树清提到,一些互联网金融机构通过各种消费场景诱导过度消费,过度营销贷款或信用卡透支等金融产品。一些机构甚至向缺乏还款能力的学生过度放贷,违约后进行强制催收,引发一系列社会问题。对此,我们坚持同类业务统一监管标准,坚决制止监管套利。
中国银行业监督管理委员会消费者权益保护局局长:
持牌金融机构和新兴金融科技公司必须保护消费者权益
11月2日,银监会、央行就《网络小贷业务管理暂行办法》公开征求意见,重点规范此前存在的风险和问题。
银监会消费者权益保护局局长郭武平随后撰文指出,金融服务提供者,无论是持牌金融机构还是新兴金融科技公司,都必须保护金融消费者的权益。
武平表示,新兴的金融科技公司和持牌的金融机构一样,其所有的客户都属于金融消费者。从消费者服务的角度来看,金融科技公司的“花呗”、“白条”、“任意支付”等产品的核心与银行发行的信用卡并无本质区别,同样具有信用供给和分期付款的功能,消费者支付的利息和费用是其利润的主要来源。比如“借款”、“金条”、“小额贷款”等产品和银行提供的小额贷款没有本质区别。
郭萍认为,目前金融科技公司的消费者权益保护缺乏明确的规则和要求,出现了监管套利,导致与持牌金融机构的不正当竞争,最终难以有效保护金融消费者的权益。
“金融科技公司侵害消费者权益的乱象更值得关注。“郭萍表示,与持牌金融机构相比,金融科技公司更依赖购物、交易、物流等行为数据。,更多的是对借款人的消费和还款意愿,缺乏对还款能力的有效评估,往往导致过度授信,再加上场景诱导,刺激超前消费,使部分低收入者和年轻人陷入债务陷阱,最终损害消费者权益,甚至给家庭和社会带来伤害。
在收费方面,郭武平认为,金融科技公司缺乏统一标准,普遍高于持牌金融机构。比如“花呗”,和银行信用卡业务基本一样,但分期手续费比银行高,与其普惠金融理念不符。同时,部分金融科技公司存在过度收集和滥用客户信息、信息管理不当的问题。在消费者不知情的情况下,其信息在平台方、支付机构、投资人之间流动,从而侵犯了消费者的信息安全权。
郭萍表示,对于不同市场主体合作中侵害消费者权益的行为,监管部门要查处持牌金融机构以及相关金融科技公司。鉴于寡头垄断,有必要就相关公司是否滥用市场支配地位组织一次消费者问卷调查。加强反垄断和反不正当竞争执法公正,防止赢家通吃、“大店欺客”,侵犯消费者自主选择权和公平交易权。
互联网存款一夜之间被下架
近日,继蚂蚁集团率先下架银行存款产品后,腾讯理财通、度小满金融、京东金融、滴滴金融等平台纷纷做出调整,下架互联网存款产品。
截至目前,监管部门并未正式禁止相关互联网存款产品的销售,上述互联网平台下架相关产品是一种举措。
据12月18日消息,蚂蚁集团旗下支付宝App的“银行存款”功能主动下架了多家银行的存款产品,今后不再销售。
截至记者发稿时,支付宝、腾讯理财通、度小满金融、京东金融、陆金所、滴滴金融、携程金融APP等互联网金融平台。已全部下架互联网存款产品。
互联网存款产品的发行模式其实并不复杂。银行通过第三方互联网金融平台销售存款产品,产品和服务由银行提供,平台为存款产品提供信息展示和购买接口(存款人和银行之间是债权债务关系)。
通过平台销售的存款产品均为个人定期存款,以3年期和5年期为主,3年期利率最高为4.125%,5年期为4.875%,均已接近或达到国家自律定价机制的上限。近一半产品的初始存款金额仅在50元,且全部可以随时提前支取。
从平台上展示的银行类型来看,多为中小型银行,如北京中关村银行、振兴银行、华通银行、华瑞银行、金城银行、营口沿海银行等。
所谓“互联网存款产品”,是指商业银行通过互联网金融平台推出的存款产品,商业银行需向互联网金融平台支付“分流费”等手续费。互联网存款产品可以追溯到2018年。近年来,互联网存款产品逐渐成为一些中小银行吸收存款的重要渠道。
专家指出,“互联网存款业务的负面影响主要包括以下几个方面:一是扰乱存款市场竞争秩序,可能导致高息揽储等无序竞争行为。二是增加银行负债成本。如果中小银行的资产负债管理能力跟不上,就会影响其发展的稳定性和可持续性。地方银行通过互联网平台将存款业务延伸到全国,突破了经营地域的限制,这也不符合回归地方的精神和原则。”







