
作者|孙建楠文子编辑|常远
这两天,头部量化机构九坤某海外产品年内退出近40%的消息传遍了全行业。
这几乎是业内一线量化机构最快最深的历史记录。
而且考虑到该产品的投资对象主要涉及a股,这引起了对目前a股量化投资策略的更多关注。
这种回撤会在已经庞大的私募量化行业蔓延吗?
这个产品到底是怎么工作的?
策略怎么会突然失效?这个产品的亏损点是什么?
他们将来会做什么?
本文试图探索这些问题的答案。
01这是一个怎样的产品?紫石堂获得的资料显示,涉事产品为“Ubiqut亚太量化对冲基金”,中文名称为“Ubiqut亚太对冲基金”,成立于2019年4月12日。
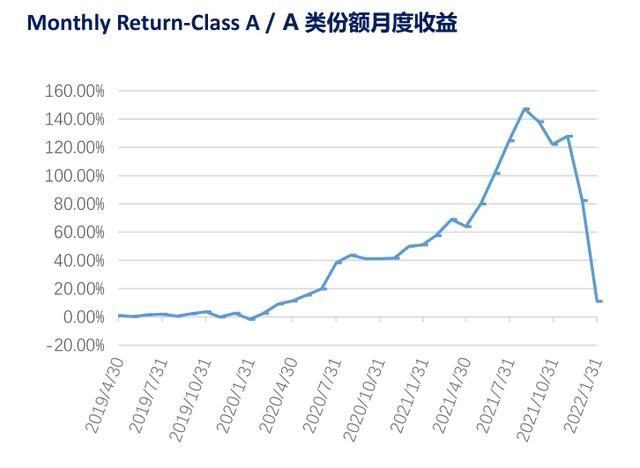
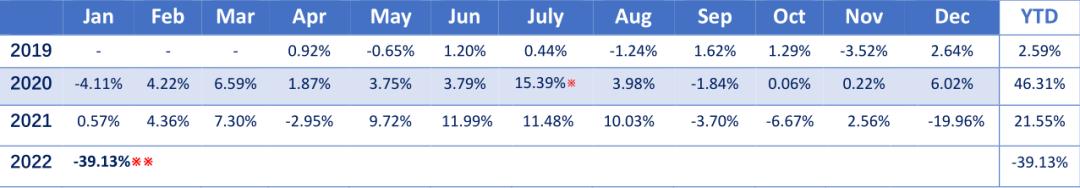
2021年8月前,该产品两年零四个月收益超过140%,年化收益接近50%,高居市场榜首。
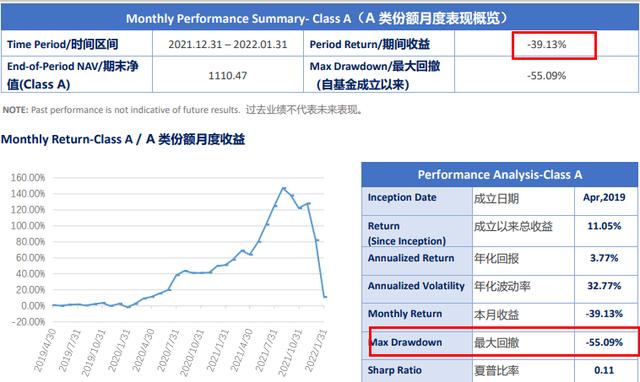
然而,在随后的半年时间里,该产品出现了巨大的回撤。今年1月回撤最严重,该产品直接下跌超过39%。
到今年1月底,这款产品的单位净值已经回到1.11元(折算成1元面值),曾经丰厚的利润几乎化为乌有。
根据紫石堂获得的相关信息,该产品的主要战略特点是:
而离岸产品可以5倍以上的高杠杆操作,这是国内产品所不具备的,也是1月份净亏损较大的主要原因。
03为何使用高杠杆?答案是放大利润。
这款产品历史上140%以上的收益率是怎么得来的?
资料显示,2019年至2021年年中,国内量化机构同类量化产品净值增长率约为30%~45%,亚太对冲基金的收益率已经足足翻了几倍。
当然,这个操作有两个前提条件:
1。融资成本足够低。
国内量化产品的资金成本大概在5%~7%,海外市场据说不到1%。一些量化策略只能在海外使用。
2。对战略收益有足够的信心。
后者是“一切问题的根源”。如果你每年都抱着一个看似稳定收益的策略,比如年化20%,通过杠杆把收益放大几倍,不是很甜吗?
然而,真的有这样稳定收入的策略吗?
也许有些投资经理认为是“是”,也许当年对冲失败的长期资本管理公司也这么认为。
显然,去年8月份以后,该产品的策略开始经历回撤阶段,这个收益率在四季度有所回升,但最终在今年1月份爆发。
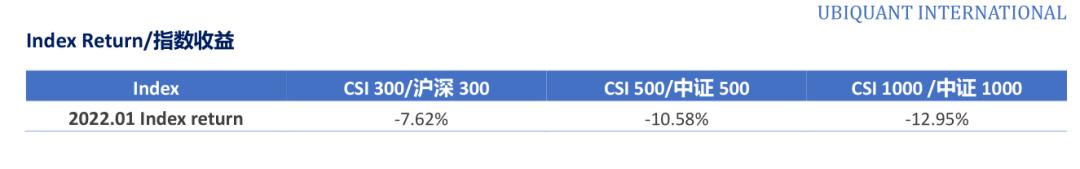
去年8月之后发生了什么?也就是中小盘股的跌幅开始大于大盘股。
以中小盘股代表指数中证1000和大盘股代表指数沪深300为例。去年7月和8月,小盘股分别跑赢大盘股10.4和6.5个百分点,之后两个月分别跑输5个点和1.1个点。
11月,小盘股指数再次跑赢大盘。同期可以发现,九坤的对冲基金收益也有所回升。
类似指数的表现不佳可能只是部分原因。指数强弱切换的背后,可能是市场内部结构的规律发生了变化,可能导致更多的策略回撤。
05呼啸而来的“风险”种种情况给今年1月蒙上了一层“咆哮”的风险。
根据亚太对冲产品“1月月报”显示,该产品今年1月的亏损主要集中在第一周和第四周。
第一周基金净值下跌约-26%(加杠杆后),第四周基金净值下跌约-13.7%(加杠杆后),两者跌幅均接近全月总亏损。
剔除5倍杠杆后,基本策略第一周亏损5.2%,第四周亏损2.74%。
具体来看,在不考虑杠杆因素的情况下,该基金1月份收益回吐约-7.8%,“其中-4.7%来自alpha,-2.1%来自市值敞口,费用和基差(对冲成本)分别贡献了约-0.5%的亏损”。
翻译过来就是投资组合在选股上损失了4.7%,市值偏向中小市值风格损失了2.1%,另外还有1%的对冲工具的使用和其他成本。
也就是说,1月份,UBIQUANT亚太对冲再次经历了选股策略和风格押注的全面回撤,而屋漏偏逢连夜雨。5倍杠杆这么大的回撤,把月亏损推高到很高的水平。
下面的问题是,产品的风险控制呢?回撤的控制措施呢?
这就涉及到一个很重要的问题,就是如何控制量化产品的回撤。
投资有一个原理叫“盈亏同源”,意思是每一个投资策略本质上都有内在的风险,你用任何方法赚的钱也会从同一个方向亏掉。
早期的量化产品主要是套利策略,当时的风险控制非常简单有效,而且有些策略如果日内收益不好还可以修改,所以当年量化产品的回撤非常小。
但如今的量化投资,考虑到大规模的资金能力,已经越来越多地使用交易杠杆和高、中、低频率的投资策略。即越来越多的人倾向于通过承担一定的波动风险来获取收益。
因此,对于量化产品的退出,整个行业的风险控制也在相应调整,私募量化产品的收益波动也在整体加大。
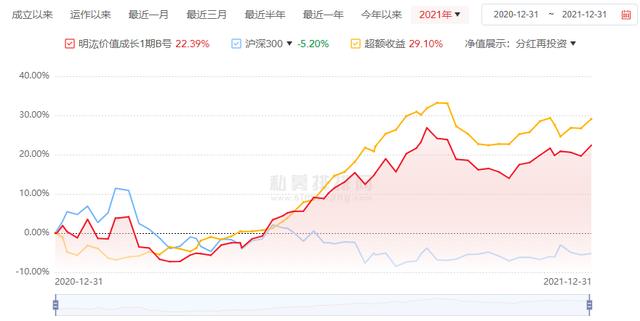
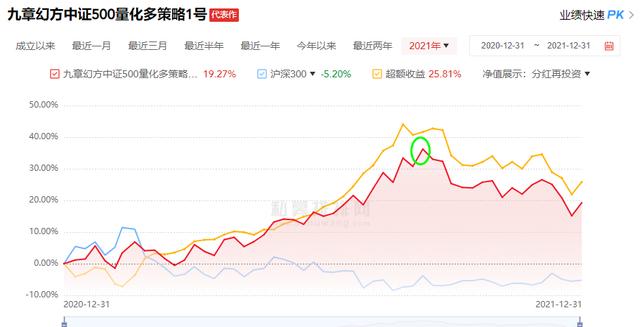
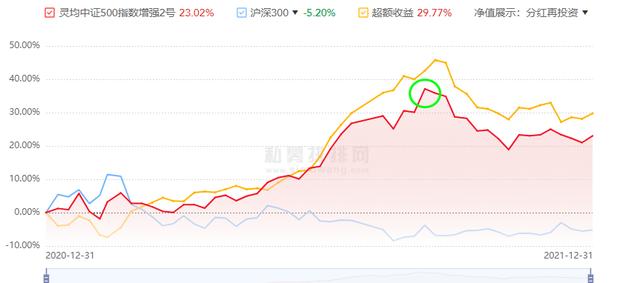
从几家顶级流量机构的量化产品来看,虽然每个机构的净值曲线不一样,但大多是在去年9月份之后见顶,这半年来波动很大。
这说明类似的问题是这个行业的普遍挑战。
针对这个问题,相应的管理者也给出了对策。九坤投资在亚太对冲基金1月报告中表示,已追加3000万美元自有资金认购,与持有人共担风险,共享收益。
此外,鉴于前述亏损原因,九坤将进行如下调整:
1.调整因素分配,“将对风险因素暴露保持更严格的控制”。
2.提高对冲比例,防止指数整体下跌,“将产品的市值敞口调整为零,对冲市场风险”。
3.承认高波动风险特征的定位不会改变,投资优化的核心将继续聚焦于策略、团队和技术。
但是,其实有两个问题值得全行业思考。
【/s2/】一、如何将策略已有的高波动特征充分量化到销售渠道与投资人的沟通部分?
二、在委托资金规模增大的情况下,如何平衡回撤与收益的关系。
某种程度上,只有平衡好这两个关系,量化私募产品才能有更好的未来。
明星华尔街见闻,好内容不差 [/S2/]
本文不构成个人投资建议,也不考虑个人用户的特殊投资目标、财务状况或需求。用户应考虑本文中的任何观点、意见或结论是否符合其具体情况。市场有风险,投资需谨慎。请独立判断和决定。







