
去年,央行一则“微信、支付宝支付码不能用于业务收款”的通知成为朋友间的热门话题。有人说,3.1以后只能用现金买东西吗?有人说,路边摊卖东西一定要有营业执照吗?其他人担心乘坐公共汽车,出租车,在超市购物,在餐馆吃饭等等。没有现金怎么办?
因此,于今天将与您一起仔细解读央行发布的这一通知。
仔细考虑这个通知,其实不是个人收款码不能用,而是禁止使用个人收款码进行有明显商业行为的收款。3月1日起,如果商户仍想通过微信、支付宝等平台的支付码进行交易,必须向支付服务机构申请商户的支付码。另外,原则上禁止个人静态收款条码用于远程非面对面收款。
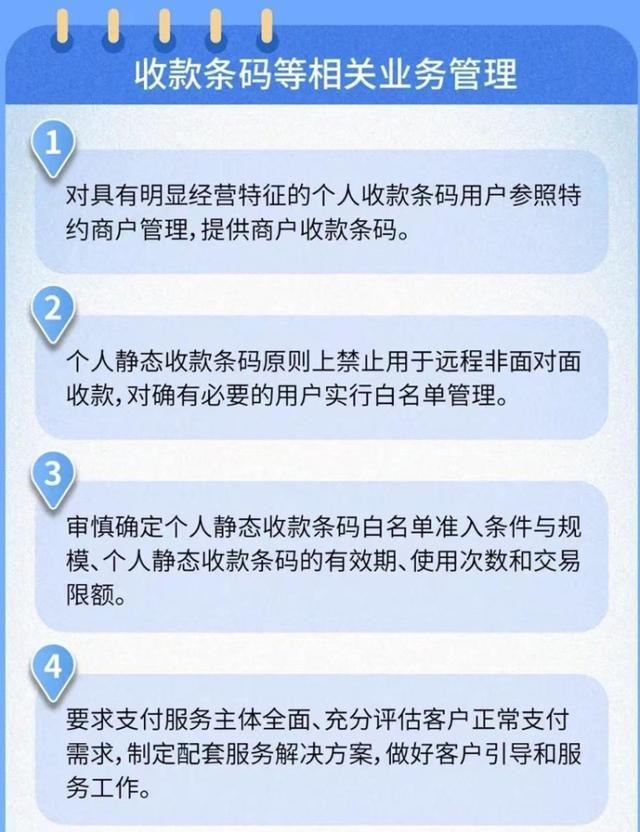
可以打开支付宝或者微信。支付码有两种,一种是个人支付码,一种是商户支付码。以支付宝为例。如果打开支付宝,点击上面的支付,里面的二维码就是个人二维码。目前厂商一般会选择下载这个支付码,打印出来,然后收钱。这个新规主要是指这个收款码以后不能用于与经营活动相关的收款服务。
3.1以后可以打开支付宝,点击我的,然后找到商家服务,里面有特约商家的支付码。申请这个支付码后,填写地址,支付宝方制作打印后,会免费送到你家。新规实施后,这个支付码可以继续使用,款项会直接打到你自己的账户上。
但是这个商家的收款码并不要求你注册营业执照。有人担心新规实施后是否需要注册公司或个体工商户。别担心,没必要申请。个人也可以申请商户收款码。同样,微信也有类似的商户收款码。
那么,个人收藏码为什么会被限制?
近年来,除了个人收藏码的正常使用,一些潜在的风险也开始显现。一方面,为了以后规范纳税,打击偷税漏税,特别是很多个人电商平台都是用自己的收款码来处理交易。这几年国家对偷税漏税管理特别严格,很多大主播、明星都被查处了。
另一方面,出租个人二维码进行非法“洗钱”等违法行为成为网络黑灰产业非法支付的主要手段。不法分子利用个人收款码转移资金从事电信诈骗、网络赌博等违法犯罪活动。因为资金从一个支付宝账户转移到另一个支付宝账户不需要通过网络,银行无法有效监管。
随着移动支付渗透到人们生活的方方面面,国家对第三方支付平台的监管只会越来越严格。不过这次改革对一般分析来说是有利的,但是对于小商户和摊贩来说,需要做相应的调整,从个人收款码到商户收款码。如何看待这次改革?







