
曾经被视为“国民理财神器”的余额宝,如今大有“跌下神坛”之势。
近日,田弘余额宝公布了最新半年报。说实话,余额宝上半年的“成绩”并不好看。下面列举几组关键数据,大家感受一下。
作为管理人,田弘基金上半年营收36.17亿元,同比下滑11.82%;净利润10.21亿元,同比下降25.31%;
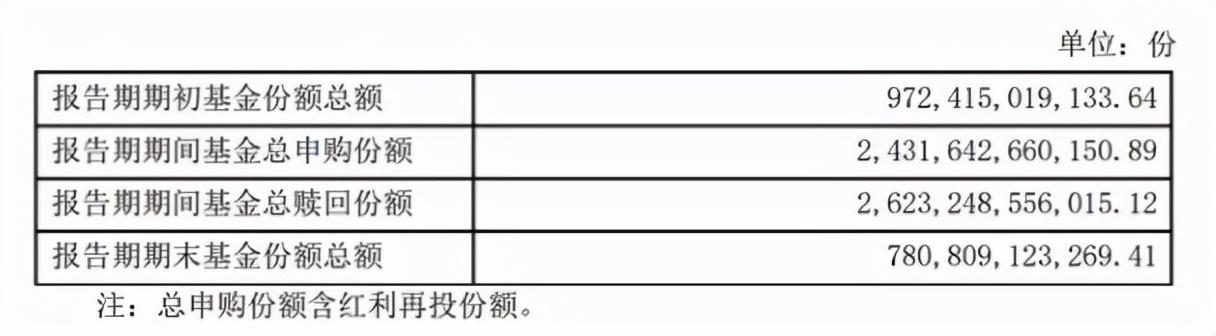
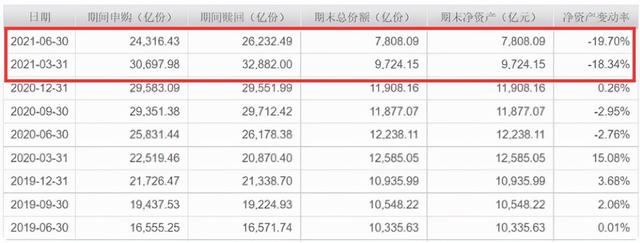
截至二季度末,余额宝最新规模为7808.09亿元,环比下降19%,一夜之间回到五年前(2016年同期余额宝规模为8163亿元)。
2017年以来,余额宝规模一直保持在1万亿元以上,高峰期总规模甚至超过招行个人存款。
也就是说,余额宝正面临五年来最惨淡的时刻。
最新用户数增长2194万,成为余额宝上半年为数不多的出色表现。
当然,总规模下降也有监管方面的考虑。早在今年4月,阿里巴巴就被约谈整改,包括主动降低余额宝余额。结合这份半年报,余额宝小而散的特点越来越明显,这也引出了一系列新的话题。
8月27日,“阿里怎么了”突然冲上热搜。其中一个延伸问题是“支付宝里的钱要不要取出来”?接下来,边肖将和大家谈谈这份半年报。
首先,我们要明确一点。拿出来的目的是什么?如果是出于安全考虑(我觉得支付宝已经不是以前的样子了),那就没必要了。
像我们放在支付宝里的钱,一般存在三个地方:余额、余额宝、平台里对接的资金。
先说余额,也叫“客户备付金”。2017年,央行明确规定,这笔钱统一交付到指定账户,由央行监管,支付机构不得占用或挪用。也就是说,这部分钱是央行替你看着的,绝对安全。
第二个是大家比较熟悉的余额宝。我们都知道货币基金是绑在背后的,基金背后的受托人是各大银行。所以就算支付宝真的倒闭了,你的钱还在银行里,很安全。
第三只基金就更不用说了,支付宝只是充当中间平台,原理和余额宝差不多。
如果排除安全考虑呢?从今年开始,余额宝规模首次跌破1万亿元,其中一季度流出2184.01亿元,二季度流出1916.06亿元。这半年缩水的4000亿都去哪了?
在田弘基金的半年报中,有一个数据或许可以说明这个问题——目前田弘非货币基金规模已经超过2000亿元,同比增长166.48%。换句话说,这些从余额宝流出的资金,很大一部分是为了追求更高的风险和回报。
当然,也不排除银行的产品分流余额宝。智能存款限制后,不少银行开始在类现金理财产品上做文章,不少产品短期收益率甚至超过3%。
余额宝现在收益越来越低,甚至在市场上没有竞争优势,这是不争的事实。但是,余额宝还是那个稳定、安全、方便的余额宝!


