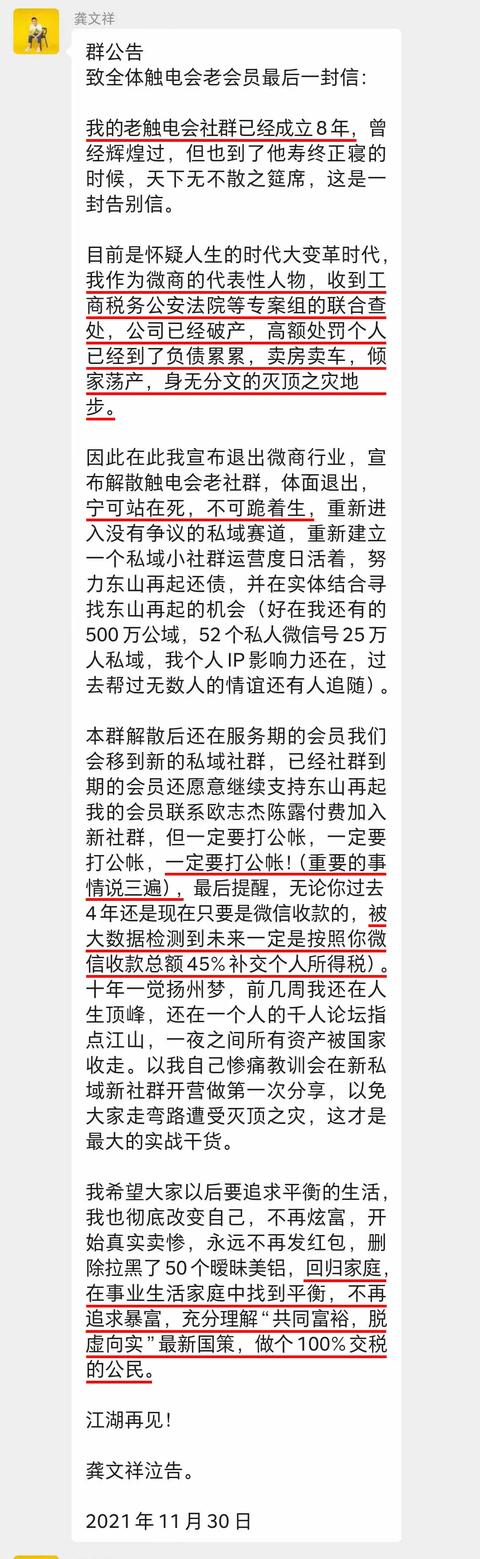
11月30日晚,微信业务大老板龚文祥在一则群公告中宣布,被税务、工商等多个部门联合执法罚款,公司和个人被罚到破产,已经到了“卖房卖车”还要交罚款的地步。
公开信中提到他被罚款的主要原因是他的收入多使用微信红包和微信转账,他没有缴纳企业和个人应缴纳的税款,因为他没有缴纳公共收入——被罚款的原因指向了龚文祥的逃税行为。
龚文祥建议同行,无论收入是多少,都必须记入公司账户。坦白说,我会做一个守法公民,交100%的税。
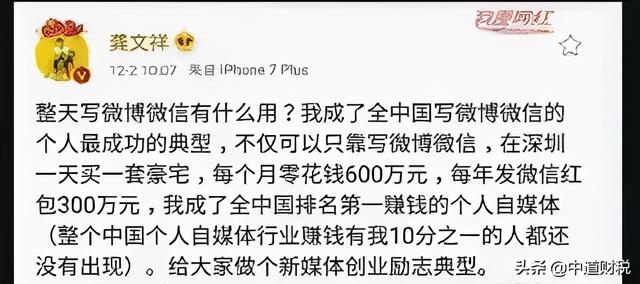
虽然上述集团公告,龚文祥并未明确补税金额和罚款金额,但对于其曾经宣称的“在深市一天买一套房,一年送百万红包”来说,罚款金额不会是个小数目~
提醒企业主和会计人员,金税第四期+大数据+智能审计+多部门联合审计,税务局的审计力度在逐渐加大!通过微信、支付宝收支隐藏收入或多列支出的方法已经行不通了!
2022年3月1日起,微信支付宝个人支付码禁止商业使用!
2021年11月26日,有消息称,2022年3月1日起,支付宝和微信支付收款码将被禁止商业使用,但据了解,央行新规并未完全禁止收款码。
通知明确指出“催收码分为个人和业务催收码”,以个人静态催收码为主要约束。根据规定,原则上禁止将个人静态收款码用于远程非面对面收款,各机构应审慎确定个人静态码。
条码支付是最严格的监管!
2021年10月13日,中国人民银行官网发布《中国人民银行关于加强支付受理终端及相关服务管理的通知》(银发〔2021〕259号),对银行卡收单和条码支付终端做出了相应的管理要求。
其实早在6月份的征求意见稿中,就已经指出了加强POS收单“一机一户”管理的相关内容。这个公文更多的是对条码支付终端管理的补充。
新规定的主要补充内容:
1.限制远程收集个人收集代码。
2.个人收款码不得用于业务收款。
3.对收款条码进行分类管理,区分个人和特约商户,有经营活动的纳入特约商户范围。
要求自2022年3月1日起,一台银行卡受理终端只能对应一家特约商户。此外,限制远程采集个人采集码(主要针对跑分、赌博、诈骗等频繁违规行为);个人收款码不得用于业务收款;藏品条码应分类管理系统;区分个人和特约商户,有经营活动的纳入特约商户范围。
综上所述,该文件在一定程度上加强了支付监管和商户入网管理,可以在很大程度上避免违法行为的发生。合理合规展才是正道。付出不容易,但去做,去珍惜!
注意!微信和支付宝收付款风险很大!
现在很多单位都用微信和支付宝代收代付,确实方便,但同时也不要忽视风险!
1。增值税风险
不能作为进项抵扣,会导致增值税的增加。存在偷税漏税的风险,因为个人和公众混淆不清,没有及时申报。
2。企业所得税风险
无法在税前扣除的,企业所得税增加。有可能漏缴企业所得税,被稽查风险大。
3。个人所得税风险
通过微信和支付宝支付员工工资,存在漏缴或故意逃税的风险。同时,微信和支付宝发红包要注意个税的问题。要区分不同情况来确定是否缴纳个税,如何缴纳个税。
4。公司管理风险
使用微信和支付宝支付,支付账本不透明,企业交易资金流不清晰,资金无法监管,企业内部管理和财务混乱,不利于企业长远发展。
5。股东对债务承担无限连带责任
如果公司长期使用股东个人账户收付,容易导致公私混淆。如果企业资不抵债,股东承担无限连带责任,用个人资产偿还公司债务。
当个人银行收据高于这个数字时要小心
企业也要注意:大规模的从公转公、从公转私也会被监控!
简单来说,9种情况的企业很容易被盯上!
1.现金交易金额超过5万元。
2.革命超过200万。
3.私人户转账金额过大(境内转账超过50万,境外转账超过20万)
4.规模小但流水大
5.异常转入转出(批量转入、集中转出,现金交易金额超过5万元)
6.资金流与运营无关。
7.公户的私人家庭经常互相转移。
8.经常消费的家庭
9.闲置账户中的大量交易
当然,并不是所有的革命私事都不合规。有八种情况可以安全掉头。
1.支付员工工资
2.员工差旅费报销
3.支付个人服务报酬
4.向自然人购买
5.偿还个人贷款
6.支付个人报酬
7.股东利润分配
8.个人独资企业的利润分配