
高能预警,如果你还在用私人账户发工资,你可能已经涉嫌违法。
很多老板可能都有过这样的经历,
我开了一家公司,努力工作赚了点钱,给员工发了工资,花在交税和社保上的不到一半。
最后花了不少钱,员工拿到的钱却显得有些寒酸,员工甚至会觉得是在挖。
让所有人都不开心。
一些聪明的老板开始想“聪明”的办法:
支付员工工资时,分两次支付。
一个来自公司账户,一个来自你自己的私人账户。
这样税收和社保代扣的量少了,老板花在工资上的钱少了,但是更多的钱进了员工的口袋,大家都开心。
这是一个“双赢”的局面。只有税务局和社保局受伤。
可惜这种方法哪里都好,唯一的缺点就是不合法。
有些朋友可能不同意:“这是业界的共识,大家都在这么做。”
前不久和一个创业公司的朋友聊到这个。
他说,他公司的工资有一部分是他自己的私人账户支付的,省了个税,公司可以少交个税。
我那个法盲的朋友还兴高采烈,觉得对员工好。
“我怎样才能给那些愚蠢的人更多的现金?”
我不禁善意地提醒你,
“你可以长点心,就是没被检查过。如果查出来了,就是偷税漏税,后果很严重!”
我可以在文档网站上举出几十个案例,但都是真实的故事:
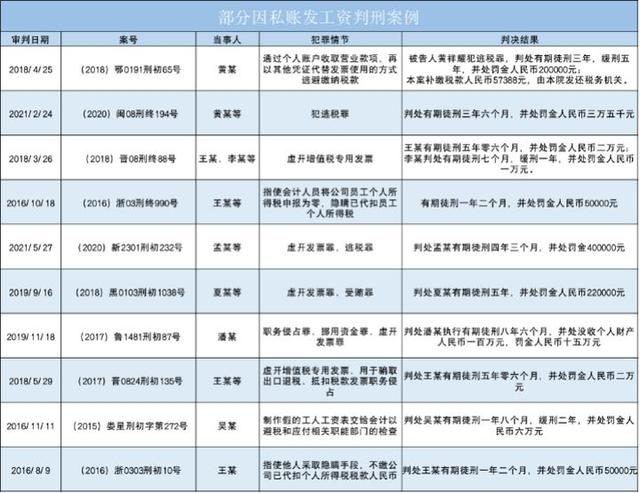
只能说很多人一直都是这么做的,但这是而且一直都是违法的。
“没事”的错觉只是因为你和你身边的人还没被抓到。
一案例分析2018年,宁波就有这样一个案例。
当时,宁波市税务稽查部门在检查某L公司个人所得税代扣代缴情况时,
发现公司后,有两份工资和奖金分配计划表。
一个是正常数据,和账面、报表记录的一样。
但是其他数据并没有在账簿和报表中呈现。
检查人员怀疑企业通过私设“小金库”的方式发放员工工资和奖金。
达到少扣缴个人所得税的目的。
经查,可疑对账单中的资金为L公司9个营业部负责人的个人银行卡账户,公司通过这9张个人银行卡发放了3000余万元的工资和奖金。
具体是怎么操作的?
L公司以“业务款”的名义,向其下游X公司打款,让X公司给老大哥L开票。
X公司收到发票后,将款项转回L公司9名高管的私人账户,用于发放工资。
用这种左手转右手的招数,开出了一大堆发票(虚开发票,增值税偷税)和私账工资条(偷税),由空“”。
经核查,L设计公司少缴增值税183.7万元,企业所得税1112.97万元,个人所得税525.48万元,各项附加税费2.357亿元,合计少缴税款1845.72万元。
然而法网恢恢疏而不漏,
l公司被查出来了。前者税费不仅要全额缴纳,还要缴纳滞纳金134.79万元,罚款705.71万元。
相关人员已移交司法机关进一步处理。
看到这个案例,你还在想这种发工资的方式没什么大不了的吗?
别天真了。在这种情况下,我们不应该期待“法不责众”。而是要清醒地认识到“不是不到举报的时候”。
逃税是违法的,要罚款的!
二用私账发工资为什么违法我们知道现在企业发工资很方便,一般都是银行发。
在某些情况下,企业可能没有开通网上银行服务,所以不得不通过私人转账的方式用个人账户支付给海外员工。
但是,只要他们如实申报,符合财务流程,就不违法。但是,如果企业以“二级工资”的形式支付工资,
也就是我们开头说的工资,一部分给公账,一部分给私账。
这种情况可以
基本断定是偷税漏税。逃税的具体形式可能是多种多样的,
所以法律从源头上禁止循环私务的行为。一般情况下,公司使用私人账户是违法的。
根据《中华人民共和国税收征收管理法》第十七条规定,从事生产经营的纳税人应当按照国家有关规定,持税务登记证件在银行或者其他金融机构开立基本账户和其他存款账户,
并向税务机关申报其全部账户。存款人使用银行结算账户时,不得有下列行为: (一)违反本办法规定,将单位款项转入个人银行结算账户。
除法定的会计账簿外,公司不设置其他会计账簿。对公司资产,不得以任何个人名义开立账户存储。
从上述规定可以看出,公司使用私人账户收款或付款是违法的。
如果公司用你个人卡收款,
其目的基本是:设立表外账户,设立小金库,或者隐瞒收入,偷税漏税等等。上面的案例中提到,L企业的9个部门主管发生了什么。
这是严重的违法行为!
一旦查实,公司和你都脱不了干系。如果公司用私人账户支付给个人,也是不规范的操作。
对个人来说有更多的潜在风险:
首先,如果是为了逃避员工个人所得税,那么
已经涉及违法行为,其次,
私人账户支付的工资不能作为工资流水的证明,必然会影响个人的信用卡额度和贷款额度。最后,企业少交五险一金,可以节省总成本。但由于个人缴费基数低
,社保费用也会降低,未来必然会受到影响。所以员工千万不要对每个月从两个账户收到的工资无动于衷。
这些对员工个人来说是实实在在的风险。
但是有人说,为什么我知道很多公司都这么做,但是问题并不多?
注意,
一方面只是税务管理的成本,比如你偷了3万块的税,要查清楚你的税就要5万块。
然后人们通常视而不见。
另一方面,
中小企业确实生存压力大,承受不了高税收,所以总的税收政策是“抓大放小”。
但是随着贵公司规模和人员的扩大,
再这样做的风险肯定是越来越高了!
三用私账发公司如何能查出来也许很多人盲目自信,
认为税务局查不出这样的操作。
换句话说,你
太盲目乐观了,我知道很多公司报税的时候,员工都是拿当地最低工资的。
有些员工甚至几年都不换工资。
这合理吗?我不知道。我以为员工是慈善家,
这不仅仅是一个陷阱。
只有你没办法,税务局想查就查。
等到天亮就太晚了。
他们是怎么发现的?
目前,税务局检查逃税有几种方法:
员工自己举报,竞争对手举报都有可能。
我明白我所知道的一切。
比如上面的案例,如果发现了L企业,那么接受假开的下游企业肯定是有问题的。
我们国税局有一个非常强大的税收管理信息系统项目,叫做金税三期系统。
他的总体目标是构建“/s2/]一个平台、两级处理、三个覆盖、四个体系
”,一个平台是指统一的技术基础平台,包括网络硬件和基础软件;
两级处理是指利用平台集中总局和省局的数据和信息;
三覆盖是指应用内容逐步覆盖所有税种,覆盖国税、地税,覆盖所有工作程序,并在网络上与相关部门对接;
四个系统是指经过完善和规范的四个应用系统软件,主体是征管业务系统,包括行政管理、对外信息和决策支持。
总之,工商行政管理局、公安局、税务局、社保局、质监局、国家统计局、银行等所有行政部门。都是通过互联网开放的,
通过大数据实现第一的公司控制。
查税务和社保;
检查库存账目是否相符;
查虚开发票;
查企业所得税;
查企业增值税;
只有你想不到,没有你找不到。
金税三期门前几乎没有隐私,一切都会被记录下来,全面监控业务流程。
它会从企业的收入、成本、利润、存货、银行账户、应交税费等多个维度对异常进行检查和判断。
每个月初,税务局还会将三期税务系统的数据与纳税申报系统的数据进行比对。
如果出了问题,企业税控设备就会被锁定。
这样企业就开不出发票,
当然他不会直接说会被打死,会有专人跟你核实——“申请异常处理岗”。至少企业三年不能前进。
没问题,我会为你打开它。
而就在今年,升级系统金税四期正式上线,更是“变态”。
金税四期大大增强了内部监控平台,
不仅仅是税收,很多“非税”企业都会被监控,
同时建立了部委、人民银行、银行等参与机构之间的信息共享和验证通道,实现了企业相关人员手机号码、企业纳税情况、企业注册信息验证三大功能。
可以说是全方位立体监控,
基本上不可能在税收上耍花招。
我也奉劝所有还在危险边缘的企业赶紧自查。
不要以为不进账就代表不留下痕迹。
大数据下,微信说“四驱”,Tik Tok开始给你推帕拉梅拉。
偷税漏税在360度监控之下,更是防不胜防。
四查出来会有什么后果有家规,国有法,
这个私人账户是从哪里来的?去哪里?
这笔钱一旦涉及偷税漏税,后果会很严重。
根据我国刑法第201条:
偷税占应纳税额10%以上不满30%,偷税数额在1万元以上不满10万元的,处三年以下有期徒刑或者拘役,并处偷税数额一倍以上五倍以下罚金;
偷税数额占应纳税额百分之三十以上,偷税数额在十万元以上的,处三年以上七年以下有期徒刑,并处偷税数额一倍以上五倍以下罚金。
对第一款所列行为,经税务机关依法发出追缴通知书后,补缴应纳税款,缴纳滞纳金,受到行政处罚的,不追究刑事责任;但五年内因偷税受过刑事处罚或者被税务机关给予两次以上行政处罚的除外。
看,只要偷税一万元以上,不及时缴纳费用和滞纳金,还是要判刑的。
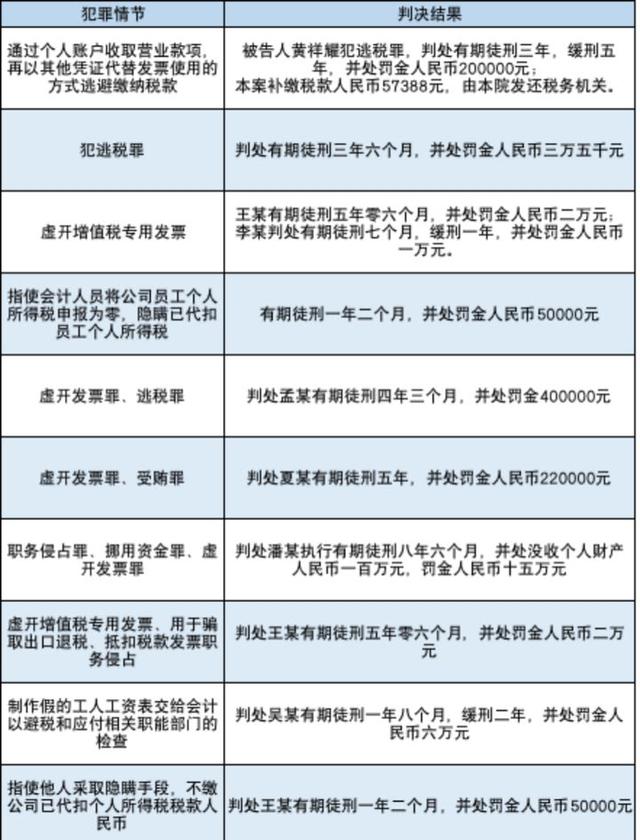
就像本文开头举的例子,偷税漏税被判刑是常有的事。
例如,黄因从其个人账户中收取业务款项而逃税,被判处有期徒刑三年,并处罚金20万元。
王力可,他被判处有期徒刑一年两个月,并处罚金5万元,因为他指使会计将税款申报为零。
等待...
几乎都是一年到十年不等,罚款2万到40万不等。
当然也有很多数罪并罚的情况。
所以不要因小失大。
五正确的处理方案有哪些?作为企业,定期纳税是企业的义务。
其实在目前的环境下,很多中小企业生存下来真的很不容易。这其实是为了减轻压力。
当然,现在我们知道这笔钱是绝对不能少的。
那么有什么方法可以合理合法的存其他的钱呢?
真的,有必要引入一个叫
增税的概念,即提前税务筹划,合法合规节税。企业可以尝试许多合理的节税方式。
1、企业所得税,有哪些合法合规的节约企业所得税的方法?
比如可以采用
分散业务的方法,将原来一个公司名下做的业务分成2-3个公司,既可以增加成本分摊,又可以减少企业收益。就像去年小规模纳税人的政策,季度应纳税所得额30万以下免税。如果你的公司年收入低于120万,你不用交1个点的增值税。如果你的公司年收入200万,那么
拆分成两个小规模的公司同时开展业务,还是可以合法实现增值税税负为零的。比如可以采用
“从高税区到低税区”。目前我国西部开发或少数民族自治区出台了一些税收优惠政策,在税收优惠区注册企业不仅最节税而且合理合法。
比如
“高新”可以享受国家的税收优惠政策:2免3减,2008年1月1日以后注册的需要国家扶持的高新技术企业,从首次生产经营所得所属纳税年度起,第一年至第二年免征企业所得税,第三年至第五年减半征收25%的法定税率。
2、个人所得税。有什么合法合法节约个人所得税的方法?
比如可以通过
税收优惠政策降低税基。根据有关规定,企业和个人按照省级以上人民政府规定的比例提取和缴纳的住房公积金、医疗保险、基本养老保险和失业保险,不计入个人当期工资,工资性收入不征收个人所得税。
比如我们可以
平衡工资收入,不会有大的波动。比如一次性发放高额年终奖,税率必然高。
这时候如果采用分摊规划的方式,可以省下不少税。
比如还可以
折算收益法,对于一些年薪过高的高管,可以注册一个工作室,把双方的雇佣关系变成合作关系。
高管年薪成为工作室为企业提供服务的合理收入,从而将45%的高税率降低到6.5%左右的综合税率。
3、增值税有什么合法合法节约增值税的方法?
比如我们常说的
“税收萧条”,企业可以在低所得税地区设立有限公司,享受增值税和企业所得税的税收支持。而且回头率高达75%-90%!
以上方法都是例子。增税就是根据情况制定不同的方案。
下面是一些详细的税务方案,你可以私信问我要。
作为一个企业,不要以为剑走偏锋,总是在危险的边缘试探。
俗话说,我们常在河边走,那里有不湿的鞋。
与其冒险逃税,不如提前做好税务筹划。
增税是一个庞大而专业的过程。有什么不明白的,可以留言或者私信提问。
做好增税工作,就不需要担心税收了。







