
记者|宋洋编辑|蒋羽熙
虎年伊始,线上城市物流平台“快狗打车”离“城市货运第一股”又近了一步。
根据HKEx官网信息,快狗打车近日已通过HKEx的听证会,即将上市。
更新后的招股书显示,截至2021年9月30日,在内地线上同城物流市场,快狗打车已从2020年的第二位下滑至第三位,市场份额从5.5%下滑至3.4%。
大陆市场支撑了快狗打车一半的收入。
前面货拉拉占道,然后滴滴、美团追击。即使快狗打车上海滩上市,面对财大气粗的竞争对手,还是会面临诸多挑战。
01
失去第二个位置
快狗打车是香港创业公司和内地互联网公司融合的产物。
2013年,GOGOX(原名“GOGOVAN”)在中国香港成立。一年后,快狗打车(原名“58快车”)在mainland China上线。
2017年,58速运与GOGOVAN合并。在内地、中国香港和海外市场,继续使用快狗打车和GOGOX两个品牌。
当时担任本次交易独家财务顾问的华兴高管表示,这是内地与香港初创公司之间最大的M&A交易,改变了同城货运万亿级市场的竞争格局。
交易的另一方,58高层也对合并寄予厚望,新平台指“全球最大的短途货运平台”。
随后,快狗打车在中国开展了一系列营销活动,包括与分众传媒建立战略合作伙伴关系。
招股书显示,快狗打车是亚洲主要在线物流平台之一。截至2021年9月30日,平台注册司机约490万,注册用户2650万,已与超37000家企业客户建立合作。
事实是,有温暖集团的快狗打车成为行业第二后,被新的竞争对手取代,在国内市场离第一更远。
根据狗打车引用的相关数据,按2020年及截至2021年9月30日的9个月的总交易量计算,在内地市场,该公司分别排名第二和第三,市场份额分别为5.5%和3.4%。
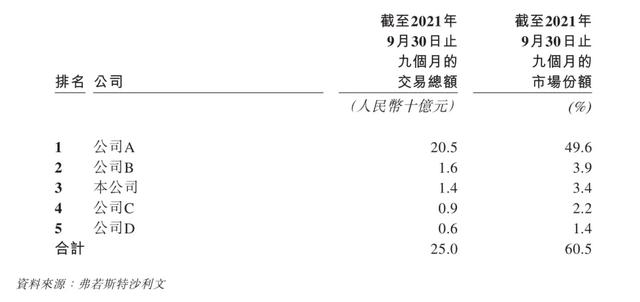
资料显示,排名第一的企业应该是货拉拉,2021年前9个月排名第二的企业应该是滴滴货运。
同城物流市场“马太效应”严重与市场份额49.6%的行业龙头相比,快狗打车与第四(2.2%)、第五(1.4%)市场差距甚远,竞争压力巨大。
在融资方面,快狗打车也远弱于竞争对手。公开资料显示,其最新一轮融资规模仅近1亿美元。据媒体报道,竞品拉拉的F轮融资总额高达15亿美元。
从股权分布来看,公司与58深度绑定。IPO前,58到家拥有快狗打车51.2%的股权,58到家由58同城控股。
至于其他股东,阿里持股比例更高,淘宝中国和菜鸟分别持有公司13.09%和2.87%的股份。
02
烧钱保增长
快购打车作为平台公司,收入主要来自佣金和增值服务。
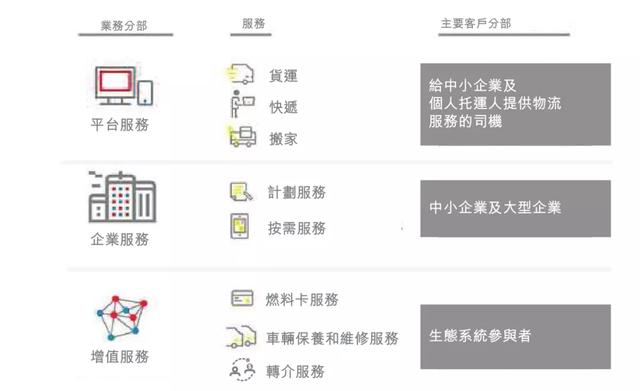
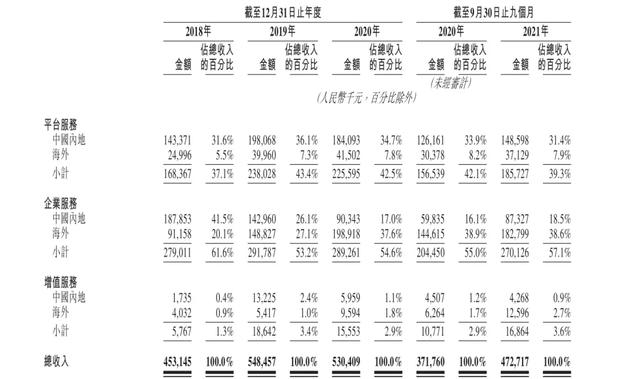
其中,企业服务占比排名第一,报告期内占比过半;增值服务占比不到5%。
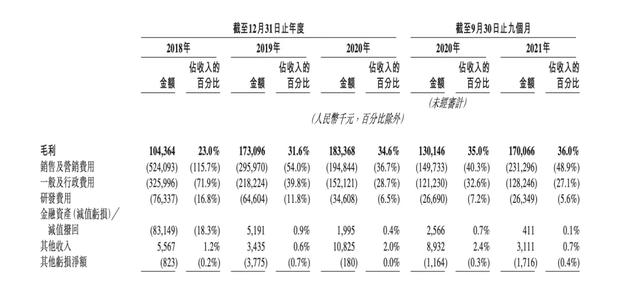
招股书显示,2018年至2021年前9个月,快狗打车的营收分别为4.53亿元、5.48亿元、5.3亿元和4.73亿元。同期毛利率分别为23.0%、31.6%、34.6%、36%。

虽然毛利率不断上升,但公司仍未走出亏损泥潭。报告期内,快狗打车净亏损分别为10.71亿元、1.84亿元、6.58亿元和3.93亿元,合计亏损超过23亿元。
“目前快狗打车的规模效应已经大大提升空。”快递专家赵晓敏对21世纪经济报道记者表示,行业的商业模式还有待市场检验,未来两三年公司还会继续亏损。
在高强度竞争的压力下,快狗打车不得不通过营销将获得的佣金返还给用户和司机,以维持业绩的增长。
特别是,招股书指出,在2020年的中国大陆市场,一个主要的移动技术平台将进入在线同城物流市场。

巨头进入的2020年上半年,快狗打车在mainland China的总交易量暴跌33.7%,订单量从1240万下降到870万。
竞争的影响还在继续。到2021年9月30日,快狗打车在mainland China的月平均活跃用户下降了7万人,至43.2万人,同期海外市场的数量有所增加。
这使得快狗打车短期内很难盈利,尤其是在强竞争还在投入的情况下。
招股书显示,内地市场平均佣金率由2018年的5.8%上升至2021年第三季度的11.7%。扣除营销和销售费用后,净佣金率仅增长0.8%至2.7%。
快狗打车收入增速低于市场平均水平。
根据约斯特沙利文的数据,亚洲在线物流市场一直保持高速增长,2021-2025年复合年增长率为53.1%。预计到2025年,市场规模将高达862亿美元,其中3990亿元(约626.8亿美元)在中国大陆市场,占比72.7%。
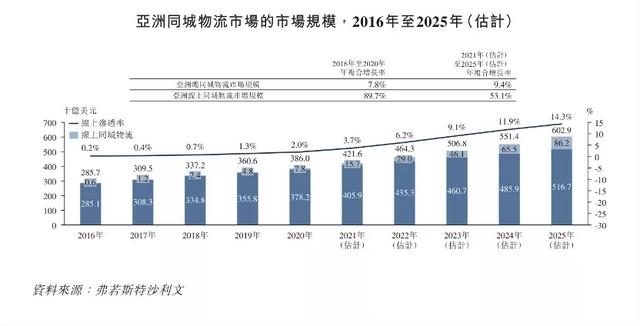
中国大陆市场的重要性不言而喻。
但从快狗打车收入构成来看,公司业绩越来越依赖海外市场。报告期内,海外市场贡献的收入已从2018年的26.5%增长至2021年第三季度的49.2%。
另一方面,内地市场的竞争只会更加激烈。
2021年11月,美团被曝测试货运物流平台“卓路”。此外,寻求在港交所上市的滴滴出行,以及屡次传出上市消息的拉拉,即将成为行业第一快狗打车。一部分资金融化后,还是要投入到行业竞争中去。
“就行业而言,规模效应很重要。”赵晓敏说。
来源:视觉中国







